

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
Gestão de riscoComo usar a correlação para não dobrar o risco sem perceber
 Camila NascimentoPersonagem editorial · Redação de Risco e Comportamento
Resposta rápida
Correlação mede o quanto dois ativos se movem juntos, numa escala de −1 a +1. Entre abril e outubro de 2026, os retornos diários de EUR/USD e GBP/USD tiveram correlação de 0,87: andaram na mesma direção em 118 de 136 pregões. Comprar os dois com 1% de risco em cada um equivale, na prática, a quase 2% de risco numa única aposta contra o dólar.
Uma das formas mais comuns de quebrar a regra de risco sem perceber é abrir várias posições que parecem diferentes, mas dependem da mesma coisa. Comprar euro e libra contra o dólar, por exemplo, parece diversificação. Na maior parte dos dias, é a mesma operação repetida duas vezes.
Neste guia, usamos as cotações diárias reais de EUR/USD, GBP/USD e USD/JPY entre 01/04/2026 e 07/10/2026 para mostrar como medir a correlação e como ela muda o risco total da carteira.
O que é correlação
A correlação é um número entre −1 e +1 que resume a relação entre os movimentos de dois ativos:
- Perto de +1: os dois sobem e caem juntos. Comprar os dois soma o risco.
- Perto de 0: os movimentos são independentes. Comprar os dois dilui o risco.
- Perto de −1: um sobe quando o outro cai. Comprar os dois faz um anular o outro.
O cálculo deve ser feito sobre os retornos (a variação percentual de cada dia), e não sobre os preços. Dois ativos que sobem devagar ao longo do ano podem ter preços muito correlacionados e retornos diários sem relação nenhuma.

Como calcular a correlação
Você não precisa fazer a conta à mão. Numa planilha, basta:
- Colocar os fechamentos diários dos dois ativos em duas colunas, com as mesmas datas.
- Calcular o retorno de cada dia: fechamento de hoje ÷ fechamento de ontem − 1.
- Usar a função de correlação da planilha (CORREL) nas duas colunas de retornos.
Resultado com dados reais
Fizemos essa conta com os 136 pregões em que os dois pares têm cotação no período:
- EUR/USD × GBP/USD: correlação de 0,87. Os dois fecharam na mesma direção em 118 dos 136 dias (87%).
- EUR/USD × USD/JPY: correlação de −0,51. Aqui o dólar está do outro lado da cotação, então comprar EUR/USD e comprar USD/JPY é, em boa parte, uma aposta contra a outra.
- EUR/USD × ouro: correlação de 0,21 nos 131 pregões em comum, uma relação fraca no período.
Nos seis meses anteriores (outubro de 2025 a março de 2026), a correlação entre euro e libra foi de 0,83. O número muda com o tempo, mas para esses dois pares tem ficado alto.
Exemplo real: euro e libra em 2026
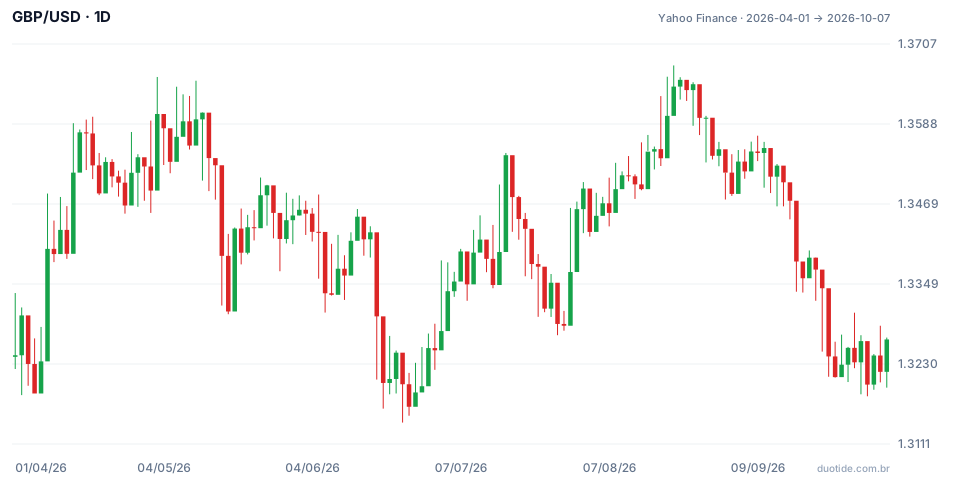
O gráfico mostra o GBP/USD no período. Compare com o que o EUR/USD fez nas mesmas datas:
Setembro: a mesma queda nos dois
Do fechamento de 31/08 ao de 30/09, o EUR/USD caiu de 1,1589 para 1,1341 (−2,14%) e o GBP/USD caiu de 1,3540 para 1,3233 (−2,27%). Quem estava comprado nos dois achando que tinha duas posições independentes perdeu praticamente o dobro do que perderia com uma só.
O período inteiro: correlação alta não é caminho igual
Entre 01/04 e 07/10, o EUR/USD saiu de 1,1574 para 1,1254 (−2,77%), enquanto o GBP/USD saiu de 1,3243 para 1,3267 (+0,18%). A libra fez a máxima do período em 21/08, a 1,3675, e a mínima em 24/06, a 1,3143; o euro fez a máxima em 17/04, a 1,1851, e a mínima em 05/10, a 1,1162. Ou seja: no dia a dia os dois andam juntos, mas ao longo de meses as pequenas diferenças se acumulam. A correlação é uma medida de risco de curto prazo, não uma garantia de que os dois vão chegar ao mesmo lugar.

Como usar a correlação na gestão de risco
Quanto risco você tem de verdade
No período, o desvio padrão dos retornos diários foi de 0,32% para o EUR/USD e 0,37% para o GBP/USD. Somados, dariam 0,69%. Com a correlação de 0,87, o desvio da posição combinada (os dois comprados, mesmo valor em cada) fica em 0,67%, ou 97% da soma. Se fossem independentes, ficaria em 0,49%. Traduzindo: duas posições de 1% de risco em pares tão correlacionados se comportam como uma posição de quase 2%.
Regra prática para o tamanho das posições
Uma forma simples de lidar com isso:
- Correlação acima de 0,7: trate as posições como uma só. Se o seu risco máximo por ideia é 1%, divida esse 1% entre elas (0,5% em cada, por exemplo).
- Entre 0,3 e 0,7: reduza o tamanho de cada uma, mas não pela metade.
- Abaixo de 0,3: pode tratar como posições separadas.
Correlação negativa também conta
Comprar EUR/USD e vender USD/JPY é, nos dois casos, vender dólar. Com correlação de −0,51 entre os pares, essas duas operações em sentidos opostos acabam somando risco na mesma direção. Sempre pense em qual moeda você está comprando e qual está vendendo em cada posição.
Confira com frequência
Recalcule a correlação a cada um ou dois meses, com uma janela de 60 a 120 dias. Em momentos de estresse, ativos que costumam ser independentes passam a andar juntos, justamente quando a diversificação faria mais falta.
Limitações
A correlação mede só relação linear e só olha para o passado. Ela não diz qual dos dois vai se mover mais, não captura um evento que afete só um país (uma decisão de juros na Inglaterra, por exemplo) e pode mudar de sinal de um período para outro. Use como alerta de concentração, não como previsão.
Erros comuns com correlação
- Abrir várias posições contra a mesma moeda e contar cada uma como um risco separado.
- Calcular a correlação sobre os preços, e não sobre os retornos diários.
- Usar um número antigo sem recalcular: a correlação de um ano atrás pode não valer hoje.
- Esquecer que pares com o dólar em posições diferentes da cotação (EUR/USD e USD/JPY) invertem o sinal.
- Achar que correlação alta significa que os dois vão terminar o mês no mesmo lugar.
- Montar "hedge" com ativos de correlação fraca e acreditar que o risco foi neutralizado.
Na conta demo, faça um exercício simples: antes de abrir cada posição, anote em uma linha quais moedas você está comprando e vendendo e quanto do seu risco total já está naquela mesma moeda. Depois de algumas semanas, compare o resultado dos dias em que você estava concentrado com o dos dias em que não estava.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Escreve sobre gestão de risco, tamanho de posição e a psicologia por trás das decisões de quem opera.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
