

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
CommoditiesContango e backwardation: o que são e como afetam quem opera petróleo
 Rafael AzevedoPersonagem editorial · Redação de Mercado
Resposta rápida
Contango é quando os contratos futuros com vencimento mais distante custam mais que os mais próximos (ou que o preço à vista); backwardation é o contrário. A diferença reflete custos de estocagem, juros e a oferta disponível hoje. Para quem mantém posição em petróleo por semanas, ela importa porque cada troca de contrato (a rolagem) gera ganho ou perda que não aparece no gráfico do preço à vista.
Quem opera petróleo pela primeira vez costuma supor que existe um único preço do barril. Na prática, existem vários ao mesmo tempo: um para entrega no mês que vem, outro para dali a dois meses, outro para o ano seguinte. A relação entre esses preços tem nome, contango ou backwardation, e afeta diretamente o resultado de quem fica posicionado por mais do que alguns dias.
Neste guia, explicamos os dois conceitos, mostramos como a rolagem de contratos pesa no bolso e usamos as cotações diárias reais do petróleo WTI em 2026 para colocar esse custo em perspectiva.
O que é contango
O mercado está em contango quando os contratos futuros de vencimento mais distante são negociados acima dos de vencimento mais próximo. A curva de preços, desenhada mês a mês, fica inclinada para cima.
É a situação considerada normal para commodities que podem ser estocadas. Quem compra petróleo hoje para entregar daqui a três meses precisa pagar armazenagem, seguro e o custo do dinheiro parado nesse período. Esses custos acabam embutidos no preço do contrato mais longo. O contango costuma se acentuar quando há petróleo sobrando e os tanques estão cheios.
O que é backwardation
Em backwardation, os contratos mais distantes valem menos que os mais próximos. A curva fica inclinada para baixo. Isso acontece quando o mercado valoriza ter o produto agora: oferta apertada, estoques baixos ou risco de interrupção no abastecimento. Quem precisa do barril imediatamente aceita pagar mais por ele do que pelo barril que só será entregue no futuro.
Um caso extremo
O exemplo mais conhecido de contango extremo aconteceu em 20/04/2020, quando o contrato futuro de WTI para entrega em maio daquele ano fechou em −US$ 37,63 por barril. Com a demanda derrubada e a armazenagem praticamente esgotada, quem tinha o contrato perto do vencimento pagou para não receber o petróleo. Os contratos seguintes continuaram com preço positivo: era a curva em contango levada ao limite.
Como calcular o efeito da rolagem
Contratos futuros vencem. Quem quer continuar exposto ao petróleo precisa vender o contrato que está vencendo e comprar o seguinte. Essa operação é a rolagem, e o custo ou ganho dela depende da inclinação da curva.
Um exemplo com números hipotéticos, só para mostrar a conta:
- Contrato do mês atual a US$ 88,00 e contrato do mês seguinte a US$ 89,00: contango de US$ 1,00.
- Na rolagem, o comprador vende a US$ 88,00 e compra a US$ 89,00. Se o preço à vista não mudar até o próximo vencimento e o contrato novo convergir para ele, a posição perde cerca de US$ 1,00 por barril, ou 1,1% (1 ÷ 89).
- Repetida todo mês com a mesma curva, a perda soma perto de 13% em um ano, mesmo com o preço à vista parado.
- Em backwardation, a conta inverte: o comprador vende o contrato mais caro e compra o mais barato, e a rolagem joga a favor dele.
Para quem está vendido, o efeito é o espelho: o contango ajuda e o backwardation atrapalha. A inclinação real muda o tempo todo e precisa ser conferida na tabela de vencimentos da bolsa onde o contrato é negociado.
Exemplo real: o petróleo WTI em 2026
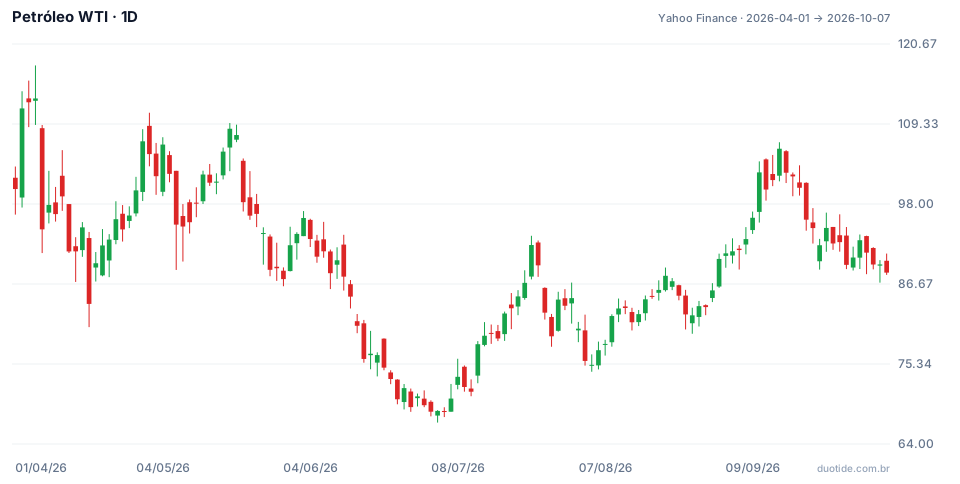
O gráfico mostra a série contínua do WTI (o contrato mais próximo do vencimento, trocado a cada rolagem) entre 01/04 e 07/10/2026. O preço foi de US$ 100,12 para US$ 88,28, queda de 11,8%, mas o caminho foi muito mais agitado.
Abril a julho: do topo ao fundo
A máxima da janela foi US$ 117,63, em 07/04. A mínima, US$ 67,04, em 02/07: uma queda de 43% em menos de três meses. Em 08/04, o fechamento ficou em US$ 94,41, US$ 18,54 (16,4%) abaixo do fechamento de US$ 112,95 do dia anterior. Não atribuímos causas aos movimentos; os dados mostram apenas a dimensão deles.
Julho a setembro: a volta
Do fechamento de US$ 68,69 em 02/07, o WTI subiu até fechar a US$ 105,83 em 15/09, alta de 54,1%. Depois recuou e terminou 07/10 a US$ 88,28.
O que isso diz sobre a curva
Na janela inteira, a amplitude média diária, da máxima à mínima, foi de US$ 4,86. Diante disso, uma diferença de alguns centavos ou de um dólar entre vencimentos parece pequena no dia a dia, e de fato pesa pouco para quem opera dentro do dia. O efeito aparece para quem fica posicionado por semanas ou meses e atravessa várias rolagens. Outro ponto: séries contínuas como a do gráfico podem mostrar saltos na data da troca de contrato que não correspondem a ganho ou perda real de ninguém, apenas à diferença entre os dois vencimentos.
Como usar contango e backwardation na prática
Antes de abrir uma posição longa
Confira os preços dos próximos vencimentos. Se a curva está em contango acentuado, uma posição comprada mantida por meses precisa de uma alta do preço à vista maior que o custo acumulado das rolagens para dar lucro.
Em CFDs e fundos de petróleo
Muitos produtos que acompanham o petróleo são construídos sobre contratos futuros e repassam o efeito da rolagem, seja por um ajuste de preço na data de troca, seja por custos de financiamento diários. Como isso é feito varia de produto para produto: leia a especificação antes de manter a posição por semanas.
Como leitura de mercado
A inclinação da curva é um termômetro de oferta e demanda imediata. Backwardation forte costuma indicar mercado apertado; contango forte, excesso de oferta. É uma informação complementar ao gráfico de preço.
Limitações
A curva muda diariamente e pode passar de contango para backwardation em poucas semanas. Ela também não prevê a direção do preço: um mercado em backwardation pode cair, e um em contango pode subir.
Erros comuns sobre contango e backwardation
- Comparar o resultado de um fundo ou CFD de petróleo com a variação do preço à vista e não entender a diferença.
- Manter posição comprada por meses em contango forte sem calcular o custo das rolagens.
- Ler o salto da série contínua na data de rolagem como movimento real do mercado.
- Achar que backwardation é sinal garantido de alta.
- Ignorar a data de vencimento do contrato e ser surpreendido pela rolagem ou pelo encerramento da posição.
Na conta demo, abra uma posição em petróleo e acompanhe por algumas semanas o que acontece na data de rolagem e com os custos diários. Anote a diferença entre a variação do preço e o resultado da posição: é a forma mais concreta de entender o efeito da curva.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Acompanha o noticiário que mexe com preços: juros, bolsas, empresas e commodities, explicado sem jargão.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
