

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
EstratégiasEstratégia das tartarugas: como operar rompimentos com o canal de Donchian
 Naomi TanakaPersonagem editorial · Redação de Análise
Resposta rápida
A estratégia das tartarugas compra quando o preço rompe a máxima dos últimos 20 dias (ou 55, no sistema mais lento) e vende quando rompe a mínima do mesmo período, usando o canal de Donchian como gatilho. A saída vem pelo rompimento contrário de um canal mais curto, o stop fica a 2 vezes a volatilidade média (o N) e o tamanho da posição é calculado para que 1 N custe 1% da conta.
Em 1983, os operadores Richard Dennis e William Eckhardt fizeram uma aposta: dava para ensinar alguém a operar como eles? Recrutaram iniciantes por anúncio de jornal, passaram um conjunto fechado de regras e deixaram cada um operar com dinheiro real. O grupo ficou conhecido como as tartarugas, e as regras, publicadas anos depois por ex-participantes, viraram a referência mais citada de sistema de seguimento de tendência.
O interessante é que as regras são simples o bastante para testar em qualquer gráfico. Aqui, aplicamos uma versão resumida ao petróleo WTI (contrato futuro contínuo, CL=F no Yahoo Finance) entre janeiro e outubro de 2026, um período em que o preço foi de US$ 57,32 a US$ 88,28 com uma disparada até US$ 119,48 no meio do caminho.
O que é o canal de Donchian
O canal de Donchian, criado por Richard Donchian, desenha duas linhas: a máxima e a mínima dos últimos N dias. Quando o preço passa acima da linha de cima, fez a maior máxima do período; quando passa abaixo da de baixo, fez a menor mínima. As tartarugas usavam esses rompimentos como sinal de que uma tendência podia estar começando.

As regras das tartarugas
Sistema 1 (20 dias)
- Entrada: compra quando o preço supera a máxima dos 20 dias anteriores; venda quando perde a mínima dos 20 dias anteriores.
- Saída: a compra é encerrada quando o preço perde a mínima de 10 dias; a venda, quando supera a máxima de 10 dias.
- Filtro original: o sinal era ignorado se o rompimento anterior tivesse dado lucro. Nos testes abaixo não usamos esse filtro.
Sistema 2 (55 dias)
- Entrada: rompimento da máxima ou da mínima de 55 dias.
- Saída: rompimento contrário de 20 dias.
O N, o stop e o tamanho da posição
O N é a média da amplitude real dos últimos 20 dias, calculada como o ATR de Wilder: N novo = (19 × N anterior + amplitude do dia) ÷ 20. O stop inicial fica a 2N do preço de entrada. O tamanho da posição, chamado de unidade, é definido para que um movimento de 1N custe 1% da conta:
Unidade = 1% da conta ÷ (N × valor de US$ 1 de movimento por contrato)
Exemplo com o N real do petróleo
Considere uma conta de US$ 100.000 (1% = US$ 1.000) e o contrato micro de WTI, de 100 barris, em que cada US$ 1 de movimento vale US$ 100. Confira sempre o tamanho do contrato na sua plataforma, porque ele muda de um instrumento para outro.
- Em 08/01/2026, o N era de US$ 1,54: 1.000 ÷ (1,54 × 100) = 6,49, ou 6 contratos.
- Em abril, o N passou de US$ 7,85: 1.000 ÷ (7,85 × 100) = 1,27, ou 1 contrato.
- Em 07/10, com o N em US$ 4,36: 1.000 ÷ 436 = 2,29, ou 2 contratos.
A volatilidade quintuplicou entre janeiro e abril, e a posição encolheu na mesma proporção. É isso que mantém o risco constante em reais, por mais que o mercado mude de humor.
Exemplo real: as tartarugas no petróleo em 2026
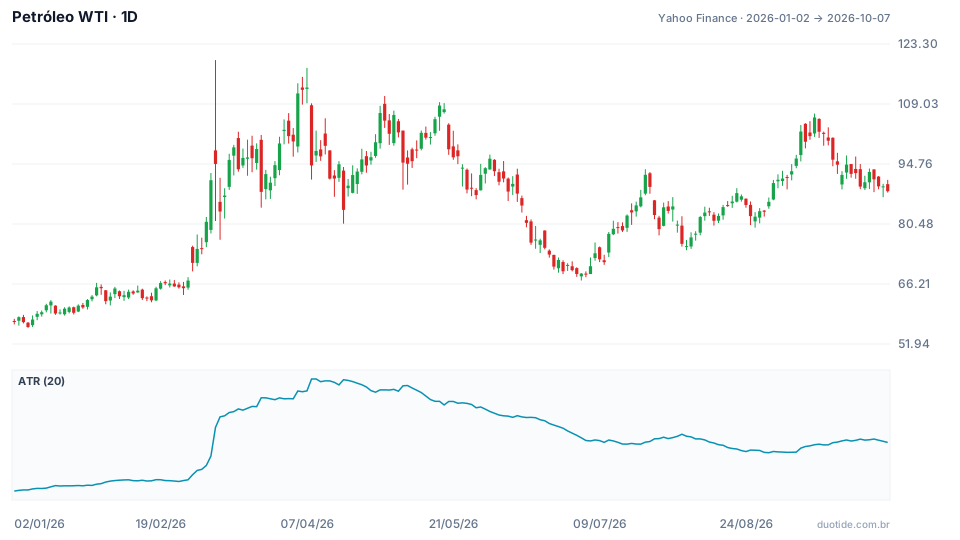
O gráfico mostra as velas diárias do WTI e, no painel de baixo, o ATR de 20 dias, que é o N das tartarugas. Ele saiu de US$ 1,41 em 02/01, chegou a US$ 8,21 em 09/04 e estava em US$ 4,36 em 07/10. Aplicando as regras de entrada e saída sem o filtro e com uma unidade por sinal, o resultado em dólares por barril foi este:
Sistema 1: uma tendência pagou tudo
A compra de 09/01, a US$ 59,05, com stop inicial em US$ 55,96 (2N), pegou a alta inteira até a disparada de março e só saiu em 15/04, a US$ 91,05, quando o preço perdeu a mínima de 10 dias: +US$ 32,00, cerca de 20 vezes o N da entrada. Vieram depois uma venda em 17/04 que perdeu US$ 14,02 em 11 dias (cerca de 1,8N, saída em 28/04), uma venda em 27/05 que ganhou US$ 14,21 até 08/07, uma compra em 17/07 que perdeu US$ 3,43 e uma compra em 01/09 que fechou quase no zero, com +US$ 0,89, mesmo depois de o preço ter chegado a US$ 106,75 em 15/09. Somadas, as cinco operações fechadas deram +US$ 29,65 por barril, e uma venda aberta em 02/10, a US$ 88,58, seguia em andamento.
Sistema 2: menos sinais, mesmo padrão
O sistema de 55 dias comprou em 27/01, a US$ 62,36, e saiu em 17/04, a US$ 84,37: +US$ 22,01. Depois, uma venda em 15/06 perdeu US$ 0,71 e uma compra em 08/09, a US$ 93,50, perdeu US$ 4,92 na saída de 02/10. Total: +US$ 16,38 por barril com três operações.
O que esses números mostram
Os dois sistemas tiveram mais operações ruins ou neutras do que boas, e o resultado veio de uma tendência só. É o perfil típico de seguimento de tendência: muitos prejuízos pequenos e poucos ganhos grandes. A compra de setembro também mostra o custo da saída lenta: o preço subiu mais de US$ 17 depois da entrada e a regra de 10 dias devolveu quase tudo. O teste cobre nove meses de um único mercado e descreve o passado, não o que vai acontecer.

Como usar a estratégia das tartarugas hoje
Teste antes, com custos
Rompimentos atraem execução pior: o preço costuma andar rápido no momento do sinal. Inclua spread, deslizamento e o custo de rolagem do contrato futuro ou do CFD no seu teste, porque eles comem uma fatia importante das operações pequenas.
Prepare-se para sequências de perdas
Um sistema que acerta menos da metade das vezes produz sequências longas de stops. Com 1% de risco por unidade, dez perdas seguidas custam perto de 10% da conta. Se esse número tira o seu sono, reduza o risco antes de começar, não no meio da sequência.
Diversifique os mercados
As tartarugas operavam dezenas de mercados ao mesmo tempo justamente porque não sabiam qual teria a próxima grande tendência. Aplicar a regra só num ativo deixa você dependente de um único movimento, como em janeiro no petróleo.
Limitações
O contrato contínuo do Yahoo emenda vencimentos diferentes, e a troca de contrato pode criar saltos que não existiram para quem operava um vencimento específico. Além disso, as regras foram feitas para os mercados dos anos 1980; muitos operadores hoje usam rompimentos mais longos justamente porque os de 20 dias ficaram muito disputados.
Erros comuns ao operar rompimentos de Donchian
- Usar o mesmo número de contratos em qualquer volatilidade, em vez de recalcular a unidade pelo N.
- Abandonar o sistema depois de três ou quatro perdas, logo antes do rompimento que paga o ano.
- Encurtar a saída para garantir lucro e cortar justamente as tendências longas que sustentam o resultado.
- Testar só o período em que a estratégia funcionou bem e ignorar os meses de lateralidade.
- Esquecer custos e rolagem no teste.
Antes de arriscar dinheiro, monte o canal de 20 e de 55 dias no ativo que você acompanha, aplique as regras na conta demo durante alguns meses e anote cada entrada, saída e o N do dia. Esse registro mostra se você aguenta, na prática, o ritmo de perdas pequenas que a estratégia exige.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
