

 Português pt
 English en
 Español es
 العربية ar
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
হালনাগাদ:
স্টকনাইকির শেয়ারের দাম কেন কমল? S&P 100 থেকে বাদ পড়ার ব্যাখ্যা
 Rafael Azevedoসম্পাদকীয় চরিত্র · বাজার বিভাগ
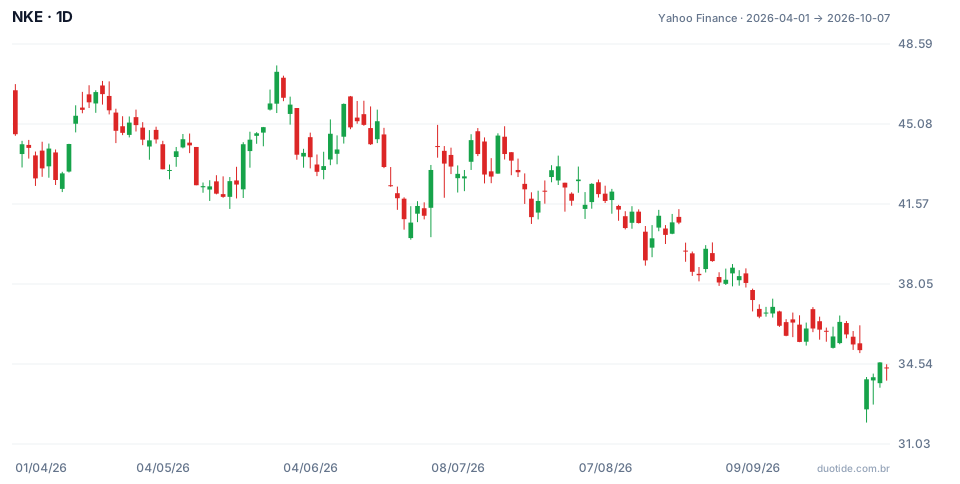
কোনো পরিচিত শেয়ারের দাম অনেকটা কমে গেলে, একটি একক খবর দিয়ে সবকিছু ব্যাখ্যা করার চেষ্টা করা সাধারণ ব্যাপার। নাইকির ক্ষেত্রে, সেই খবর ছিল S&P 100 সূচক থেকে কোম্পানিটিকে বাদ দেওয়া, যা S&P Dow Jones Indices ২০২৬ সালের ৪ সেপ্টেম্বর ঘোষণা করেছিল এবং ২১ সেপ্টেম্বর থেকে কার্যকর হয়েছিল। এই পরিবর্তনের পরও কোম্পানিটি S&P 500-এ রয়ে গেছে।
সমস্যা হলো, শুধু সূচক থেকে বাদ পড়াটি বছরের পর বছর ধরে শেয়ারের দাম কমার ব্যাখ্যা দেয় না। ব্লুমবার্গ লিনিয়ার ২০২৬ সালের ৭ সেপ্টেম্বরের প্রতিবেদন অনুযায়ী, সেই মাসের শুরুতে নাইকির শেয়ার তার ঐতিহাসিক সর্বোচ্চ থেকে প্রায় ৭৮% নিচে ছিল। এর কারণগুলো সূচক ঘোষণার অনেক আগে থেকেই বিদ্যমান, এবং কোম্পানির নিজের প্রকাশিত ফলাফলেই তা প্রতিফলিত হয়।
গুটিকয়েক জুতার মডেলের ওপর নির্ভরতা
২০২৫ অর্থবছরের তৃতীয় প্রান্তিক নিয়ে নিজস্ব ব্যাখ্যায়, নাইকি স্বীকার করেছে যে তারা এয়ার ফোর্স ১, ডাঙ্ক এবং এয়ার জর্ডান ১-এর মতো কয়েকটি ক্লাসিক জুতার লাইনের ওপর অতিরিক্ত নির্ভরশীল হয়ে পড়েছিল, এবং জানিয়েছিল যে এই মডেলগুলো বন্ধ না করে নতুন পণ্যের জন্য জায়গা করে দিতে সরবরাহ কমাতে হবে।
এই রূপান্তর স্বভাবতই কষ্টদায়ক: একটি প্রতিষ্ঠিত জুতা কম বিক্রি হওয়া তাৎক্ষণিকভাবে রাজস্বের ক্ষতি করে, যেখানে নতুন লঞ্চকৃত পণ্যকে দোকানে জায়গা করে নিতে, পুনরায় কেনার হার তৈরি করতে এবং একই পরিমাণ বিক্রয় বজায় রাখতে সক্ষম প্রমাণ করতে হয়। এখানে বিনিয়োগের ঝুঁকি স্পষ্ট—বিকল্প পণ্যটি মনোযোগ আকর্ষণ করতে পারে, কিন্তু পুরনো মডেলগুলোর রাজস্ব ক্ষতি পূরণ করার মতো যথেষ্ট মাত্রা তখনও নাও থাকতে পারে।

ছাড়ের ওপর নির্ভর না করে পুনর্গঠন
নাইকির নিজস্ব ২০২৬ অর্থবছরের বার্ষিক প্রতিবেদনে একই সাথে চলা দুটি প্রচেষ্টার কথা বলা হয়েছে: ঐতিহ্যবাহী খুচরা (পাইকারি) বিতরণ পুনর্গঠন করা এবং কোম্পানির ডিজিটাল চ্যানেলকে প্রচার ছাড়াই পূর্ণ মূল্যে বিক্রির স্থানে রূপান্তর করা। এই প্রক্রিয়ার মাঝে আটকে থাকা মজুত পরিষ্কার করতে ব্যবসার কিছু ক্ষেত্রে ছাড় এবং ফেরত দিতে হয়েছে।
২০২৬ অর্থবছরের (৩১ মে সমাপ্ত) সংখ্যাগুলো এই প্রক্রিয়াকে অসমভাবে দেখায়:
- পাইকারি বিক্রয় ৬% বেড়েছে।
- নাইকির সরাসরি চ্যানেলের (নিজস্ব দোকান ও ডিজিটাল) বিক্রয় ৬% কমেছে।
- গ্রেটার চায়নায় বিক্রয় ১১% কমেছে, দোকানে কম ভিড়, ভারী প্রচারণা এবং অঞ্চলে অতিরিক্ত মজুতের কারণে।
- গ্রুপের ব্র্যান্ড কনভার্সের বিক্রয় ৩১% কমেছে।
এগুলো প্রতিবেদিত মূল্যে পরিবর্তন, মুদ্রার সমন্বয় ছাড়াই। পাইকারিতে বৃদ্ধি একটি ইতিবাচক লক্ষণ, তবে খুচরা বিক্রেতার কাছে বেশি বিক্রি করা এবং খুচরা বিক্রেতার চূড়ান্ত ভোক্তার কাছে বেশি বিক্রি করা এক জিনিস নয়—প্রকৃত চাহিদা এখনও শেষ প্রান্তে নিশ্চিত হওয়া বাকি।
রাজস্বের চেয়ে মুনাফা বেশি কমেছে
২০২৫ অর্থবছরের ফলাফল সমস্যার মাত্রা দেখায়: বার্ষিক রাজস্ব ১০% কমেছে, কিন্তু মিশ্রিত শেয়ার প্রতি মুনাফা কমেছে ৪২%—চার গুণ বেশি। ছাড় এবং আটকে থাকা মজুত সম্পর্কিত খরচের কারণে মোট মার্জিনও কমেছে। এটি এমন একটি দোকানের মতো যা কম জোড়া জুতা বিক্রি করছে এবং তাকে খালি করতে দামও কমাচ্ছে: ভাড়া, কর্মী এবং বিপণন বিক্রয়ের মতো একই গতিতে কমে না, ফলে চূড়ান্ত ফলাফল অসামঞ্জস্যপূর্ণভাবে ক্ষতিগ্রস্ত হয়।
২০২৬ অর্থবছরে, রাজস্ব প্রায় স্থিতিশীল ছিল, কিন্তু মিশ্রিত শেয়ার প্রতি মুনাফা আবার কমে US$ 2.16 থেকে US$ 2.10-এ নেমে এসেছে—আগের বছরের চেয়ে কম পতন, তবে আগের মুনাফার স্তর থেকে এখনও অনেক দূরে।

প্রেক্ষাপট প্রয়োজন এমন মার্জিনের লাফ
২০২৬ অর্থবছরের চতুর্থ প্রান্তিকে, নাইকি ৪৯.২% মোট মার্জিন রিপোর্ট করেছে, যা প্রথম দেখায় চমকপ্রদ মনে হয়। কিন্তু এই মোটের প্রায় নয় শতাংশ পয়েন্ট এসেছে একটি নির্দিষ্ট মার্কিন বাণিজ্য আইনের (IEEPA) অধীনে পরিশোধিত শুল্কের প্রত্যাশিত পুনরুদ্ধার থেকে, বেশি দামে বা আরও দক্ষতার সাথে বিক্রির কারণে নয়।
এই একবারের প্রভাব বাদ দিলে, প্রান্তিকের মার্জিন প্রায় ৪০.২%—আগের বছরের একই প্রান্তিকের ৪০.৩%-এর প্রায় সমান। অর্থাৎ: শুল্ক সুবিধা ছাড়া, প্রান্তিকের পরিচালন লাভজনকতা স্থিতিশীল ছিল, উন্নত হয়নি। শুল্ক পুনরুদ্ধার হিসাবের ফলাফলে সাহায্য করে, কিন্তু এটি একা প্রমাণ করে না যে ভোক্তারা পূর্ণ মূল্যে বেশি জুতা কিনছেন।
S&P 100 থেকে বাদ পড়া থেকে যা বোঝা যায়
S&P 100-এর মতো সূচক থেকে বাদ পড়া স্বল্পমেয়াদী প্রযুক্তিগত সমন্বয় তৈরি করতে পারে, কারণ এই সূচক অনুকরণকারী তহবিলগুলোকে বাদ পড়া শেয়ার বিক্রি করতে হয়। কিন্তু নাইকির নিজস্ব সংখ্যাই দেখায়, ব্যবসার দুর্বলতা—পুরনো মডেলের ওপর নির্ভরতা, শক্তি হারানো সরাসরি চ্যানেল, সাময়িক শুল্ক সুবিধার ওপর নির্ভরশীল মার্জিন—সূচকের ঘোষণার অনেক আগে থেকেই বিদ্যমান ছিল। পুরো পতনকে একটি মাত্র খবরের সাথে যুক্ত করার আগে, সম্পূর্ণ ত্রৈমাসিক ফলাফলের ধারাবাহিকতা দেখার মূল্য আছে; এটি শেয়ার কেনা বা বেচার পরামর্শ নয়, শুধু কারণ এবং ক্যালেন্ডারের কাকতালীয়তা আলাদা করার একটি আমন্ত্রণ।
ঝুঁকি নেওয়ার আগে অনুশীলন করুন। Duotide-এ অ্যাকাউন্ট খুলুন এবং US$ 10,000 ভার্চুয়াল ব্যালান্সের ডেমো অ্যাকাউন্টে আপনার ধারণা পরীক্ষা করুন।
ফ্রি অ্যাকাউন্ট খুলুনহালনাগাদ:
Duotide সম্পাদকীয় দলের একটি চরিত্র। লেখাগুলো দলটি কৃত্রিম বুদ্ধিমত্তার সহায়তায় লেখে; দর ও চার্ট আসে বাজারের বাস্তব তথ্য থেকে। যে খবর দামে প্রভাব ফেলে তা অনুসরণ করে: সুদের হার, শেয়ারবাজার, কোম্পানি ও পণ্য — সহজ ভাষায়।
এই নিবন্ধটি কি কাজে লেগেছে?
প্রথম রেটিংটি আপনিই দিন।
মন্তব্য
- এখনো কোনো মন্তব্য নেই। প্রথম মন্তব্যটি আপনিই করুন।
অনুশীলনে প্রস্তুত?
অ্যাকাউন্ট খুলুন এবং 10,000 মার্কিন ডলারের ভার্চুয়াল ব্যালেন্স দিয়ে ডেমো অ্যাকাউন্টে অনুশীলন করুন, টাকার ঝুঁকি ছাড়াই।
- নিরাপদ প্ল্যাটফর্মসুরক্ষিত লগইন ও পরিচয় যাচাই
- বহু ভাষায় সহায়তাপ্রতিদিন সহায়তা
- বিনামূল্যে ডেমো অ্যাকাউন্টঅনুশীলনের জন্য 10,000 ডলার ভার্চুয়াল
ট্রেডিংয়ে বিনিয়োগকৃত মূলধন হারানোর ঝুঁকি রয়েছে।
