

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
ForexMeistgehandelte Forex-Paare: Eigenschaften und Volatilität
 Naomi TanakaRedaktionelle Figur · Ressort Analyse
Kurze Antwort
Die meistgehandelten Forex-Paare sind EUR/USD, USD/JPY, GBP/USD, AUD/USD und USD/CAD, alle mit dem US-Dollar auf einer Seite. Sie konzentrieren die größte Liquidität des Devisenmarkts, bewegen sich aber nicht gleich: Zwischen April und Oktober 2026 lag die durchschnittliche Tagesspanne bei 0,34% bei USD/CAD und bei 0,61% bei AUD/USD. Diesen Unterschied zu kennen hilft, die Handelszeit zu wählen und die Positionsgröße anzupassen.
Der Devisenmarkt umfasst mehr als 180 Währungen, aber der größte Teil des täglichen Volumens konzentriert sich auf wenige Paare. Für Einsteiger lohnt es sich mehr, zwei oder drei davon auszuwählen und gut zu kennen, als zu versuchen, Dutzende Kombinationen gleichzeitig zu verfolgen.
In diesem Leitfaden verwenden wir neben den bekannten Eigenschaften jedes Paares die echten Tageskurse von Yahoo Finance zwischen 01.04.2026 und 07.10.2026, um zu messen, wie stark sich jedes tatsächlich bewegte. Die Zahlen beschreiben diesen Zeitraum; sie ändern sich mit der Zeit und zeigen nicht an, was geschehen wird.
Was ein Paar von einem anderen unterscheidet
Drei Eigenschaften unterscheiden sich von Paar zu Paar und beeinflussen direkt die Art des Handels:
- Liquidität: wie viel Geld im Paar zirkuliert. Mehr Liquidität bedeutet meist einen kleineren Spread, also geringere Kosten pro Operation.
- Volatilität: wie stark sich der Preis an einem Tag normalerweise bewegt. Sie bestimmt den Abstand des Stops und damit die Positionsgröße.
- Handelszeit: jede Währung bewegt sich stärker, wenn ihr Markt geöffnet ist. Die Sitzungen von Sydney, Tokio, London und New York wechseln sich über die 24 Stunden der Werktage ab.

Wie man die Volatilität eines Paares misst
Das am häufigsten verwendete Maß ist der ATR (average true range), der den Durchschnitt der täglichen Spanne der letzten 14 Tage berechnet, einschließlich der Eröffnungssprünge. Im Forex wird der ATR meist in Pips angegeben: beim EUR/USD ist ein Pip 0,0001; bei Paaren mit Yen, 0,01.
Da die Paare sehr unterschiedliche Preise haben, lohnt es sich auch, die Spanne in Prozent zu betrachten: (Hoch − Tief) ÷ Schlusskurs. Der Durchschnitt dieser Rechnung im Zeitraum war:
- AUD/USD: 0,61% pro Tag
- USD/JPY: 0,53% pro Tag
- GBP/USD: 0,47% pro Tag
- EUR/USD: 0,43% pro Tag
- USD/CAD: 0,34% pro Tag
EUR/USD: das meistgehandelte Paar
Der Euro gegen den Dollar vereint den größten Anteil des globalen Devisenvolumens, weil er die beiden größten westlichen Wirtschaften verbindet und ständig von Banken, Fonds und Unternehmen genutzt wird. Diese Liquidität spiegelt sich meist im niedrigsten Spread unter den Paaren wider.
Im untersuchten Zeitraum fiel EUR/USD von 1,15742 am 01.04. auf 1,12535 am 07.10., ein Rückgang von 2,77%. Das Hoch lag bei 1,18511 am 17.04. und das Tief bei 1,11623 am 05.10. Der 14-Tage-ATR endete bei 65 Pips; der höchste Wert war 97 Pips, am 08.04., und der niedrigste 47 Pips, am 09.09. Die Bewegung gewinnt meist bei der Überlappung von London und New York an Kraft, am frühen Nachmittag brasilianischer Zeit, und reagiert stark auf Entscheidungen der Europäischen Zentralbank und der Federal Reserve.

USD/JPY: Zinsen und Risikoaversion
Der Yen wird von vielen Investoren als Fluchtwährung angesehen, und der Zinsunterschied zwischen den USA und Japan wiegt bei diesem Paar stark. Die höchste Aktivität findet in der asiatischen Sitzung und erneut bei der Eröffnung in New York statt.
Zwischen April und Oktober schwankte USD/JPY zwischen dem Hoch von 163,979 am 23.07. und dem Tief von 152,897 am 08.09. und endete praktisch dort, wo es begann: 158,579 am 01.04. und 158,296 am 07.10. Der heftigste Tag war der 04.09., als das Paar um 2,05% fiel (von 158,923 auf 155,660). Dadurch stieg der ATR bis auf 1,639 Yen (164 Pips) am 08.09., mehr als das Dreifache des niedrigsten Werts des Zeitfensters, 0,526 Yen am 29.06.
GBP/USD: im Schnitt volatiler als der Euro
Das Pfund gegen den Dollar, genannt Cable, schwankt in kurzen Zeiträumen meist stärker als EUR/USD. Entscheidungen der Bank of England, britische Inflationsdaten und politische Ereignisse im Vereinigten Königreich können schnelle Bewegungen auslösen.
Echtes Beispiel: die Volatilität von GBP/USD im Jahr 2026
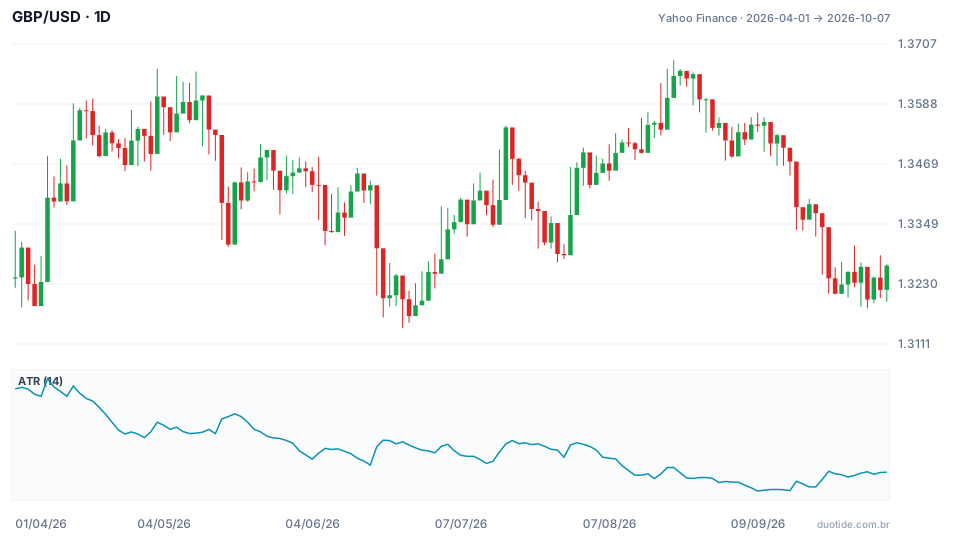
Das Chart zeigt den Preis von GBP/USD und darunter den 14-Tage-ATR. Drei Momente helfen zu verstehen, was der Indikator misst:
April: der Volatilitätshöhepunkt
Am 08.04. stieg das Paar um 1,27%, von 1,32342 auf 1,34018. Am selben Tag stieg EUR/USD um 1,26%: Es war eine Bewegung des Dollars, nicht des Pfunds. Der ATR von GBP/USD erreichte 124 Pips, den höchsten Wert des Zeitfensters. Wer in dieser Woche einen festen Stop von 50 Pips verwendete, hatte einen Stop, der kleiner war als die Hälfte der durchschnittlichen Schwankung eines einzigen Tages.
September: die Ruhephase
Am 09.09. fiel der ATR auf 62 Pips, die Hälfte des Höchststands vom April. Am selben Datum markierte EUR/USD seinen niedrigsten ATR des Zeitraums, 47 Pips. Bei geringerer Volatilität erlaubt dasselbe Geldrisiko eine größere Position; Vorsicht ist geboten, die Größe zu reduzieren, wenn der ATR wieder steigt.
Oktober: was die aktuellen Zahlen zeigen
Am 07.10. schloss GBP/USD bei 1,32668, fast auf dem Niveau vom April (1,32433), mit einem ATR von 72 Pips, oder 0,54% des Preises. Interessanterweise entsprach der ATR von EUR/USD am selben Datum 0,58% des Preises: Der Ruf als volatileres Paar ist ein langfristiger Durchschnitt, keine tägliche Regel. Das Hoch des Zeitraums lag bei 1,36750 am 21.08. und das Tief bei 1,31430 am 24.06.
AUD/USD und USD/CAD: die Rohstoffwährungen
Der australische Dollar wird meist mit Eisenerz und der chinesischen Wirtschaft, Australiens wichtigstem Handelspartner, in Verbindung gebracht. Es war das unruhigste Paar der Liste, mit einer durchschnittlichen Spanne von 0,61% pro Tag; der ATR endete bei 50 Pips, mit einem Kurs von 0,69818 am 07.10.
Der kanadische Dollar wird traditionell mit Öl in Verbindung gebracht, weil Kanada ein großer Exporteur ist. Aber die Beziehung ist nicht automatisch: Im Zeitraum lag die Korrelation zwischen den täglichen Schwankungen von USD/CAD und dem WTI-Öl bei 0,05, also praktisch null. USD/CAD war das ruhigste der fünf, mit einer durchschnittlichen Spanne von 0,34% und einem ATR von 63 Pips am 07.10., als es bei 1,42122 schloss.
Wie man diese Eigenschaften nutzt
Wählen Sie die Handelszeit nach dem Paar
EUR/USD oder GBP/USD mitten in der brasilianischen Nacht zu handeln bedeutet meist weniger Volumen und einen größeren Spread. Für USD/JPY und AUD/USD ist die asiatische Sitzung relevanter. Konzentrieren Sie Ihr Studium auf die Zeit, in der sich Ihr Paar bewegt.
Berechnen Sie die Position nach dem ATR
Mit einem Konto von US$ 10.000 und einem Risiko von 1% pro Operation (US$ 100) liegt ein Stop von 1,5-mal dem ATR vom 07.10. bei 108 Pips bei GBP/USD (1,5 × 72). Da der Pip eines Standardlots in diesem Paar US$ 10 wert ist, beträgt die Position 100 ÷ (108 × 10) = 0,09 Lot. Bei EUR/USD, mit einem Stop von 98 Pips (1,5 × 65), wäre die Position 0,10 Lot. Das Geldrisiko bleibt gleich; was sich ändert, ist die Größe.
Verfolgen Sie den Kalender jeder Währung
Zins-, Inflations- und Beschäftigungsentscheidungen bewegen die Paare unterschiedlich. Das Paar mit dem Yen reagiert eher auf Signale der Bank of Japan; das Paar mit dem Pfund auf die Bank of England.
Einschränkungen
Der ATR misst die Größe der Bewegung, nicht die Richtung. Korrelationen mit Rohstoffen, wie bei USD/CAD gezeigt, können monatelang verschwinden. Und Zahlen aus sechs Monaten beschreiben einen bestimmten Zeitraum: Die Volatilität eines Paares ändert sich mit dem Zinszyklus und der Nachrichtenlage.
Häufige Fehler bei der Wahl von Forex-Paaren
- Denselben Stop in Pips für alle Paare verwenden, ohne die Volatilität jedes einzelnen zu beachten.
- Mehrere Dollar-Paare gleichzeitig handeln und glauben, diversifiziert zu haben: Am 08.04. stiegen EUR/USD und GBP/USD gemeinsam um mehr als 1,2%.
- Sich auf klassische Korrelationen verlassen, wie Öl und kanadischer Dollar, ohne zu prüfen, ob sie im aktuellen Zeitraum noch gelten.
- Außerhalb der liquidesten Zeit des Paares handeln und unbemerkt einen höheren Spread zahlen.
- Den Ruf eines Paares als feste Regel behandeln: Die relative Volatilität ändert sich von Monat zu Monat.
Zum Üben wählen Sie zwei dieser Paare im Demokonto, notieren jede Woche den ATR jedes einzelnen und berechnen die Positionsgröße vor jeder Operation. Diese Zahlen über einige Monate aufzuzeichnen zeigt Ihnen mit Ihren eigenen Daten, wie sich jedes Paar verhält.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Erklärt Charts, Indikatoren und Handelsstrategien: wie sie funktionieren, wo sie versagen und wie man sie vorher testet.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
