

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
EstrategiasRegla 5-3-1 en el trading: qué es y cómo aplicarla
 Naomi TanakaPersonaje editorial · Redacción de Análisis
Respuesta rápida
La regla 5-3-1 es un método de enfoque: seguir como máximo 5 activos, dominar como máximo 3 estrategias y operar en 1 horario fijo del día. La idea es cambiar el conocimiento superficial de muchos mercados por el conocimiento profundo de pocos. Organiza la rutina, pero no garantiza ganancia: el resultado sigue dependiendo de la gestión de riesgo de cada operación.
Uno de los mayores enemigos de quien empieza a operar no es la falta de información, es el exceso de ella. Hay decenas de indicadores, centenares de activos y contenido nuevo todos los días, y es fácil pasar meses saltando de un método a otro sin dominar ninguno. La regla 5-3-1 es una respuesta práctica a ese problema: una forma simple de limitar elecciones y crear foco.
En esta guía, además de explicar la regla, usamos cotizaciones diarias reales de cinco pares de monedas entre abril y octubre de 2026 para mostrar cómo elegir los activos y por qué el tamaño de la posición necesita cambiar cuando cambia la volatilidad.
Qué es la regla 5-3-1
La regla nació en el mercado de divisas, pero la lógica vale para acciones, índices y criptomonedas. Cada número limita una elección:
- 5 activos: sigue como máximo cinco pares o mercados de verdad, en vez de monitorear decenas al mismo tiempo.
- 3 estrategias: domina como máximo tres setups de entrada, estudiados a fondo, en vez de cambiar de método cada semana.
- 1 horario: opera siempre en la misma ventana del día, de preferencia cuando esos activos tienen más liquidez.
Detrás de los números hay una idea simple: cada activo tiene un comportamiento propio, cada estrategia exige práctica para ejecutarse sin vacilación y cada horario tiene una dinámica diferente de volumen. Quien sigue todo al mismo tiempo se queda con un conocimiento superficial de cada parte. Quien sigue poco empieza a notar detalles, como el rango de precio en el que un activo suele reaccionar o el horario en que gana volumen.

Cómo armar tu regla 5-3-1
Paso 1: elige los 5 activos
Prefiere activos con buena liquidez y que entiendas. Un criterio objetivo es la volatilidad: mezclar activos muy calmados con otros muy nerviosos dificulta comparar resultados y calibrar el stop. El ATR (amplitud media verdadera) mide cuánto se mueve el activo por día y sirve bien para esa comparación.
Paso 2: define las 3 estrategias
Elige setups diferentes entre sí, para situaciones diferentes: por ejemplo, uno de continuación de tendencia, uno de ruptura y uno de reversión en soporte o resistencia. Escribe las reglas de entrada, stop y objetivo de cada uno antes de operar.
Paso 3: fija 1 horario
En el forex, la superposición de las sesiones de Londres y Nueva York, entre el final de la mañana y el comienzo de la tarde en horario de Brasília, suele concentrar el volumen en los pares con dólar. Lo importante es que el horario sea el mismo todos los días y quepa en tu rutina.
Ejemplo práctico: eligiendo los 5 pares con datos reales
Calculamos el ATR de 14 días de cinco pares de monedas entre el 01/04/2026 y el 07/10/2026 (136 sesiones, datos de Yahoo Finance) y lo dividimos por el precio, para tener la amplitud media diaria en porcentaje:
- EUR/USD: 0,55% por día, en promedio.
- GBP/USD: 0,64%.
- USD/JPY: 0,67%.
- AUD/USD: 0,81%.
- USD/BRL: 1,31%.
Los cuatro primeros se mueven en un rango parecido. El USD/BRL se movió, en promedio, 2,4 veces más que el EUR/USD por día (1,31 ÷ 0,55). Esto no lo excluye de la lista, pero significa que un stop del mismo tamaño en porcentaje se alcanzaría con mucha más frecuencia en él. Si entra entre los cinco, necesita stop y posición propios.
El ATR del EUR/USD a lo largo de 2026
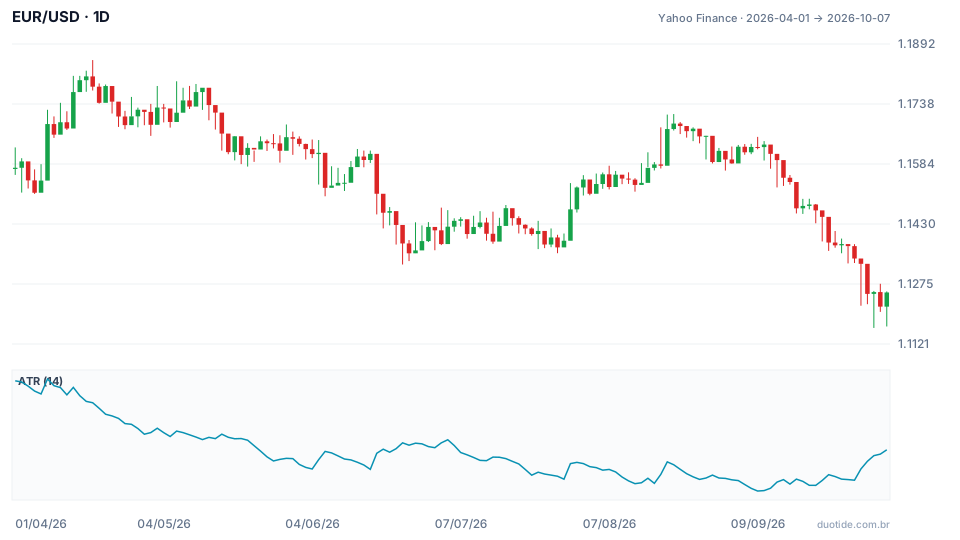
El gráfico muestra el EUR/USD y, en el panel de abajo, el ATR de 14 días. Tres momentos muestran por qué la volatilidad importa incluso para quien sigue solo cinco activos:
- 08/04/2026: el ATR llegó al mayor valor del periodo, 0,00965, o cerca de 97 pips por día, con el par a 1,1687. El promedio de abril quedó en 86 pips.
- 09/09/2026: el ATR cayó al menor valor, 0,00473, o 47 pips, con el par a 1,1627. El promedio de septiembre fue de 51 pips: el mismo activo se movía prácticamente la mitad de lo que se movía en abril.
- 07/10/2026: el ATR volvió a 0,00654 (65 pips), después de que el par cayera de 1,1627 el 09/09 a 1,1254, una caída del 3,2% en menos de un mes.
El tamaño de la posición con el ATR real
Supón una cuenta de US$ 5.000 que arriesga el 1% por operación (US$ 50) y un stop de 1,5 ATR. En un lote estándar del EUR/USD, cada pip vale cerca de US$ 10.
- 08/04 (ATR de 97 pips): stop de 145 pips → 50 ÷ (145 × 10) = 0,03 lote.
- 09/09 (ATR de 47 pips): stop de 71 pips → 50 ÷ (71 × 10) = 0,07 lote.
- 07/10 (ATR de 65 pips): stop de 98 pips → 50 ÷ (98 × 10) = 0,05 lote.
El riesgo en dinero fue el mismo en los tres casos; el tamaño de la posición se más que duplicó entre abril y septiembre. Es este tipo de ajuste el que resulta natural cuando sigues pocos activos de cerca.

Cómo usar la regla 5-3-1 en el día a día
Haz una ficha de cada activo
Para cada uno de los cinco, anota el ATR promedio, los horarios de mayor movimiento, las fechas de publicación que suelen afectarlo (tasas, empleo, inflación) y los niveles de precio que observas. Actualiza la ficha una vez por semana.
Prueba cada estrategia por separado
Registra las operaciones por setup. Después de 30 a 50 operaciones de cada una, tendrás números para comparar: tasa de acierto, ganancia media, pérdida media. Solo entonces decide si alguna debe salir.
Respeta el horario incluso sin señal
Los días sin oportunidad dentro de tu ventana son parte del juego. Operar fuera del horario porque el día estuvo quieto es una de las formas más comunes de romper la regla.
Revisa la lista con criterio
Cambiar un activo está permitido, pero con motivo: la liquidez cayó, la volatilidad cambió de nivel, entiendes poco lo que mueve ese mercado. Una revisión por trimestre es suficiente.
Limitaciones
La regla organiza el estudio y la rutina; no crea ventaja estadística por sí sola. Cinco pares con dólar pueden moverse juntos en días de noticias estadounidenses, lo que concentra el riesgo. Y los números exactos (5, 3, 1) son una convención, no una ley: quien trabaja medio tiempo puede preferir 3-2-1.
Errores comunes al aplicar la regla 5-3-1
- Elegir los cinco activos por lo que está de moda esa semana, y no por liquidez y comprensión de lo que los mueve.
- Usar el mismo stop en porcentaje para activos con volatilidad muy diferente, como EUR/USD y USD/BRL.
- Mantener el mismo tamaño de posición cuando el ATR cambia de nivel.
- Tener tres estrategias que, en la práctica, son la misma entrada con nombres diferentes.
- Renunciar al horario fijo en los días sin señal.
- Ignorar que varios pares con dólar pueden caer o subir juntos, sumando el riesgo de operaciones abiertas al mismo tiempo.
Para practicar sin arriesgar dinero, arma tu lista de cinco activos en la cuenta demo, calcula el ATR de cada uno y opera solo los tres setups, siempre en el mismo horario, durante algunas semanas. Registra cada operación y compara los números al final del mes: los ejemplos anteriores describen lo que pasó en 2026, no lo que va a pasar.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
