

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
更新于:
风险管理交易风险管理:5个技巧帮你避免亏光本金
 Camila Nascimento编辑角色 · 风险与行为栏目
快速回答
五个基本的风险管理做法是:提前确定每笔操作的风险(通常是账户资金的1%到2%)、设置止损并不轻易移动、计算盈亏比、分散资产和交易时段,以及把一切都记录在日志里。仓位大小应该由止损距离决定,而不是一个固定的金额:借助ATR,即使波动率发生变化,金额风险也能保持一致。
风险管理是大多数新手会跳过的内容,他们急着直接进入挑选正确交易机会的环节。问题是,如果没有明确规定要承担多少风险、何时止损,以及如何应对连续亏损,再高的胜率也撑不了多久。
下面这五个做法不能保证盈利——没有任何做法能保证盈利。它们能降低一段糟糕的连续亏损把账户亏光的概率。为了不让这些讨论停留在抽象层面,我们用比特币(币安的BTC/USDT)在2026年4月到10月的真实波动率来计算仓位大小。
什么是交易中的风险管理
它是一套规则,在你开仓之前就规定好每笔操作、每一天以及总体最多能亏多少。它不负责挑选进场点,而是决定下注的大小,以及分析出错时该在哪里退出。一个资质平平但有良好风险管理的策略,往往比一个优秀但缺乏风险管理的策略活得更久。
5个风险管理技巧
1. 提前设定每笔操作的风险,而不是临时决定
一个常见的规则是每笔操作承担账户资金的1%到2%的风险。以10,000美元为例,这意味着一旦触及止损,最多亏损100到200美元。在市场没有波动的时候就确定这个数字,可以避免在图表剧烈波动时仓促决定。
2. 把止损当作规则,而不是建议
止损是在设定好的限度上结束亏损仓位的指令。最常见的陷阱,是把止损往后移,给交易「更多空间」,这会把一笔计划好的小额亏损,变成一笔没有计划的大额亏损。
3. 进场前先计算盈亏比
如果你拿50美元的风险去博取40美元的收益,胜率需要超过55.6%才能打平(50 ÷ 90)。如果拿50美元的风险去博取75美元的收益,打平的胜率只需要40%(50 ÷ 125)。把这个数字和你策略在过去操作中衡量出的真实胜率做比较。
4. 分散资产和交易时段
把所有操作都集中在同一个资产和同一个时段,会让账户暴露在单一事件的风险之下。把资金分散到关联性较低的资产上,比如一个货币对和一种大宗商品,可以避免所有亏损都出于同一个原因。
5. 把每笔操作都记录在交易日志里
记录资产、时间、承担的风险金额、结果以及进场的理由。积累20到30笔记录后,就能看出胜率是否可持续,也会显现出一些错误的模式,比如亏损之后反而操作得更频繁。
如何用ATR计算仓位大小
合适的仓位大小不是一个固定的金额,而是取决于止损设在多远的地方。衡量这个距离的一种常见方法是14日ATR(平均真实波幅),它显示的是价格平均每天的波动幅度。
- 金额风险:10,000美元的1% = 100美元。
- 止损距离:2 × ATR。
- 仓位大小:100美元 ÷ 止损距离。
2026年10月7日,比特币的ATR是2,187.23美元,当时价格为83,321.81美元。止损距离为4,374.46美元(占价格的5.25%),仓位大小为100 ÷ 4,374.46 = 0.02286 BTC,相当于约1,904.74美元的仓位。请注意:承担账户1%的风险,并不等于用账户1%的资金去买比特币。

真实案例:2026年比特币的ATR
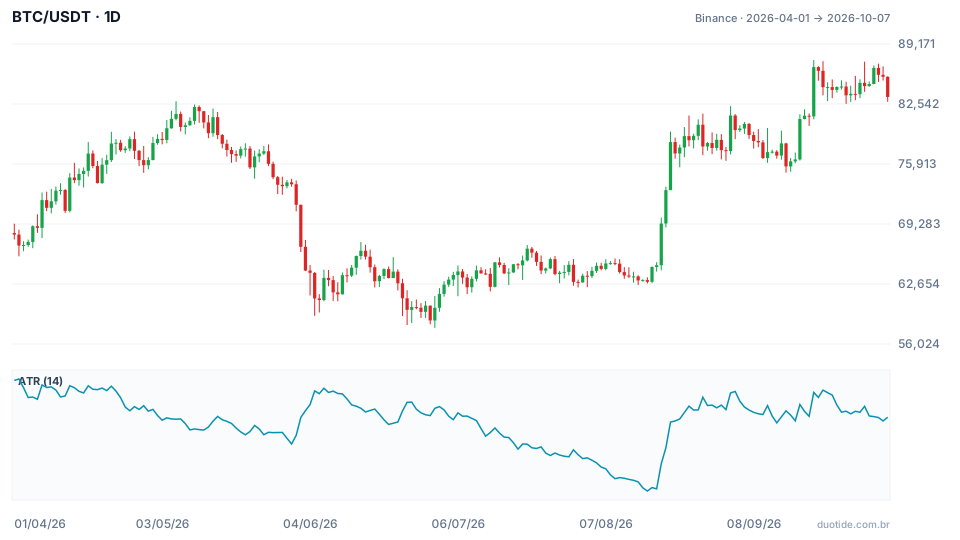
图表展示了BTC/USDT从2026年4月1日到2026年10月7日的走势,下方面板是14日ATR。在这段期间,价格上涨了22.33%,其中7月1日触及最低点57,800.19美元,9月21日触及最高点87,395.67美元。波动率变化很大,仓位大小理应随之调整。
4月:ATR处于最高水平,仓位较小
4月2日,ATR达到2,685.82美元,是这段期间的最高值,当时价格为66,901.99美元。按照同样的规则,止损距离为5,371.65美元(占价格的8.03%),止损价位在61,530.34美元,仓位为0.01862 BTC,相当于约1,245.47美元。这个止损在6月4日被触及,当天最低价跌到61,383.56美元。亏损会接近计划中的100美元,而价格随后继续下跌,直到7月1日跌到57,800.19美元。
8月:ATR处于最低水平,仓位较大
8月16日,ATR为1,226.13美元,是这段期间的最低值,当时价格为62,900.00美元。止损距离为2,452.26美元(占价格的3.90%),仓位则升至0.04078 BTC,相当于约2,564.98美元。三个例子中的金额风险都是一样的:100美元。这些例子描述的是已经发生的事,不是将会发生的事。
如何把这五个做法结合起来使用
定义什么情况下结束当天的交易
提前写下规则:一旦触及亏损上限(例如账户资金的3%)、完成固定数量的操作,或是达到目标,三者中无论哪个先发生,当天就结束交易。之后就关闭交易平台。
每笔操作都重新计算仓位大小
账户余额和波动率都会变化。要用当前的余额和当天的ATR重新计算仓位大小,不要直接沿用上一笔操作的仓位。
局限性
在价格剧烈波动或市场休市的情况下,止损的实际成交价可能比设定的价格更差,实际亏损会超出计划。ATR是根据过去的数据计算出来的,反应存在滞后。而且,任何风险规则都不能把一个期望值为负的策略变成期望值为正的策略。
风险管理中的常见错误
- 亏损后把仓位翻倍,想快速回本。
- 在信心特别强的日子里,把1%到2%的限额当成可以灵活调整的数字。
- 波动率翻倍时,仍沿用同样的仓位大小。
- 把仓位的总价值和承担的风险金额混为一谈。
- 因为最近的结果不错,就不再填写交易日志。
- 当价格接近止损位时,就把止损往远处移。
要练习的话,用几周时间在模拟账户上执行固定的每笔操作风险规则,并用当天的ATR计算每一笔的仓位大小。在日志里记录计划的风险、实际的盈亏以及进场的理由。把计划和实际结果进行对比,就能看出你的风险管理是真正落实了,还是只停留在纸面上。
先练习,再冒险。 开设 Duotide 账户,在拥有 10,000 美元虚拟资金的模拟账户中检验您的想法。
免费开户更新于:
Duotide 编辑部的编辑角色。文章由团队在人工智能辅助下撰写;报价和图表来自真实的市场数据。 撰写风险管理、仓位大小以及交易者决策背后的心理。
这篇文章对您有帮助吗?
成为第一个评分的人。
评论
- 还没有评论,欢迎抢先发表。
