

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
Gestão de riscoGestão de banca no trading: 7 técnicas com exemplo real
 Camila NascimentoPersonagem editorial · Redação de Risco e Comportamento
Resposta rápida
Gestão de banca é o conjunto de regras que limita quanto do capital você arrisca por operação, por dia e por mês. As técnicas mais usadas são arriscar de 1% a 2% por operação, ter limite de perda diário, ajustar o tamanho da posição à volatilidade (pelo ATR, por exemplo) e reduzir a exposição depois de perdas seguidas. Elas não garantem lucro: servem para que uma sequência ruim não acabe com a banca.
A relação risco/retorno olha para uma operação de cada vez. A gestão de banca olha para o conjunto: quanto do capital total você expõe, com que frequência e como esse capital se comporta ao longo de semanas e meses. É essa visão de conjunto que decide se um trader atravessa uma sequência ruim ou se perde a banca inteira em poucos dias.
Nenhuma técnica de gestão de banca garante lucro. Elas existem para controlar o dano quando as coisas dão errado, porque em algum momento vão dar. Neste guia, os exemplos usam as cotações diárias reais do ether (ETH/USDT na Binance) entre abril e outubro de 2026, para mostrar como a volatilidade muda o tamanho certo de uma posição.
O que é gestão de banca
Gestão de banca é o conjunto de regras que define quanto dinheiro entra em cada operação, quanto você aceita perder por dia e por mês, e o que muda depois de uma sequência de perdas. A conta que mais importa é a da recuperação: quem perde 20% da banca precisa ganhar 25% só para voltar ao ponto de partida; quem perde 50% precisa ganhar 100%. Quanto maior o buraco, mais difícil sair dele.
Veja o efeito de dez perdas seguidas, uma situação que acontece até com métodos que funcionam:
- Arriscando 1% por operação, sobram cerca de 90,4% da banca (0,99 elevado a 10).
- Arriscando 2%, sobram cerca de 81,7%.
- Arriscando 5%, sobram cerca de 59,9%, e a recuperação passa a exigir alta de quase 67%.

As 7 técnicas de gestão de banca
1. Percentual fixo por operação
Em vez de arriscar um valor fixo, defina um percentual do capital total, geralmente entre 1% e 2%. Se a banca cresce, o valor arriscado cresce junto; se encolhe depois de perdas, o valor arriscado diminui sozinho, o que impede que uma sequência ruim vire bola de neve. Arriscar 1% não significa comprar 1% da banca: significa que, se o stop for atingido, a perda será de 1%.
2. Limite de perda diário
Defina antes de começar o dia um teto de perda a partir do qual você para. Com banca de R$ 5.000,00 e limite de 5%, você encerra o dia ao perder R$ 250,00, não importa quantas operações isso tenha levado. O limite existe para os dias em que a cabeça não está boa ou o mercado está fora do normal.
3. Diversificar entre ativos pouco correlacionados
Duas ações do mesmo setor, ou dois pares de moedas que reagem à mesma notícia, multiplicam o risco sem multiplicar a proteção. Três posições de 1% em ativos que andam juntos se comportam como uma posição de 3%.
4. Ajustar o tamanho da posição à volatilidade
Um ativo mais volátil exige uma posição menor para manter o mesmo risco em dinheiro. A forma prática é usar o ATR (amplitude média verdadeira), que mede quanto o ativo costuma oscilar por dia, e calcular o tamanho da posição a partir dele. É a técnica que mostramos com números logo abaixo.
5. Separar capital de operação e reserva
Use para operar só uma parte do dinheiro disponível e mantenha o resto fora do mercado. O valor destinado ao trading deve ser dinheiro que, se perdido, não compromete contas nem compromissos.
6. Reduzir a exposição depois de perdas seguidas
Muitos traders fazem o contrário do que deveriam e aumentam a mão depois de perder, para recuperar rápido. A regra mais segura é a oposta: depois de duas ou três perdas seguidas, cair de 1% para 0,5% por operação e só voltar ao percentual normal depois de uma sequência consistente.
7. Revisar o plano todo mês
A banca muda de tamanho, os ativos operados mudam e a rotina também. Olhar o histórico de operações uma vez por mês mostra se os percentuais ainda fazem sentido ou precisam de ajuste.
Como calcular o tamanho da posição com o ATR
A fórmula junta as técnicas 1 e 4:
- Risco em dinheiro = banca × percentual por operação.
- Distância do stop = ATR × um multiplicador (2 é um valor comum).
- Quantidade = risco em dinheiro ÷ distância do stop.
Com uma banca de US$ 10.000,00 e risco de 1%, o risco por operação é US$ 100,00. Veja como a mesma regra muda o tamanho da posição em ETH conforme o ATR de 14 dias:
- 14/04/2026: ATR de US$ 112,51, o maior do período, com o ETH a US$ 2.322,44. Stop a 2 ATR = US$ 225,02. Quantidade = 100 ÷ 225,02 = 0,444 ETH, cerca de US$ 1.032,10 em exposição.
- 18/08/2026: ATR de US$ 46,24, o menor do período, com o ETH a US$ 1.917,85. Stop a 2 ATR = US$ 92,48. Quantidade = 100 ÷ 92,48 = 1,081 ETH, cerca de US$ 2.073,80.
- 07/10/2026: ATR de US$ 86,64, com o ETH a US$ 2.574,14. Stop a 2 ATR = US$ 173,28. Quantidade = 0,577 ETH, cerca de US$ 1.485,54.
O risco é sempre US$ 100,00. O que muda é a quantidade: em abril, com o mercado agitado, a posição tinha metade do tamanho da de agosto.

Exemplo real: o ATR do ether em 2026
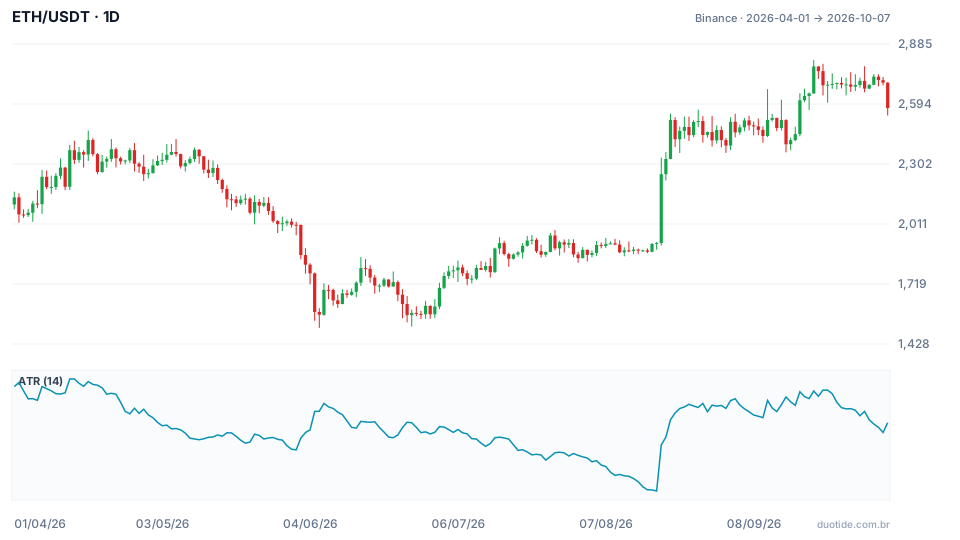
O gráfico mostra o preço do ETH e, embaixo, o ATR de 14 dias. Três momentos ajudam a entender por que a gestão de banca não pode depender de um número fixo:
Abril: volatilidade alta, posição menor
No começo de abril o ATR estava perto de US$ 108 e chegou a US$ 112,51 em 14/04. Quem usasse o mesmo stop de US$ 90 de um período calmo seria tirado da operação pelo ruído normal do mercado. O ATR alto pedia stop mais largo e, para manter o risco em 1%, posição menor.
Agosto: a calmaria antes do salto
Em 18/08 o ATR estava no menor nível da janela, US$ 46,24. No dia seguinte, 19/08, o ETH foi de US$ 1.917,85 para US$ 2.252,80, alta de 17,5% em um único dia, com amplitude de US$ 427,65 entre a mínima e a máxima, mais de nove vezes o ATR da véspera. Uma posição vendida com stop de 2 ATR teria sido atingida com folga. ATR baixo não promete calma; ele só descreve o passado recente.
Junho a outubro: o ciclo completo
A mínima do período veio em 06/06, a US$ 1.505,68, e a máxima em 21/09, a US$ 2.807,34. Entre os dois pontos o ATR ficou abaixo de US$ 65 em boa parte de agosto, com mínima de US$ 46,24, e voltou a passar de US$ 100 em setembro. Uma regra baseada em ATR acompanha essas mudanças sozinha; uma regra de quantidade fixa não.
Como usar essas técnicas juntas
Monte camadas de proteção
As técnicas se complementam. Um plano simples: arriscar 1% por operação, com quantidade calculada pelo ATR; parar ao perder 3% no dia; não somar mais de 3% de risco em ativos que andam juntos; cair para 0,5% depois de três perdas seguidas.
Escreva o plano antes de operar
Regras decididas no meio da operação costumam ser decididas pela emoção. Anote os percentuais e os limites e trate-os como fixos até a próxima revisão mensal.
Limitações
O stop não garante o preço de saída: em saltos como o de 19/08, ou em aberturas com gap, a execução pode sair pior que o planejado, e a perda passa do 1%. O ATR também olha para trás e não antecipa notícias. Por isso vale manter uma margem de segurança e evitar operar com tudo o que o cálculo permitiria.
Erros comuns na gestão de banca
- Confundir risco de 1% com investir 1% da banca: o que limita a perda é a distância do stop.
- Usar a mesma quantidade em qualquer ativo e em qualquer fase de volatilidade.
- Aumentar a mão depois de perdas para recuperar rápido.
- Abrir várias posições correlacionadas e achar que o risco está diversificado.
- Mover o stop para longe quando o preço se aproxima dele.
- Esquecer que os exemplos acima descrevem o que aconteceu, não o que vai acontecer.
Para praticar sem arriscar dinheiro, abra a conta demo, escolha um ativo, calcule o tamanho de cada posição com o ATR e o risco de 1%, e registre durante algumas semanas o resultado, a perda máxima e a maior sequência de perdas. Esse registro mostra se o seu plano aguenta o mercado real.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Escreve sobre gestão de risco, tamanho de posição e a psicologia por trás das decisões de quem opera.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
