

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
Gestão de riscoTrailing stop: como usar sem cortar seus ganhos cedo demais
 Camila NascimentoPersonagem editorial · Redação de Risco e Comportamento
Resposta rápida
O trailing stop é um stop que sobe junto com o preço, mantendo uma distância fixa da máxima atingida, e fica parado quando o preço recua. Para não sair cedo demais, a distância precisa ser maior que a oscilação normal do ativo, e uma forma prática de medir essa oscilação é o ATR. Distância curta protege mais lucro, mas é acionada por qualquer correção comum.
O trailing stop é uma das ferramentas mais úteis para proteger lucro sem acompanhar o gráfico o tempo todo. Em vez de um stop fixo, ele acompanha o preço a favor da operação e trava parte do ganho conforme o movimento avança. O problema é que, mal calibrado, ele encerra operações vencedoras na primeira correção comum e tira você de um movimento que ainda tinha espaço.
Neste guia, simulamos trailing stops com distâncias diferentes sobre as cotações diárias reais da Nvidia (NVDA) entre março e outubro de 2026, para mostrar na prática o que muda quando a distância é curta ou larga.
O que é trailing stop
O trailing stop é definido por uma distância, em percentual, em valor ou em múltiplos de volatilidade, em relação ao preço mais favorável que a operação já atingiu. Em uma compra, se o preço faz uma nova máxima, o stop sobe e mantém a distância. Se o preço recua, o stop fica parado no último nível. Quando o preço volta até ele, a posição é encerrada.
Ele não substitui o stop loss inicial. O stop inicial define o risco máximo da entrada; o trailing stop entra em cena para proteger o lucro que já apareceu. Na maior parte das plataformas, o trailing começa exatamente no ponto do stop inicial e vai subindo a partir dali.
Como calcular a distância do trailing stop com o ATR
A distância mais comum entre iniciantes é um percentual fixo, como 3%. O defeito é que 3% pode ser muito para um ativo calmo e pouco para um ativo agitado. O ATR (amplitude média verdadeira) resolve isso medindo quanto o ativo oscila, em média, por dia. A regra fica: stop = maior preço desde a entrada − (k × ATR), com k normalmente entre 2 e 4.
Exemplo com números reais: em 31/03/2026 a NVDA fechou a US$ 174,40, e o ATR de 14 dias estava em US$ 5,84.
- 1 × ATR: distância de US$ 5,84, stop inicial em US$ 168,56.
- 2 × ATR: distância de US$ 11,67, stop inicial em US$ 162,73.
- 3 × ATR: distância de US$ 17,51, stop inicial em US$ 156,89.
- 4 × ATR: distância de US$ 23,35, stop inicial em US$ 151,05.
A distância também define o tamanho da posição. Quem aceita perder US$ 200 por operação pode comprar 34 ações com o stop de 1 × ATR (200 ÷ 5,84 = 34,2) e só 11 com o stop de 3 × ATR (200 ÷ 17,51 = 11,4). Stop mais largo não significa risco maior em dinheiro, desde que a posição seja menor.
Exemplo real: trailing stop na Nvidia em 2026
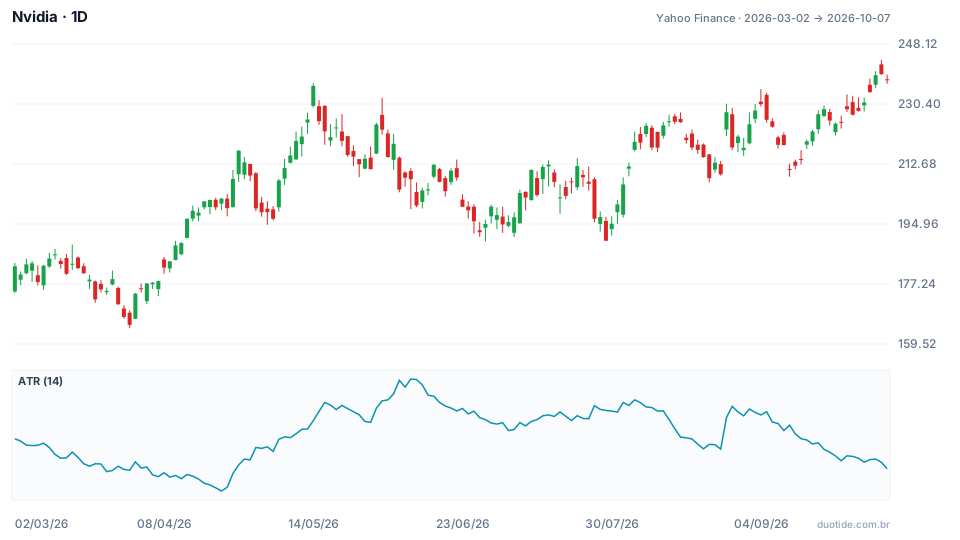
O painel de baixo mostra o ATR de 14 dias da NVDA. Ele variou de US$ 4,88 (22/04) a US$ 8,56 (09/06): a mesma ação oscilava quase o dobro em junho do que em abril. Um stop em valor fixo teria sido apertado demais num mês e folgado demais no outro. Simulamos o trailing stop com a distância calculada pelo ATR do dia da entrada, sobre as máximas e mínimas diárias.
Entrada em 31/03: o stop curto saiu antes da alta
Com 1 × ATR, a máxima de 01/04 (US$ 177,37) levou o stop a US$ 171,53, e a mínima de 02/04 (US$ 171,37) o acionou: perda de US$ 2,87 por ação, ou 1,6%. Um trailing de 3% teve o mesmo destino, saindo a US$ 172,05. Nas três semanas seguintes, a NVDA subiu até US$ 216,83 em 27/04.
Com 2 × ATR, o stop acompanhou a alta até US$ 205,16 e foi acionado em 30/04, quando a mínima foi US$ 198,70: ganho de US$ 30,76, ou 17,6%. Com 3 × ATR, a saída foi no mesmo dia, a US$ 199,32, ganho de 14,3%. Com 4 × ATR, o stop (US$ 193,48) resistiu à correção do início de maio, cuja mínima foi US$ 194,74 em 04/05, e a operação pegou a alta seguinte até US$ 236,54 em 14/05. O stop subiu para US$ 213,19 e foi acionado em 26/05: ganho de US$ 38,79, ou 22,2%.
Entrada em 02/07: o stop largo devolveu tudo
A NVDA fechou a US$ 194,83, com ATR de US$ 7,12. Dessa vez o resultado se inverteu. Com 1 × ATR, a saída foi em 13/07 a US$ 203,88, ganho de 4,6%. Com 2 × ATR, em 17/07, ganho de 2,4%. Com 3 × ATR, a alta até US$ 214,39 não foi suficiente para afastar o stop da entrada, e a saída em 28/07 a US$ 193,02 deu perda de 0,9%. Já o stop de 4 × ATR seguia aberto em 07/10, com o stop em US$ 214,87 e a ação a US$ 237,47.
A lição dos dois casos: não existe distância que vença sempre. Stop curto ganha em movimentos curtos e perde nos longos; stop largo faz o contrário. O que dá para controlar é que a distância respeite a oscilação normal do ativo e combine com o tipo de movimento que você quer capturar.

Como usar o trailing stop
Defina a distância pela volatilidade
Use o ATR do tempo gráfico em que você opera. No diário, 2 a 3 × ATR é um ponto de partida comum para operações de algumas semanas; em operações de um dia, a referência é o ATR do gráfico de minutos, não o do diário.
Ajuste ao horizonte da operação
Quem busca movimentos de poucos dias aceita stops mais curtos e saídas frequentes. Quem quer seguir tendências de meses precisa de distância maior e de estômago para devolver parte do lucro nas correções.
Considere ativar o trailing só depois de um lucro mínimo
Logo após a entrada o ruído pesa mais em proporção ao movimento. Uma alternativa é manter o stop inicial fixo até a operação andar, por exemplo, 1 × ATR a favor, e só então começar a subir o stop.
Escolha o preço de referência
Algumas plataformas movem o stop pela máxima do candle; outras, pelo fechamento. Pelo fechamento o stop sobe mais devagar e sofre menos com picos de um dia. Saiba qual regra a sua plataforma usa antes de comparar resultados.
Limitações
O trailing stop não garante o preço de saída: se o ativo abrir com gap abaixo do stop, a ordem é executada pelo preço disponível, que pode ser bem pior. Em mercado lateral, ele tende a ser acionado repetidas vezes sem ganho relevante. E a simulação acima usa dados passados de um único ativo; outro período ou outro ativo dariam números diferentes.
Erros comuns ao usar trailing stop
- Usar distância menor que a oscilação diária normal: em 02/04, um stop de 1 × ATR foi acionado por uma oscilação comum.
- Aplicar o mesmo percentual a todos os ativos, ignorando que cada um tem volatilidade diferente.
- Apertar o stop manualmente por ansiedade quando o preço se aproxima dele, mudando a regra no meio da operação.
- Afastar o stop para não ser acionado, o que transforma proteção de lucro em prejuízo maior.
- Escolher a distância olhando um único exemplo passado em que ela funcionou bem.
- Esquecer de reduzir o tamanho da posição quando o stop fica mais largo.
Para treinar, abra a conta demo, escolha um ativo, calcule o ATR e teste duas distâncias diferentes em operações simuladas durante algumas semanas. Anote onde cada stop teria saído e quanto do movimento ele capturou. O seu registro vai mostrar qual distância combina com o seu estilo, sem arriscar dinheiro.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Escreve sobre gestão de risco, tamanho de posição e a psicologia por trás das decisões de quem opera.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
