

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
RisikomanagementTake-Profit und Stop-Loss: was sie sind und wie man sie berechnet
 Camila NascimentoRedaktionelle Figur · Ressort Risiko & Verhalten
Kurze Antwort
Stop-Loss ist der Preis, bei dem Sie bereit sind, mit Verlust auszusteigen; Take-Profit ist der Preis, bei dem Sie den geplanten Gewinn realisieren, beide vor dem Einstieg festgelegt. Eine praktische Berechnungsweise ist, den Stop etwa 2 Mal den ATR vom Einstieg entfernt zu setzen (oder jenseits einer Unterstützung) und das Ziel bei einem Vielfachen des Risikos oder knapp vor dem nächsten Widerstand. Mit einem Ziel vom doppelten Risiko reicht es, mehr als 33% der Operationen richtig zu treffen, um vor Kosten kein Geld zu verlieren.
Take-Profit und Stop-Loss sind zwei Preise, die vor dem Öffnen einer Operation festgelegt werden: einer markiert, wo der geplante Gewinn realisiert wird, der andere, bis wohin der Verlust akzeptabel ist. Es wirkt einfach, aber es ist die Art, diese Niveaus zu berechnen, und nicht nur die Tatsache, dass sie existieren, die ein solides Risikomanagement von einer Wette unterscheidet.
In diesem Leitfaden nutzen wir die echten Tageskurse von Apple (AAPL) zwischen April und Oktober 2026, um Stop und Ziel mit dem ATR zu berechnen und zu zeigen, was bei jeder Wahl geschehen wäre.
Was sind Stop-Loss und Take-Profit
Der Stop-Loss schließt die Operation automatisch, wenn der Preis ein vordefiniertes Verlustniveau erreicht. Der Take-Profit schließt die Operation, wenn der Preis den geplanten Gewinn erreicht. Zusammen legen sie das Risiko-Ertrags-Verhältnis vor dem Einstieg fest, wenn der Kopf noch kühl ist.
Drei Arten, den Stop zu positionieren
- Chartstruktur: etwas jenseits einer jüngsten Unterstützung oder eines Widerstands.
- Volatilität: ein Vielfaches des ATR, der durchschnittlichen Tagesspanne des Vermögenswerts, um nicht innerhalb des normalen Rauschens zu liegen.
- Fester Prozentsatz: üblicher bei langen Fristen, ignoriert aber die Volatilität jedes Vermögenswerts.
Drei Arten, das Ziel zu positionieren
- Vielfaches des Risikos: zwei- oder dreimal der Abstand zwischen Einstieg und Stop.
- Struktur: etwas vor dem nächsten Widerstand (bei Käufen) oder der nächsten Unterstützung (bei Verkäufen).
- Beweglicher Ausstieg: ein Trailing-Stop, der dem Preis folgt, statt ein festes Ziel.

Wie man Stop-Loss und Take-Profit mit dem ATR berechnet
Am 28.08.2026 schloss Apple bei US$ 319,70, mit einem 14-Tage-ATR von US$ 7,15.
- Stop von 2 ATR: 319,70 − 2 × 7,15 = US$ 305,40, Risiko von US$ 14,30 pro Aktie (4,47%).
- Ziel vom doppelten Risiko: 319,70 + 2 × 14,30 = US$ 348,30.
- Ziel nach der Struktur: das vorherige Hoch war US$ 344,57, am 29.07.; ein Ziel knapp darunter, bei US$ 343,00, ergäbe einen Gewinn von US$ 23,30 (7,29%), oder dem 1,63-Fachen des Risikos.
- Positionsgröße, um US$ 100 zu riskieren: 100 ÷ 14,30 = 6,99, oder 7 Aktien.
Reales Beispiel: was jede Wahl bei Apple ergeben hätte
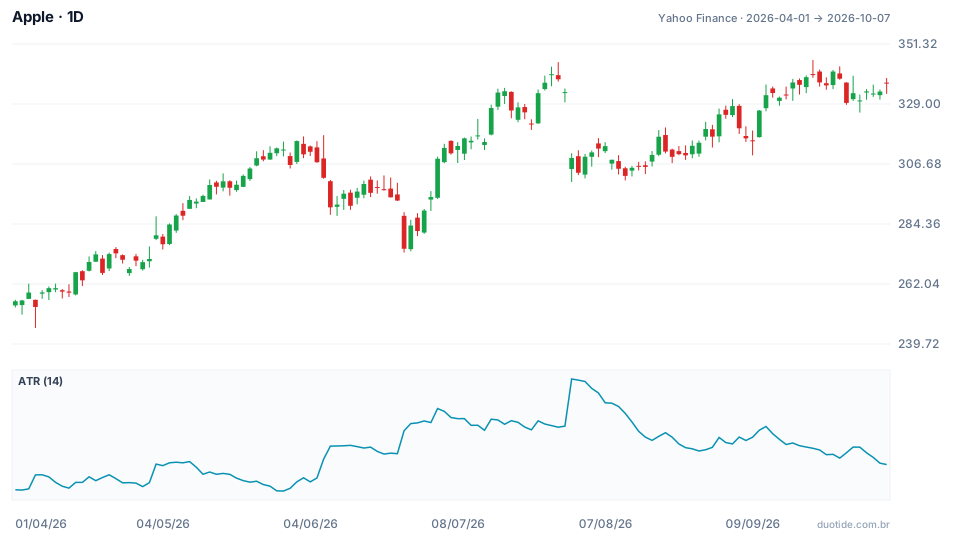
Der Chart zeigt den 14-Tage-ATR von Apple. Er schwankte von US$ 5,57 am 29.05. bis US$ 9,87 am 31.07. und lag am 07.10. bei US$ 6,58. Drei Situationen zeigen, wie Stop und Ziel das Ergebnis desselben Einstiegs verändern.
Stop von 1 ATR: vor dem Anstieg ausgestoppt
Mit einem Stop von nur 1 ATR, bei US$ 312,55, wäre die Operation am 09.09. geschlossen worden, als das Tief US$ 309,90 erreichte. Danach stieg die Aktie bis auf US$ 345,34 am 22.09. Ein im Verhältnis zur Volatilität zu kurzer Stop wird meist durch das Rauschen erreicht, nicht durch einen Fehler der Idee.
Ziel von 2R gegen Ziel nach Struktur
Mit dem Stop von 2 ATR lag das Tief vom 09.09. über dem Stop, und die Operation lief weiter. Das Ziel nach der Struktur, bei US$ 343,00, wurde am 22.09. erreicht, als das Hoch US$ 345,34 betrug. Das Ziel von 2R, bei US$ 348,30, wurde bis zum 07.10. nie erreicht: Am 29.09. schloss die Aktie bei US$ 329,40, 4,62% unter dem Hoch vom 22.09. Wer auf dem festen Vielfachen bestand, gab einen Großteil des Gewinns zurück; wer den vorherigen Widerstand respektierte, realisierte 1,63R.
Gap im Juni: der Stop garantiert nicht den Preis
Am 24.06. schloss Apple bei US$ 293,08. Am 25.06. eröffnete sie bei US$ 287,40, 1,94% darunter, und schloss bei US$ 275,15, ein Tagesrückgang von 6,12%. Ein Stop bei US$ 290,00 wäre bei der Eröffnung ausgeführt worden, nahe US$ 287,40, und nicht beim Orderpreis. Diese Beispiele beschreiben, was geschehen ist, nicht, was geschehen wird.

Das Risiko-Ertrags-Verhältnis in der Praxis
Das Risiko-Ertrags-Verhältnis bestimmt die minimale Trefferquote, um kein Geld zu verlieren: Mindestquote = 1 ÷ (1 + R). Mit einem Ziel von 1R sind es 50%; mit 2R, 33%; mit 3R, 25%.
Bei zehn Operationen mit einem Risiko von US$ 3,00 und einem Ziel von US$ 6,00 (2R) ergeben vier Treffer und sechs Fehlschläge einen Gewinn von US$ 24,00 gegen einen Verlust von US$ 18,00: ein Saldo von US$ 6,00 bei nur 40% Trefferquote. Mit einem Ziel von 1R würde dieselbe Sequenz einen Verlust von US$ 6,00 ergeben. Kosten und Spread fließen in diese Rechnung ein und erhöhen die Mindestquote.
Wie man Take-Profit und Stop-Loss nutzt
Stop am Einstiegspunkt (Breakeven)
Wenn die Operation um einen Abstand gleich dem Risiko vorangekommen ist, beseitigt das Verschieben des Stops auf den Einstiegspreis die Chance, dass ein Gewinn zum Verlust wird. Der Nachteil ist, bei einer normalen Korrektur ausgestoppt zu werden; deshalb warten viele Trader einen Vorsprung von 1R oder mehr ab.
Teilausstieg
Die Hälfte beim Ziel nach der Struktur zu realisieren und den Rest mit beweglichem Stop zu lassen, kombiniert die beiden Ansätze aus dem Apple-Beispiel.
Einschränkungen
Keine Berechnung garantiert, dass das Ziel erreicht wird oder dass der Stop zum exakten Preis ausgeführt wird. Der ATR wird anhand der Vergangenheit berechnet und ändert sich mit der Zeit, also überprüfen Sie die Niveaus, wenn sich die Volatilität stark ändert.
Häufige Fehler bei der Festlegung von Take-Profit und Stop-Loss
- Den Stop entfernen, wenn sich der Preis ihm nähert, und so einen kleinen Verlust in einen großen verwandeln.
- Das Ziel so nah am Einstieg setzen, dass die Gewinne die Verluste nicht ausgleichen.
- Einen Stop von 1 ATR oder weniger nutzen und vom normalen Rauschen des Vermögenswerts ausgestoppt werden.
- Ein Risikovielfaches festlegen, ohne zu prüfen, ob ein Widerstand im Weg liegt.
- Spread, Gebühren und Gaps bei der Berechnung des echten Risikos ignorieren.
Um ohne Risiko zu üben, nutzen Sie das Demokonto, um vor jeder Operation Stop, Ziel, den ATR des Tages und das Risiko-Ertrags-Verhältnis zu notieren. Vergleichen Sie nach einigen Wochen das Ergebnis von Zielen nach Vielfachem und nach Struktur in Ihrem Tagebuch: Die Zahlen zeigen, welche Kombination bei dem von Ihnen gehandelten Vermögenswert funktioniert.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Schreibt über Risikomanagement, Positionsgröße und die Psychologie hinter den Entscheidungen von Tradern.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
