

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgoTake profit y stop loss: qué son y cómo calcularlos (guía completa)
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
El stop loss es el precio en el que aceptas salir con pérdida; el take profit es el precio en el que realizas la ganancia planeada, ambos definidos antes de la entrada. Una forma práctica de calcular es colocar el stop a cerca de 2 veces el ATR de la entrada (o más allá de un soporte) y el objetivo en un múltiplo del riesgo o justo antes de la próxima resistencia. Con un objetivo de dos veces el riesgo, basta acertar más del 33% de las operaciones para no perder dinero, antes de los costos.
Take profit y stop loss son dos precios definidos antes de abrir una operación: uno marca dónde se realizará la ganancia planeada, el otro hasta dónde es aceptable la pérdida. Parece simple, pero es la forma de calcular esos niveles, y no solo el hecho de que existan, lo que separa una gestión de riesgo sólida de una apuesta.
En esta guía usamos las cotizaciones diarias reales de Apple (AAPL) entre abril y octubre de 2026 para calcular el stop y el objetivo con el ATR y mostrar qué habría pasado con cada elección.
Qué son el stop loss y el take profit
El stop loss cierra la operación automáticamente cuando el precio llega a un nivel de pérdida predefinido. El take profit cierra la operación cuando el precio llega a la ganancia planeada. Juntos, definen la relación riesgo-retorno antes de la entrada, cuando la cabeza todavía está fría.
Tres formas de posicionar el stop
- Estructura del gráfico: un poco más allá de un soporte o resistencia reciente.
- Volatilidad: un múltiplo del ATR, la amplitud promedio diaria del activo, para no quedar dentro del ruido normal.
- Porcentaje fijo: más común en plazos largos, pero ignora la volatilidad de cada activo.
Tres formas de posicionar el objetivo
- Múltiplo del riesgo: dos o tres veces la distancia entre la entrada y el stop.
- Estructura: un poco antes de la próxima resistencia (en compras) o soporte (en ventas).
- Salida móvil: un trailing stop que acompaña al precio en vez de un objetivo fijo.

Cómo calcular stop loss y take profit con el ATR
El 28/08/2026 Apple cerró a US$ 319,70, con un ATR de 14 días de US$ 7,15.
- Stop de 2 ATR: 319,70 − 2 × 7,15 = US$ 305,40, riesgo de US$ 14,30 por acción (4,47%).
- Objetivo de 2 veces el riesgo: 319,70 + 2 × 14,30 = US$ 348,30.
- Objetivo por estructura: el máximo anterior fue US$ 344,57, el 29/07; un objetivo justo debajo, en US$ 343,00, daría una ganancia de US$ 23,30 (7,29%), o 1,63 veces el riesgo.
- Tamaño de la posición para arriesgar US$ 100: 100 ÷ 14,30 = 6,99, o 7 acciones.
Ejemplo real: qué habría dado cada elección en Apple
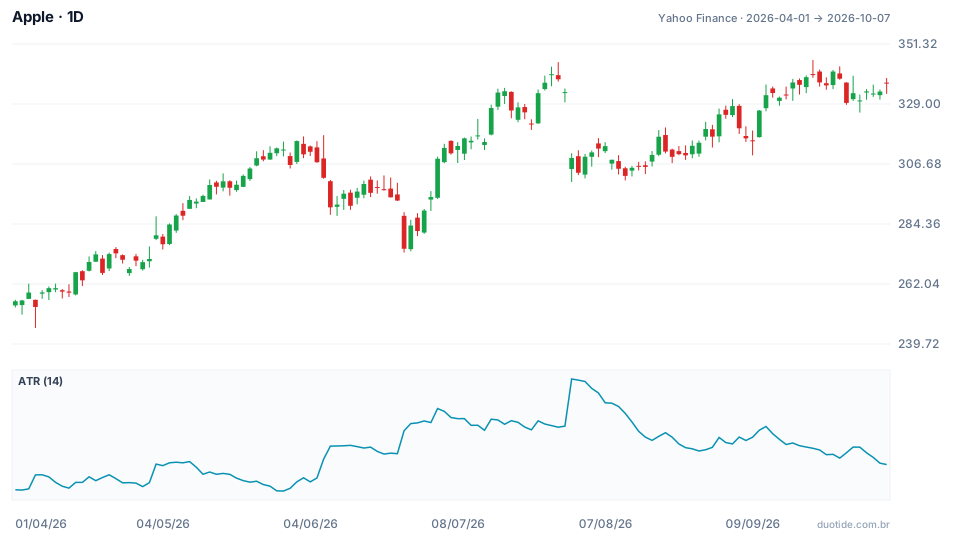
El gráfico muestra el ATR de 14 días de Apple. Varió de US$ 5,57 el 29/05 a US$ 9,87 el 31/07 y estaba en US$ 6,58 el 07/10. Tres situaciones muestran cómo el stop y el objetivo cambian el resultado de la misma entrada.
Stop de 1 ATR: sacado antes de la subida
Con un stop de solo 1 ATR, en US$ 312,55, la operación habría sido cerrada el 09/09, cuando el mínimo llegó a US$ 309,90. Después de eso la acción subió hasta US$ 345,34 el 22/09. Un stop demasiado corto respecto a la volatilidad suele ser alcanzado por el ruido, no por el error de la idea.
Objetivo de 2R contra objetivo por estructura
Con el stop de 2 ATR, el mínimo del 09/09 quedó por encima del stop, y la operación continuó. El objetivo por estructura, en US$ 343,00, se alcanzó el 22/09, cuando el máximo fue US$ 345,34. El objetivo de 2R, en US$ 348,30, nunca se alcanzó hasta el 07/10: el 29/09 la acción cerró a US$ 329,40, 4,62% por debajo del máximo del 22/09. Quien insistió en el múltiplo fijo devolvió buena parte de la ganancia; quien respetó la resistencia anterior realizó 1,63R.
Gap de junio: el stop no garantiza el precio
El 24/06 Apple cerró a US$ 293,08. El 25/06 abrió a US$ 287,40, 1,94% por debajo, y cerró a US$ 275,15, una caída del 6,12% en el día. Un stop en US$ 290,00 habría sido ejecutado en la apertura, cerca de US$ 287,40, y no en el precio de la orden. Estos ejemplos describen lo que pasó, no lo que va a pasar.

La relación riesgo-retorno en la práctica
La relación riesgo-retorno define la tasa de acierto mínima para no perder dinero: tasa mínima = 1 ÷ (1 + R). Con un objetivo de 1R, es 50%; con 2R, 33%; con 3R, 25%.
En diez operaciones con riesgo de US$ 3,00 y objetivo de US$ 6,00 (2R), cuatro aciertos y seis errores resultan en una ganancia de US$ 24,00 contra una pérdida de US$ 18,00: saldo de US$ 6,00 con solo 40% de acierto. Con un objetivo de 1R, la misma secuencia daría una pérdida de US$ 6,00. Los costos y el spread entran en esa cuenta y elevan la tasa mínima.
Cómo usar take profit y stop loss
Stop en el punto de entrada (breakeven)
Cuando la operación avanza una distancia igual al riesgo, mover el stop al precio de entrada elimina la posibilidad de que una ganancia se convierta en pérdida. La contrapartida es ser sacado en una corrección normal; por eso muchos traders esperan un avance de 1R o más.
Salida parcial
Realizar la mitad en el objetivo por estructura y dejar el resto con stop móvil combina los dos enfoques del ejemplo de Apple.
Limitaciones
Ningún cálculo garantiza que el objetivo se alcanzará o que el stop se ejecutará en el precio exacto. El ATR se calcula sobre el pasado y cambia con el tiempo, así que revisa los niveles cuando la volatilidad cambie mucho.
Errores comunes al definir take profit y stop loss
- Alejar el stop cuando el precio se acerca a él, convirtiendo una pérdida pequeña en grande.
- Colocar el objetivo tan cerca de la entrada que las ganancias no pagan las pérdidas.
- Usar un stop de 1 ATR o menos y ser sacado por el ruido normal del activo.
- Fijar un múltiplo de riesgo sin ver si hay una resistencia en el camino.
- Ignorar el spread, las comisiones y los gaps en el cálculo del riesgo real.
Para practicar sin arriesgar dinero, usa la cuenta demo para registrar, antes de cada operación, el stop, el objetivo, el ATR del día y la relación riesgo-retorno. Después de algunas semanas, compara el resultado de objetivos por múltiplo y por estructura en tu diario: los números van a mostrar qué combinación funciona en el activo que operas.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
