

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
RisikomanagementWas ist Hebel im Trading und wie funktioniert er?
 Camila NascimentoRedaktionelle Figur · Ressort Risiko & Verhalten
Kurze Antwort
Hebel bedeutet, eine kleine Margin als Sicherheit zu nutzen, um eine größere Position zu kontrollieren: Bei 1:30 bewegt jeder 1 US$ Margin 30 US$. Gewinne und Verluste werden auf die gesamte Position berechnet, sodass eine Bewegung von 1 % bei einer Position, die elfmal größer als das Konto ist, 11 % des Kontos kostet. Das reale Risiko bemisst sich an der Positionsgröße und am Abstand zum Stop, nicht an der Margin.
Hebel ist eines der mächtigsten Werkzeuge im Trading und eines der am meisten missverstandenen. Er erlaubt es, eine größere Position zu öffnen, als das eingezahlte Geld, indem ein Teil davon als Sicherheit dient. Das Ergebnis wird jedoch auf die gesamte Position berechnet, nicht auf die Sicherheit.
Um aus dem allgemeinen Beispiel herauszukommen, nutzen wir die realen Tageskurse des EUR/USD (Daten von Yahoo Finance) zwischen April und Oktober 2026 sowie den ATR, einen Indikator, der misst, wie stark sich das Paar üblicherweise pro Tag bewegt. Mit diesen Zahlen lässt sich die reale Größe des Risikos jeder Hebelstufe erkennen.
Was ist Hebel
Ein Hebel von 1:30 bedeutet, dass Sie für jeden 1 US$ Margin eine Position von 30 US$ kontrollieren. Die Margin ist die Sicherheit, die reserviert bleibt, während die Position offen ist. Der Hebel verändert nicht die Marktexponierung: Er verändert nur, wie viel Geld gebunden sein muss, um die Position zu öffnen.
Margin und Margin Call
Wenn sich der Preis gegen Sie bewegt und der Verlust sich dem verfügbaren Geld im Konto nähert, kann die Plattform eine zusätzliche Einzahlung verlangen (den Margin Call) oder die Position automatisch schließen. Bei einer abrupten Bewegung kann diese Schließung deutlich vor dem Stop erfolgen, den Sie sich vorgestellt hatten.

Wie man das Risiko einer gehebelten Position berechnet
Drei Rechnungen lösen fast alles:
- Positionswert = Menge × Preis.
- Erforderliche Margin = Positionswert ÷ Hebel.
- Risiko in Geld = Abstand zum Stop × Menge. Die Margin fließt in diese Rechnung nicht ein.
Beispiel mit dem echten EUR/USD
Am 07.10.2026 schloss der EUR/USD bei 1,12535, und der 14-Tage-ATR lag bei 0,00654, also etwa 65 Pips typischer Tagesbewegung. Stellen Sie sich ein Konto mit 1.000 US$ und ein Mini-Lot (10.000 Euro) vor, bei dem jeder Pip 1 US$ wert ist:
- Positionswert: 10.000 × 1,12535 = 11.253,50 US$, mehr als das 11-Fache der Kontogröße.
- Margin mit Hebel 1:30: 11.253,50 ÷ 30 = 375,12 US$.
- Ein typischer Tag (65,4 Pips): 65,40 US$, oder 6,5 % des Kontos, an einem einzigen gewöhnlichen Tag.
Nun dasselbe Konto mit Hebel 1:100 und drei Mini-Lots. Die Margin sinkt auf 337,61 US$, und es scheint, als bliebe Geld übrig, aber die Position ist 33.760,50 US$ wert, und ein typischer Tag kostet bereits 196,20 US$, fast 20 % des Kontos. Die niedrige Margin versteckt das Risiko; entscheidend ist die Positionsgröße.
Reales Beispiel: was der EUR/USD 2026 tat
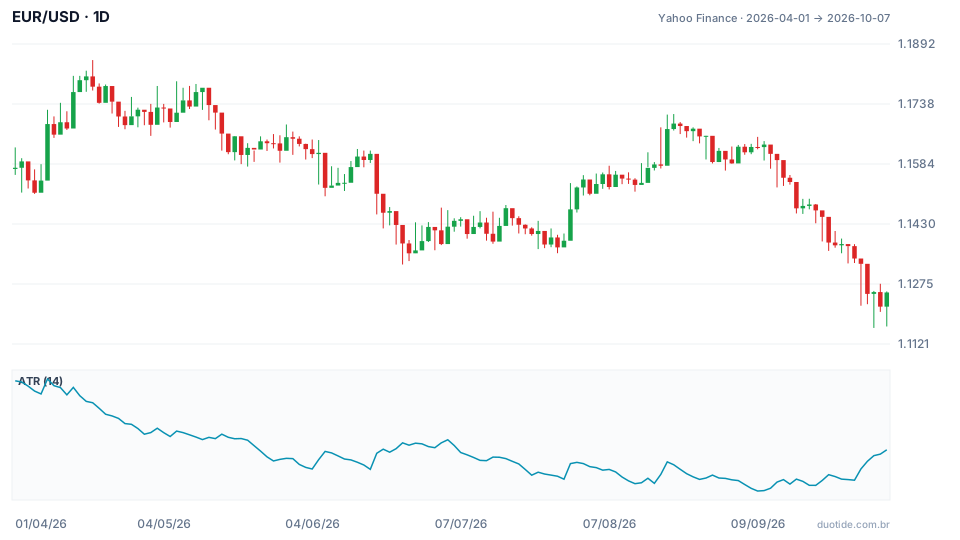
Der Chart zeigt den Preis des EUR/USD und darunter den 14-Tage-ATR. Drei Situationen zeigen, warum der Hebel nach dem schlechtesten Szenario berechnet werden muss, nicht nach dem Durchschnittstag:
8. April: der bewegteste Tag
Das Paar stieg von 1,15412 am 07.04. auf 1,16866 am 08.04., ein Anstieg von 1,26 % an einem Tag, der größte des Zeitraums. Der ATR erreichte den Höchststand des Zeitraums, 0,00965 (etwa 97 Pips). Mit drei Mini-Lots würde dieser eine Tag etwa 436 US$ Ergebnis bedeuten, nach oben oder unten, auf einem Konto von 1.000 US$.
18. Juni: der größte Tagesrückgang
Vom Schlusskurs am 17.06. (1,16100) zum Schlusskurs am 18.06. (1,15073) fiel das Paar um 0,88 %, oder 102,7 Pips. Mit einem Mini-Lot ein Verlust von 102,70 US$; mit drei, 308,10 US$, fast ein Drittel des Kontos an einem Tag.
April bis Oktober: der kumulierte Rückgang
Vom Schlusskurs am 16.04. (1,18092) zum Schlusskurs am 06.10. (1,12171) fiel der EUR/USD um 5,01 %, oder 592 Pips. Das wirkt wenig für jemanden, der in Prozent denkt. Für jemanden, der mit einem Mini-Lot long war, wären das 592 US$ Verlust, 59 % des Kontos. Mit drei Mini-Lots würde der Verlust über 1.700 US$ liegen, und das Konto wäre durch den Margin Call schon viel früher auf null gewesen.

Wie man Hebel mit Kontrolle nutzt
Beginnen Sie beim Risiko, nicht beim Hebel
Legen Sie fest, wie viel Sie pro Operation zu verlieren bereit sind, zum Beispiel 1 % des Kontos (10 US$), und wo der Stop liegt. Wenn der Stop bei 1,5 ATR liegt, etwa 98 Pips mit dem ATR vom 07.10., ist die richtige Größe etwa 0,10 US$ pro Pip, also ein Mikro-Lot (1.000 Euro). Das Risiko liegt bei 9,81 US$, und der effektive Hebel bei knapp über 1-fach.
Schauen Sie auf den effektiven Hebel
Teilen Sie den Positionswert durch den Kontostand. Ein Mini-Lot auf einem Konto von 1.000 US$ ergibt einen effektiven Hebel von etwa 11-fach, egal ob die Plattform 1:30 oder 1:500 anbietet. Diese Zahl sagt, wie viel jedes 1 % Bewegung kostet: 11 % des Kontos.
Passen Sie sich dem Vermögenswert an
Volatilere Vermögenswerte verlangen kleinere Positionen. Deshalb gibt es meist niedrigere Hebelgrenzen für Kryptowährungen und Aktien als für die Hauptwährungspaare, die sich proportional weniger pro Tag bewegen.
Grenzen
Der ATR misst die vergangene durchschnittliche Bewegung; er warnt nicht vor einem Tag außerhalb des Musters. Wochenend- oder Nachrichten-Gaps können über den Stop hinwegspringen. Und die obigen Zahlen gelten für ein bestimmtes Paar in einem bestimmten Zeitraum.
Häufige Fehler bei der Nutzung von Hebel
- Das Risiko auf die eingezahlte Margin berechnen, statt auf den gesamten Positionswert.
- Den gesamten verfügbaren Hebel nutzen, nur weil er existiert.
- Die Position nach dem Durchschnittstag bemessen und die Tage mit 1 % oder mehr vergessen.
- Ohne Stop handeln und auf den Margin Call als Schutz zählen.
- Dieselbe Positionsgröße auf Vermögenswerte mit sehr unterschiedlicher Volatilität anwenden.
- Vergessen, dass die obigen Beispiele beschreiben, was passiert ist, nicht was passieren wird.
Um ohne finanzielles Risiko zu üben, öffnen Sie das Demokonto, notieren Sie den ATR des Vermögenswerts vor jeder Operation und berechnen Sie die Positionsgröße aus dem Risiko, das Sie akzeptieren. Notieren Sie auch den effektiven Hebel jeder Operation: Nach einigen Wochen wird klar, wie viel des Ergebnisses aus der Analyse kam und wie viel aus der Größe.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Schreibt über Risikomanagement, Positionsgröße und die Psychologie hinter den Entscheidungen von Tradern.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
