

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgoQué es el apalancamiento en el trading y cómo funciona
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
El apalancamiento es usar un margen pequeño como garantía para controlar una posición mayor: con 1:30, cada US$ 1 de margen mueve US$ 30. Las ganancias y pérdidas se calculan sobre la posición entera, así que un movimiento del 1% en una posición 11 veces mayor que la cuenta cuesta el 11% de la cuenta. El riesgo real se mide por el tamaño de la posición y la distancia del stop, no por el margen.
El apalancamiento es una de las herramientas más poderosas del trading y una de las más mal entendidas. Permite abrir una posición mayor que el dinero depositado, usando una parte de ese dinero como garantía. El resultado, sin embargo, se calcula sobre la posición entera, y no sobre la garantía.
Para salir del ejemplo genérico, usamos las cotizaciones diarias reales del EUR/USD (datos de Yahoo Finance) entre abril y octubre de 2026 y el ATR, indicador que mide cuánto suele moverse el par por día. Con esos números se puede ver el tamaño real del riesgo de cada nivel de apalancamiento.
Qué es el apalancamiento
Un apalancamiento de 1:30 significa que, por cada US$ 1 de margen, controlas US$ 30 de posición. El margen es la garantía que queda reservada mientras la operación está abierta. El apalancamiento no cambia la exposición al mercado: cambia solo cuánto dinero debe quedar inmovilizado para abrir la posición.
Margen y llamada de margen
Si el precio va en tu contra y la pérdida se acerca al dinero disponible en la cuenta, la plataforma puede pedir más depósito (la llamada de margen) o cerrar la posición automáticamente. En un movimiento brusco, ese cierre puede ocurrir mucho antes de que se alcance el stop que tenías en mente.

Cómo calcular el riesgo de una posición apalancada
Tres cuentas resuelven casi todo:
- Valor de la posición = cantidad × precio.
- Margen exigido = valor de la posición ÷ apalancamiento.
- Riesgo en dinero = distancia hasta el stop × cantidad. El margen no entra en esta cuenta.
Ejemplo con el EUR/USD real
El 07/10/2026 el EUR/USD cerró a 1,12535 y el ATR de 14 días estaba en 0,00654, es decir, cerca de 65 pips de movimiento típico por día. Imagina una cuenta de US$ 1.000 y un minilote (10.000 euros), donde cada pip vale US$ 1:
- Valor de la posición: 10.000 × 1,12535 = US$ 11.253,50, más de 11 veces el tamaño de la cuenta.
- Margen con apalancamiento de 1:30: 11.253,50 ÷ 30 = US$ 375,12.
- Un día típico (65,4 pips): US$ 65,40, o 6,5% de la cuenta, en un solo día normal.
Ahora la misma cuenta con apalancamiento de 1:100 y tres minilotes. El margen baja a US$ 337,61 y parece que sobra dinero, pero la posición vale US$ 33.760,50 y un día típico ya cuesta US$ 196,20, casi el 20% de la cuenta. El margen bajo esconde el riesgo; quien manda es el tamaño de la posición.
Ejemplo real: qué hizo el EUR/USD en 2026
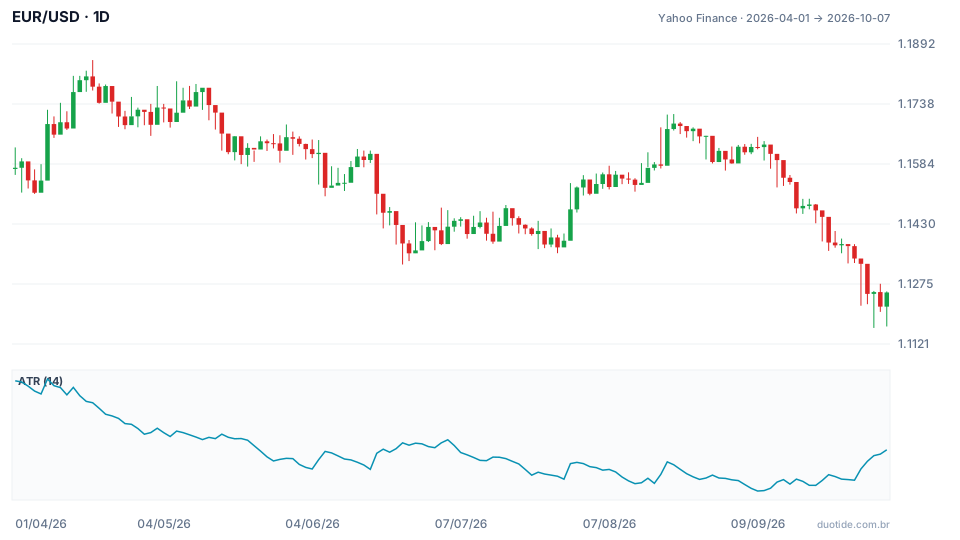
El gráfico muestra el precio del EUR/USD y, debajo, el ATR de 14 días. Tres situaciones muestran por qué el apalancamiento debe calcularse por el peor escenario, y no por el día promedio:
8 de abril: el día más agitado
El par pasó de 1,15412 el 07/04 a 1,16866 el 08/04, un alza del 1,26% en un día, la mayor de la ventana. El ATR llegó al pico del período, 0,00965 (cerca de 97 pips). Con tres minilotes, ese único día significaría cerca de US$ 436 de resultado, hacia arriba o hacia abajo, en una cuenta de US$ 1.000.
18 de junio: la mayor caída diaria
Del cierre del 17/06 (1,16100) al del 18/06 (1,15073), el par cayó 0,88%, o 102,7 pips. Con un minilote, una pérdida de US$ 102,70; con tres, US$ 308,10, casi un tercio de la cuenta en un día.
Abril a octubre: la caída acumulada
Del cierre del 16/04 (1,18092) al del 06/10 (1,12171), el EUR/USD cayó 5,01%, o 592 pips. Parece poco para quien piensa en porcentaje. Para quien estuviera comprado con un minilote, serían US$ 592 de pérdida, el 59% de la cuenta. Con tres minilotes, la pérdida superaría los US$ 1.700 y la cuenta habría quedado en cero por la llamada de margen mucho antes.

Cómo usar el apalancamiento con control
Empieza por el riesgo, no por el apalancamiento
Define cuánto aceptas perder por operación, por ejemplo 1% de la cuenta (US$ 10), y dónde queda el stop. Si el stop queda a 1,5 ATR, cerca de 98 pips con el ATR del 07/10, el tamaño correcto es de cerca de US$ 0,10 por pip, es decir, un microlote (1.000 euros). El riesgo queda en US$ 9,81 y el apalancamiento efectivo, en poco más de 1 vez.
Mira el apalancamiento efectivo
Divide el valor de la posición entre el saldo de la cuenta. Un minilote en una cuenta de US$ 1.000 da un apalancamiento efectivo de cerca de 11 veces, sin importar si la plataforma ofrece 1:30 o 1:500. Es ese número el que dice cuánto cuesta cada 1% de movimiento: 11% de la cuenta.
Ajusta al activo
Los activos más volátiles exigen posiciones menores. Por eso suele haber límites de apalancamiento más bajos para criptomonedas y acciones que para pares de divisas principales, que se mueven proporcionalmente menos por día.
Limitaciones
El ATR mide el movimiento promedio pasado; no avisa de un día fuera de lo normal. Gaps de fin de semana o de noticias pueden pasar por encima del stop. Y los números anteriores corresponden a un par y a un período específicos.
Errores comunes al usar apalancamiento
- Calcular el riesgo sobre el margen depositado, y no sobre el valor total de la posición.
- Usar todo el apalancamiento disponible solo porque existe.
- Dimensionar la posición por el día promedio y olvidar los días del 1% o más.
- Operar sin stop y contar con la llamada de margen como protección.
- Aplicar el mismo tamaño de posición a activos con volatilidades muy diferentes.
- Olvidar que los ejemplos anteriores describen lo que ocurrió, no lo que va a ocurrir.
Para practicar sin arriesgar dinero, abre la cuenta demo, anota el ATR del activo antes de cada operación y calcula el tamaño de la posición a partir del riesgo que aceptas. Registra también el apalancamiento efectivo de cada operación: después de algunas semanas, queda claro cuánto del resultado vino del análisis y cuánto vino del tamaño.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
