

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
Управление рискамиКросс-маржа против изолированной маржи: разница и что выбрать
 Camila NascimentoРедакционный персонаж · Риск и поведение
Коротко
В изолированной марже у каждой позиции своя отдельная сумма маржи, и при ликвидации теряется только она. В кросс-марже весь баланс счёта поддерживает позиции: ликвидация становится более отдалённой, но одна неудачная сделка может поглотить весь счёт. Для новичков изолированная маржа обычно более предсказуема, потому что максимальный убыток каждой сделки определён ещё до входа.
Тем, кто торгует с плечом, на деривативах или на криптовалютах, приходится принимать решение, которое многие новички оставляют по умолчанию платформы: кросс-маржа или изолированная маржа. Этот выбор не меняет вход или цель, но меняет, какая часть счёта подвергается риску в каждой сделке и по какой цене позиция принудительно закрывается.
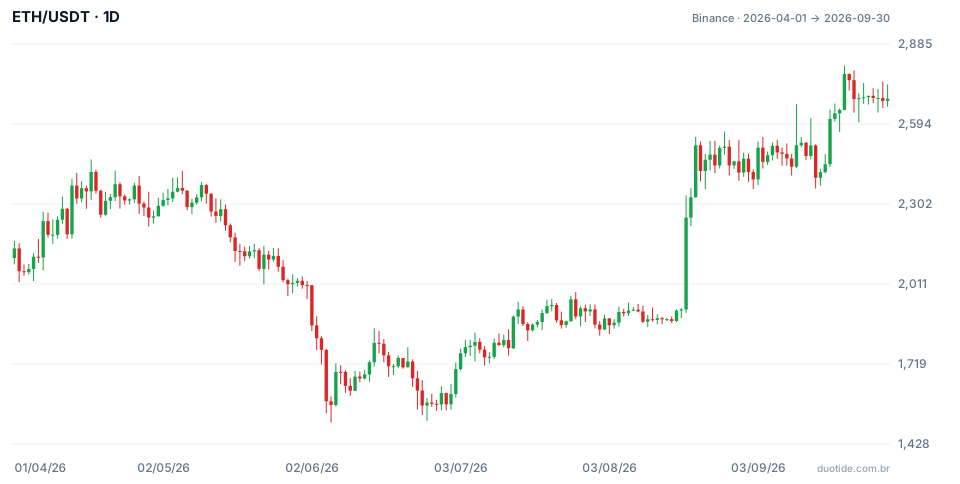
Чтобы уйти от теоретического примера, это руководство использует реальное падение: эфир (ETH/USDT на Binance) закрылся 01.06.2026 на уровне $2 006,73 и коснулся $1 505,68 06.06, падение на 25% за пять дней. Посмотрим, что произошло бы с одной и той же позицией в каждой модели.
Что такое изолированная маржа и кросс-маржа
Изолированная маржа
Каждая позиция получает сумму маржи, отделённую от остального счёта. Если цена пойдёт против и израсходует эту маржу, позиция ликвидируется, и теряется только эта сумма. Остальной баланс не затрагивается.
Кросс-маржа
Весь доступный баланс поддерживает открытые позиции. Убыточная позиция может использовать деньги из остальной части счёта, чтобы оставаться открытой, что избегает ликвидаций при коротких колебаниях, но подвергает риску весь баланс из-за одной сделки и создаёт связь между разными позициями.

Как рассчитать цену ликвидации
В длинной позиции, в упрощённом виде (без комиссий и без поддерживающей маржи):
- Цена ликвидации ≈ цена входа × (1 − маржа ÷ размер позиции)
- В изолированной марже маржа — это сумма, которую вы зарезервировали для позиции.
- В кросс-марже маржа — это весь свободный баланс счёта.
На практике платформы требуют поддерживающую маржу и берут комиссии, из-за чего ликвидация происходит раньше рассчитанной выше цены. Относитесь к этому расчёту как к лучшему сценарию, а не как к гарантии.
Расчёт на примере эфира
Счёт на $10 000. Покупка $10 000 в ETH по цене $2 006,73 (около 4,98 ETH), с использованием $1 000 маржи, то есть плечо 10 к зарезервированной марже.
- Изолированная маржа на $1 000: 2 006,73 × (1 − 1 000 ÷ 10 000) = 2 006,73 × 0,90 = $1 806,06
- Кросс-маржа с балансом $10 000: 2 006,73 × (1 − 10 000 ÷ 10 000) = $0. При балансе, равном размеру позиции, она была бы ликвидирована только если бы ETH упал до нуля (до учёта поддерживающей маржи).
- Кросс-маржа с позицией на $40 000 (около 19,93 ETH): 2 006,73 × (1 − 10 000 ÷ 40 000) = 2 006,73 × 0,75 = $1 505,05
Реальный пример: падение эфира в июне 2026 года
Изолированная маржа: ограниченный убыток, но позиция закрыта
03.06 ETH упал до $1 769,62, ниже цены ликвидации $1 806,06. Изолированная позиция была бы закрыта с убытком около $1 000, 10% счёта. Остальные $9 000 остались бы нетронутыми. Падение продолжилось до $1 505,68 06.06, но это уже не затрагивало этот счёт.
Кросс-маржа с позицией того же размера: выживает, с большим бумажным убытком
С всем балансом, поддерживающим позицию, ликвидации не произошло бы. На минимуме 06.06 ETH был на 24,97% ниже входа (с $2 006,73 до $1 505,68), и открытый убыток составил бы $10 000 × 24,97% = $2 497, четверть счёта, в два с половиной раза больше убытка при изолированной марже. Первое закрытие снова выше цены входа произошло только 19.08, на уровне $2 252,80, более чем два с половиной месяца позже. Тот, кто выдержал, восстановился; тот, кому понадобились деньги раньше, или кто испугался и закрылся на минимуме, зафиксировал намного больший убыток.
Кросс-маржа с слишком большой позицией: почти весь счёт под риском
С $40 000 в ETH на том же балансе $10 000 упрощённая цена ликвидации составила бы $1 505,05. Минимум 06.06 был $1 505,68, лишь на $0,63 выше. Поскольку поддерживающая маржа и комиссии приближают ликвидацию, этот счёт был бы ликвидирован, с потерей практически всего баланса. В кросс-марже риск — это не та маржа, которую вы думали зарезервировать, а размер позиции относительно счёта.
Эти три сценария описывают падение, которое уже произошло, и служат для демонстрации механики, а не для прогноза следующего движения эфира.

Как выбрать между кросс-маржой и изолированной маржой
Когда изолированная маржа имеет больше смысла
Когда вы тестируете стратегию, хотите, чтобы максимальный убыток каждой сделки был определён до входа, или у вас открыто несколько позиций и вы не хотите, чтобы одна заражала другие. Для большинства новичков это наиболее предсказуемая модель.
Когда кросс-маржа может иметь смысл
Для тех, кто управляет риском всего портфеля, с позициями, которые компенсируют друг друга (например, одна длинная и одна короткая в коррелированных активах), и контролирует общий размер риска относительно баланса. Даже в этом случае стоп должен быть определён: кросс-маржа откладывает ликвидацию, но не ограничивает убыток.
Несколько открытых позиций
В кросс-марже одна сильно убыточная сделка расходует маржу, поддерживавшую другие, и ухудшение одной может вынудить закрыть другую, которая сама по себе была в порядке. В изолированной марже у каждой позиции свой лимит. Тот, кто использует кросс-маржу с несколькими позициями, должен суммировать риск всех их.
Ограничения расчёта
Формула выше не учитывает поддерживающую маржу, комиссии за финансирование и опорную цену, которую каждая платформа использует для ликвидации и которая может отличаться от цены последней сделки. При быстрых падениях цена может перескочить через рассчитанный уровень. Используйте этот расчёт для сравнения сценариев и проверяйте в калькуляторе платформы перед торговлей.
Частые ошибки с кросс-маржой и изолированной маржой
- Торговать с кросс-маржой, думая, что риску подвергается только маржа, показанная в позиции.
- Увеличивать размер позиции в кросс-марже, потому что ликвидация кажется далёкой.
- Использовать изолированную маржу настолько маленькую, что любое обычное колебание ликвидирует позицию.
- Рассчитывать цену ликвидации без учёта поддерживающей маржи и комиссий.
- Считать кросс-маржу заменой стопа.
- Оставлять модель маржи по умолчанию платформы, не зная, какая активна.
Перед торговлей с реальным плечом повторите эти расчёты на демо-счёте с активом, который вы отслеживаете: выберите размер позиции, рассчитайте цену ликвидации в обеих моделях и запишите, что произошло бы при крупнейших недавних падениях. Такая запись показывает в цифрах, какую часть вашего счёта риска несёт каждый выбор.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Пишет об управлении рисками, размере позиции и психологии решений трейдеров.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
