

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
OptionenDigitale Optionen: wie sie funktionieren und das Risiko berechnen
 Naomi TanakaRedaktionelle Figur · Ressort Analyse
Kurze Antwort
Eine digitale Option zahlt einen festen Betrag, wenn der Preis des Basiswerts bei Verfall über (oder unter) einem gewählten Niveau, dem Strike, endet, und zahlt nichts, wenn die Bedingung nicht erfüllt wird. Strikes, die weiter vom aktuellen Preis entfernt sind, zahlen mehr, weil sie seltener eintreten. Die Rechnung, die entscheidet, ob es sich lohnt, vergleicht die zum Ausgleich nötige Trefferquote, 1 ÷ (1 + Rendite), mit der tatsächlichen Häufigkeit, mit der der Preis den Strike erreicht.
Digitale Optionen sind nahe Verwandte der binären Optionen, mit einem praktischen Unterschied: Meist können Sie den Strike wählen, näher oder weiter vom aktuellen Preis entfernt, und die angebotene Rendite ändert sich je nach dieser Wahl. Das gibt mehr Kontrolle, aber auch mehr Möglichkeiten, sich bei der Rechnung zu verrechnen.
Um zu zeigen, wie Strike, Laufzeit und Rendite zusammenhängen, verwenden wir die echten Tageskurse von USD/JPY (Dollar gegen Yen) zwischen April und Oktober 2026 und messen, wie oft der Preis Strikes in unterschiedlichen Abständen erreicht hat, wobei der ATR, die durchschnittliche Tagesspanne, als Maßstab dient.
Wie digitale Optionen funktionieren
Der Kontrakt hat vier Entscheidungen: den Basiswert, die Richtung (über oder unter), den Strike und den Verfall. Bei Verfall erhalten Sie, wenn die Bedingung erfüllt wurde, den eingesetzten Betrag plus die vereinbarte Rendite; wurde sie nicht erfüllt, verlieren Sie den eingesetzten Betrag. Der Abstand zwischen dem Endpreis und dem Strike spielt keine Rolle.
Strike nah oder weit entfernt
Mit dem Strike am aktuellen Preis liegt die Trefferchance nahe der Hälfte und die Rendite ist geringer. Mit einem weit entfernten Strike sinkt die Chance und die Rendite steigt. Keine der beiden Entscheidungen ist für sich genommen besser: Entscheidend ist, ob die Rendite die Wahrscheinlichkeit ausgleicht.

Wie man das Risiko einer digitalen Option berechnet
- Ausgleichsquote = 1 ÷ (1 + r), wobei r die Rendite als Anteil des eingesetzten Betrags ist.
- Rendite von 80%: 1 ÷ 1,80 = 55,6% Trefferquote zum Ausgleich.
- Rendite von 200%: 1 ÷ 3 = 33,3%.
- Rendite von 400%: 1 ÷ 5 = 20,0%.
- Erwartungswert pro Operation = (Treffer × Rendite) − (Fehlschlag × eingesetzter Betrag).
Beispiel: R$ 50 pro Operation, Rendite von 80%. Bei Erfolg gewinnen Sie R$ 40; bei Fehlschlag verlieren Sie R$ 50. Mit 52% Trefferquote beträgt der Erwartungswert 0,52 × 40 − 0,48 × 50 = R$ 20,80 − R$ 24,00 = −R$ 3,20 pro Operation.
Echtes Beispiel: Strikes und Laufzeiten bei USD/JPY
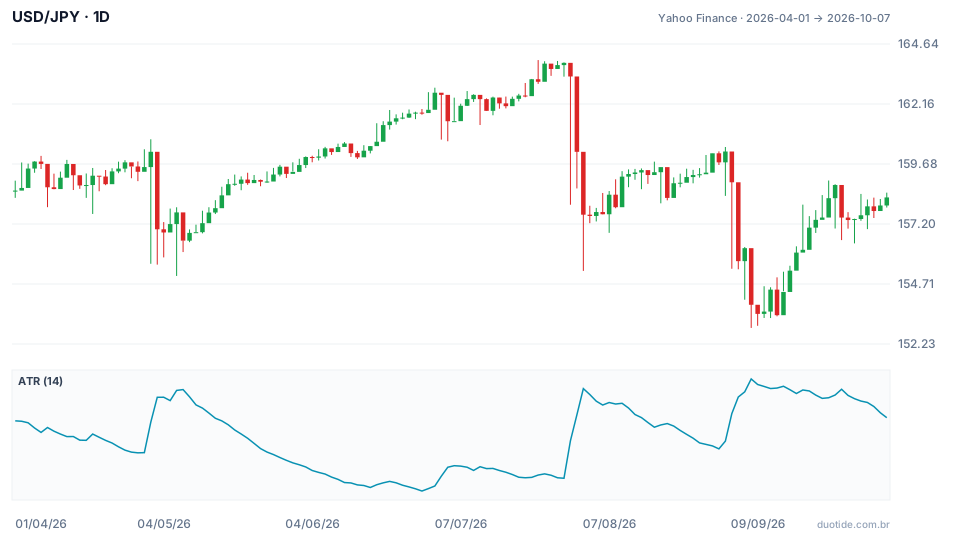
USD/JPY eröffnete das Fenster am 01.04.2026 bei 158,579 und schloss am 07.10. bei 158,296, fast am selben Punkt. Dazwischen erreichte das Paar am 23.07. ein Hoch von 163,98 und am 08.09. ein Tief von 152,90. Der 14-Tage-ATR im unteren Panel schwankte von 0,526 Yen (29.06.) bis 1,639 (08.09.) und lag am 07.10. bei 1,255.
Verfall in einem Tag
Für jeden der 135 Tage im Fenster prüften wir, ob der folgende Schlusskurs über dem Schlusskurs des Tages plus einem in ATR gemessenen Abstand lag:
- Strike auf dem Tagespreis: Bedingung erfüllt an 89 von 135 Tagen, 65,9%.
- Strike 0,25 ATR darüber: 46 Tage, 34,1%.
- Strike 0,5 ATR darüber: 19 Tage, 14,1%.
- Strike 1 ATR darüber: 4 Tage, 3,0%.
Bei einem Tag Laufzeit wurde ein Strike im Abstand von 1 ATR fast nie erreicht. Eine Rendite von 400% erfordert 20% Trefferquote, und die beobachtete Häufigkeit lag bei 3%. Ein Strike bei 0,5 ATR mit 200% Rendite würde 33,3% erfordern, und die Häufigkeit lag bei 14,1%: In beiden Fällen hätte, wer diese digitalen Optionen immer kaufte, im Zeitraum Geld verloren.
Verfall in fünf Tagen
Wiederholt man die Rechnung mit fünf Handelstagen Laufzeit (131 Beobachtungen): Strike auf dem Preis, 67,2%; bei 0,25 ATR, 51,9%; bei 0,5 ATR, 42,7%; bei 1 ATR, 23,7%. Mehr Zeit gibt dem Preis mehr Raum, sich zu bewegen, und die Häufigkeit entfernter Strikes steigt deutlich.
Warum sich diese Zahlen nicht wiederholen
Das Paar stieg an 65,9% der Tage, endete das Fenster aber praktisch unverändert. Das geschah, weil die Anstiege klein waren und einige Rückgänge groß: Vom 02.09. bis 08.09. fiel der Schlusskurs von 160,196 auf 153,855, ein Rückgang von 4,0% in vier Handelstagen. Und das Verhältnis ändert sich von Zeitraum zu Zeitraum: Von April bis September 2025 schloss dasselbe Paar nur an 43,0% der Tage (55 von 128) im Plus. Eine in einem Zeitraum gemessene Häufigkeit beschreibt diesen Zeitraum, nicht den nächsten.

Wie man diese Rechnung vor dem Handeln nutzt
Messen Sie den Strike-Abstand in ATR
Zu sagen, der Strike liege 50 Punkte entfernt, sagt nichts aus; zu sagen, er liege bei einem halben ATR, mit der gewählten Laufzeit, erlaubt den Vergleich mit der Historie des Basiswerts.
Vergleichen Sie die Häufigkeit mit der Ausgleichsquote
Wenn die angebotene Rendite 33% Trefferquote erfordert und die historische Häufigkeit bei 14% liegt, hat die Operation vor jeder weiteren Analyse einen negativen Erwartungswert.
Legen Sie die Größe jeder Operation fest
Da jeder Kontrakt 100% des eingesetzten Betrags verlieren kann, verwenden Sie einen kleinen Anteil des Kapitals pro Operation, 1% bis 2%, damit eine Verlustserie das Konto nicht gefährdet.
Einschränkungen
Die Tests verwenden Tagesschlusskurse; bei Laufzeiten von Minuten ist das Verhalten anders und das Rauschen wiegt schwerer. Die angebotene Rendite ändert sich mit dem Basiswert, der Uhrzeit und der Volatilität. Und vergangene Daten garantieren keine zukünftigen Häufigkeiten, wie der Vergleich zwischen 2025 und 2026 zeigt.
Häufige Fehler bei digitalen Optionen
- Den Strike nach der höchsten Rendite wählen, ohne die Chance zu schätzen, ihn zu erreichen.
- Denselben Strike-Abstand an ruhigen und bewegten Tagen verwenden, ohne nach ATR anzupassen.
- Schlüsse aus einer in einem einzigen Zeitraum gemessenen Häufigkeit ziehen.
- Den Einsatz nach einem Verlust erhöhen, um ihn auszugleichen.
- Sehr kurze Laufzeiten handeln, bei denen das Ergebnis fast nur vom Rauschen abhängt.
Zum Üben nutzen Sie das Demokonto und notieren jede Operation mit Basiswert, Strike, Abstand in ATR, Laufzeit, angebotener Rendite und Ergebnis. Nach einigen Dutzend vergleichen Sie Ihre Trefferquote in jeder Abstandsspanne mit der Ausgleichsquote. Die Tabelle zeigt, wo, wenn überhaupt, die Rechnung aufgeht.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Erklärt Charts, Indikatoren und Handelsstrategien: wie sie funktionieren, wo sie versagen und wie man sie vorher testet.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
