

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
ОпционыЦифровые опционы: как они работают и как считать риск
 Naomi TanakaРедакционный персонаж · Аналитика
Коротко
Цифровой опцион платит фиксированную сумму, если цена актива к моменту экспирации закроется выше (или ниже) выбранного уровня — страйка, и не платит ничего, если условие не выполнено. Страйки, более далёкие от текущей цены, платят больше, потому что достигаются реже. Расчёт, который решает, стоит ли сделка внимания, — это сравнение доли побед, нужной для безубыточности, 1 ÷ (1 + доходность), с реальной частотой, с которой цена доходит до страйка.
Цифровые опционы — близкие родственники бинарных, с одним практическим отличием: обычно вы можете выбирать страйк, ближе или дальше от текущей цены, и предлагаемая доходность меняется в зависимости от этого выбора. Это даёт больше контроля, но и больше способов ошибиться в расчёте.
Чтобы показать, как связаны страйк, срок и доходность, мы используем реальные дневные котировки USD/JPY (доллар к иене) с апреля по октябрь 2026 года и измеряем, с какой частотой цена доходила до страйков на разном расстоянии, используя ATR, средний дневной диапазон, как линейку.
Как работают цифровые опционы
Контракт включает четыре параметра: актив, направление (выше или ниже), страйк и срок экспирации. На экспирации, если условие выполнено, вы получаете вложенную сумму плюс согласованную доходность; если нет — теряете вложенную сумму. Расстояние между итоговой ценой и страйком не имеет значения.
Страйк рядом или далеко
Со страйком на текущей цене шанс на успех близок к половине, а доходность ниже. Со страйком вдали шанс падает, а доходность растёт. Ни один из вариантов не лучше сам по себе: важно, оправдывает ли доходность вероятность.

Как считать риск цифрового опциона
- Доля для безубыточности = 1 ÷ (1 + r), где r — доходность в долях от вложенной суммы.
- Доходность 80%: 1 ÷ 1,80 = 55,6% побед для безубыточности.
- Доходность 200%: 1 ÷ 3 = 33,3%.
- Доходность 400%: 1 ÷ 5 = 20,0%.
- Математическое ожидание на сделку = (доля побед × доходность) − (доля проигрышей × вложенная сумма).
Пример: R$ 50 на сделку, доходность 80%. При выигрыше прибыль R$ 40; при проигрыше потеря R$ 50. При 52% побед ожидание равно 0,52 × 40 − 0,48 × 50 = R$ 20,80 − R$ 24,00 = −R$ 3,20 на сделку.
Реальный пример: страйки и сроки на USD/JPY
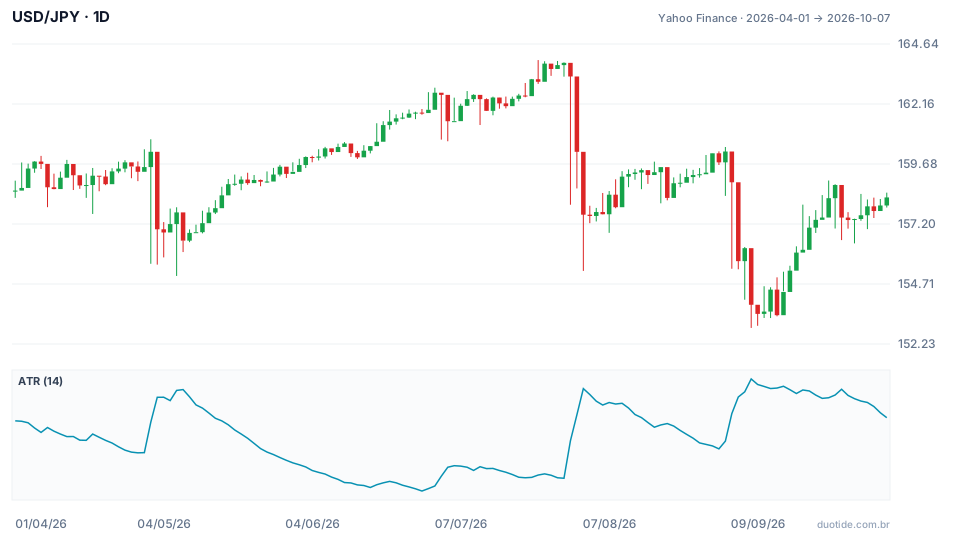
USD/JPY открыл окно на отметке 158,579 01.04.2026 и закрыл его 07.10 на 158,296, почти в той же точке. По пути пара достигла максимума 163,98 23.07 и минимума 152,90 08.09. 14-дневный ATR на нижней панели колебался от 0,526 иены (29.06) до 1,639 (08.09) и составлял 1,255 к 07.10.
Срок один день
Для каждого из 135 дней окна мы проверили, закрылась ли следующая свеча выше закрытия текущего дня плюс расстояние, измеренное в ATR:
- Страйк на цене дня: условие выполнено в 89 из 135 дней, 65,9%.
- Страйк на 0,25 ATR выше: 46 дней, 34,1%.
- Страйк на 0,5 ATR выше: 19 дней, 14,1%.
- Страйк на 1 ATR выше: 4 дня, 3,0%.
При сроке в один день страйк на расстоянии 1 ATR достигался почти никогда. Доходность 400% требует 20% побед, а наблюдаемая частота составила 3%. Страйк на 0,5 ATR с доходностью 200% требовал бы 33,3%, а частота была 14,1%: в обоих случаях тот, кто покупал бы эти цифровые опционы постоянно, терял бы деньги за период.
Срок пять дней
Повторяя расчёт со сроком в пять торговых дней (131 наблюдение): страйк на цене — 67,2%; на 0,25 ATR — 51,9%; на 0,5 ATR — 42,7%; на 1 ATR — 23,7%. Больше времени даёт цене больше пространства для движения, и частота достижения дальних страйков заметно растёт.
Почему эти цифры не повторяются
Пара росла в 65,9% дней, но закончила окно почти на том же месте. Это произошло потому, что подъёмы были небольшими, а некоторые падения — крупными: с 02.09 по 08.09 закрытие упало с 160,196 до 153,855, снижение на 4,0% за четыре торговых дня. И соотношение меняется от периода к периоду: с апреля по сентябрь 2025 года та же пара закрывалась в плюсе лишь в 43,0% дней (55 из 128). Частота, измеренная в одном периоде, описывает этот период, а не следующий.

Как использовать этот расчёт перед сделкой
Измеряйте расстояние страйка в ATR
Сказать, что страйк на расстоянии 50 пунктов, ничего не говорит; сказать, что он на расстоянии половины ATR при выбранном сроке, позволяет сравнить с историей актива.
Сравнивайте частоту с долей безубыточности
Если предлагаемая доходность требует 33% побед, а историческая частота составляет 14%, у сделки отрицательное математическое ожидание ещё до любого анализа.
Определите размер каждой сделки
Поскольку каждый контракт может потерять 100% вложенной суммы, используйте небольшую долю капитала на сделку, от 1% до 2%, чтобы серия убытков не поставила под угрозу счёт.
Ограничения
Тесты используют дневные закрытия; на минутных сроках поведение другое, и шум весит больше. Предлагаемая доходность меняется в зависимости от актива, времени и волатильности. А прошлые данные не гарантируют будущих частот, как показывает сравнение 2025 и 2026 годов.
Частые ошибки с цифровыми опционами
- Выбирать страйк по самой высокой доходности без оценки шанса его достижения.
- Использовать одно и то же расстояние страйка в спокойные и бурные дни без корректировки по ATR.
- Делать выводы из частоты, измеренной за один-единственный период.
- Увеличивать сумму после проигрыша, чтобы вернуть потери.
- Торговать очень короткие сроки, где результат зависит почти только от шума.
Для практики используйте демо-счёт и записывайте каждую сделку: актив, страйк, расстояние в ATR, срок, предложенную доходность и результат. После нескольких десятков сделок сравните свою долю побед в каждом диапазоне расстояний с долей безубыточности. Таблица покажет, где, если вообще где-то, расчёт сходится.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Объясняет графики, индикаторы и торговые стратегии: как они работают, где ошибаются и как проверить их заранее.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
