

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
OpcionesOpciones digitales: cómo funcionan y cómo calcular el riesgo
 Naomi TanakaPersonaje editorial · Redacción de Análisis
Respuesta rápida
Una opción digital paga un valor fijo si el precio del activo termina por encima (o por debajo) de un nivel elegido, el strike, en el horario de vencimiento, y no paga nada si la condición falla. Strikes más alejados del precio actual pagan más porque ocurren con menos frecuencia. La cuenta que decide si vale la pena es comparar la tasa de acierto necesaria para empatar, 1 ÷ (1 + retorno), con la frecuencia real con que el precio llega al strike.
Las opciones digitales son parientes cercanas de las binarias, con una diferencia práctica: por lo general puedes elegir el strike, más cerca o más lejos del precio actual, y el retorno ofrecido cambia según esa elección. Esto da más control, pero también más formas de equivocarse en la cuenta.
Para mostrar cómo se relacionan strike, plazo y retorno, usamos las cotizaciones diarias reales del USD/JPY (dólar frente al yen) entre abril y octubre de 2026 y medimos con qué frecuencia el precio llegó a strikes a distintas distancias, usando el ATR, la amplitud media diaria, como regla.
Cómo funcionan las opciones digitales
El contrato tiene cuatro elecciones: el activo, la dirección (arriba o abajo), el strike y el vencimiento. Al vencimiento, si se cumplió la condición, recibes el valor aplicado más el retorno pactado; si no se cumplió, pierdes el valor aplicado. La distancia entre el precio final y el strike no importa.
Strike cerca o lejos
Con el strike en el precio actual, la probabilidad de acierto queda cerca de la mitad y el retorno es menor. Con el strike lejos, la probabilidad baja y el retorno sube. Ninguna de las dos elecciones es mejor en sí misma: lo que importa es si el retorno compensa la probabilidad.

Cómo calcular el riesgo de una opción digital
- Tasa para empatar = 1 ÷ (1 + r), donde r es el retorno como fracción del valor aplicado.
- Retorno del 80%: 1 ÷ 1,80 = 55,6% de acierto para empatar.
- Retorno del 200%: 1 ÷ 3 = 33,3%.
- Retorno del 400%: 1 ÷ 5 = 20,0%.
- Expectativa por operación = (acierto × retorno) − (error × valor aplicado).
Ejemplo: R$ 50 por operación, retorno del 80%. Si aciertas, ganas R$ 40; si fallas, pierdes R$ 50. Con 52% de acierto, la expectativa es 0,52 × 40 − 0,48 × 50 = R$ 20,80 − R$ 24,00 = −R$ 3,20 por operación.
Ejemplo real: strikes y plazos en el USD/JPY
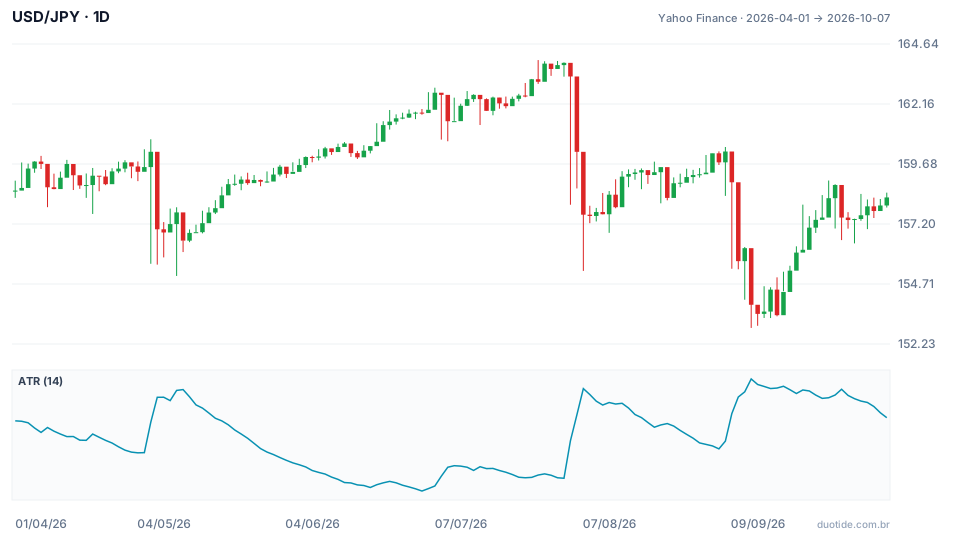
El USD/JPY abrió la ventana a 158,579 el 01/04/2026 y cerró el 07/10 a 158,296, casi en el mismo lugar. A mitad de camino hizo máxima de 163,98 el 23/07 y mínima de 152,90 el 08/09. El ATR de 14 días, en el panel de abajo, varió de 0,526 yenes (29/06) a 1,639 (08/09) y estaba en 1,255 el 07/10.
Vencimiento de un día
Para cada uno de los 135 días de la ventana, verificamos si el cierre siguiente quedó por encima del cierre del día más una distancia medida en ATR:
- Strike en el precio del día: condición cumplida en 89 de 135 días, 65,9%.
- Strike a 0,25 ATR por encima: 46 días, 34,1%.
- Strike a 0,5 ATR por encima: 19 días, 14,1%.
- Strike a 1 ATR por encima: 4 días, 3,0%.
Con un día de plazo, un strike a 1 ATR de distancia casi nunca se alcanzó. Un retorno del 400% exige 20% de acierto, y la frecuencia observada fue del 3%. Un strike a 0,5 ATR, con retorno del 200%, exigiría 33,3%, y la frecuencia fue del 14,1%: en ambos casos, quien comprara siempre esas digitales habría perdido dinero en el periodo.
Vencimiento de cinco días
Repitiendo la cuenta con cinco sesiones de plazo (131 observaciones): strike en el precio, 67,2%; a 0,25 ATR, 51,9%; a 0,5 ATR, 42,7%; a 1 ATR, 23,7%. Más tiempo da más espacio para que el precio se mueva, y la frecuencia de strikes distantes sube bastante.
Por qué estos números no se repiten
El par subió en el 65,9% de los días, pero terminó la ventana prácticamente igual. Esto ocurrió porque las subidas fueron pequeñas y algunas caídas fueron grandes: del 02/09 al 08/09 el cierre cayó de 160,196 a 153,855, retroceso del 4,0% en cuatro sesiones. Y la proporción cambia de un periodo a otro: de abril a septiembre de 2025, el mismo par cerró al alza solo el 43,0% de los días (55 de 128). Una frecuencia medida en un periodo describe ese periodo, no el siguiente.

Cómo usar esta cuenta antes de operar
Mide la distancia del strike en ATR
Decir que el strike está a 50 puntos no dice nada; decir que está a medio ATR, con el plazo que elegiste, permite comparar con el histórico del activo.
Compara la frecuencia con la tasa de empate
Si el retorno ofrecido exige 33% de acierto y la frecuencia histórica es del 14%, la operación tiene expectativa negativa antes de cualquier análisis.
Define el tamaño de cada operación
Como cada contrato puede perder el 100% del valor aplicado, usa una fracción pequeña del capital por operación, del 1% al 2%, para que una racha de pérdidas no comprometa la cuenta.
Limitaciones
Las pruebas usan cierres diarios; en plazos de minutos el comportamiento es otro y el ruido pesa más. El retorno ofrecido cambia con el activo, el horario y la volatilidad. Y los datos pasados no garantizan frecuencias futuras, como muestra la comparación entre 2025 y 2026.
Errores comunes con opciones digitales
- Elegir el strike por el retorno más alto sin estimar la probabilidad de alcanzarlo.
- Usar la misma distancia de strike en días tranquilos y agitados, sin ajustar por el ATR.
- Sacar conclusiones de una frecuencia medida en un único periodo.
- Aumentar el valor después de una pérdida para recuperarla.
- Operar vencimientos muy cortos, donde el resultado depende casi solo del ruido.
Para practicar, usa la cuenta demo y registra cada operación con activo, strike, distancia en ATR, plazo, retorno ofrecido y resultado. Después de algunas decenas, compara tu tasa de acierto en cada rango de distancia con la tasa de empate. La planilla muestra dónde, si en algún lugar, la cuenta cierra.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
