

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
ETFs & IndizesETF oder Investmentfonds: der Unterschied in der Praxis
 Rafael AzevedoRedaktionelle Figur · Ressort Märkte

Kurze Antwort
ETF und Investmentfonds sammeln das Geld mehrerer Anleger in einem Korb von Vermögenswerten, aber der ETF wird an der Börse während der Sitzung zum jeweiligen Preis gehandelt, während der traditionelle Fonds nur einen einzigen, am Tagesende berechneten Anteilswert hat. Index-ETFs haben meist niedrigere Gebühren, weil sie passiv sind; aktive Fonds verlangen mehr, weil ein Manager versucht, den Markt zu übertreffen. Keine der beiden Strukturen beseitigt das Verlustrisiko.
Wer recherchiert, wo man investieren soll, findet ETFs und traditionelle Investmentfonds schnell Seite an Seite in Vergleichen. Beide tun im Grunde dasselbe: Sie sammeln das Geld vieler Anleger, um einen Korb von Vermögenswerten zu kaufen, wie Aktien, Anleihen oder Rohstoffe.
Der Unterschied liegt darin, wie Sie den Anteil kaufen und verkaufen, wie viel das über die Jahre kostet und wie die Steuer erhoben wird. In diesem Leitfaden verwenden wir die echten Tageskurse des BOVA11, des ETF, der den Ibovespa nachbildet, zwischen April und Oktober 2026, um den sichtbarsten Unterschied zu zeigen: den Preis während der Handelssitzung.
Was ist ein ETF und was ist ein traditioneller Fonds
Ein ETF ist ein Indexfonds mit an der Börse gehandelten Anteilen. Sie kaufen und verkaufen während der Sitzung, zum Preis des jeweiligen Moments, wie bei einer Aktie. In den meisten Fällen folgt er passiv einem Index, ohne dass ein Manager Papiere auswählt.
Ein traditioneller Fonds (offener Fonds) nimmt Einzahlungen und Rücknahmen direkt über den Verwalter entgegen. Der Anteilswert wird einmal täglich berechnet, nach Börsenschluss, indem das Vermögen durch die Anzahl der Anteile geteilt wird. Er kann passiv sein oder, häufiger, aktiv, mit einem Manager, der versucht, einen Referenzindex zu übertreffen.

Wie man das Gewicht der Kosten berechnet
Die Verwaltungsgebühr wird jedes Jahr auf das Vermögen erhoben, egal ob der Fonds gewinnt oder verliert. Um den Effekt zu sehen, nehmen Sie an, R$ 100.000 werden 10 Jahre lang mit einer hypothetischen Bruttorendite von 10 % pro Jahr angelegt:
- Gebühr von 0,1 % pro Jahr: R$ 256.792,14 am Ende des Zeitraums
- Gebühr von 1 % pro Jahr: R$ 234.573,42
- Gebühr von 2 % pro Jahr: R$ 211.927,64
Der Unterschied zwischen 0,1 % und 2 % pro Jahr summiert sich in zehn Jahren auf fast R$ 45.000, nur an Kosten. Deshalb ist die Gebühr wichtiger, als es scheint, wenn man nur ein einzelnes Jahr betrachtet. Ein aktiver Fonds rechtfertigt eine höhere Gebühr nur, wenn der Manager nach Kosten mehr liefert als der Index.
Echtes Beispiel: der BOVA11 im Oktober 2026
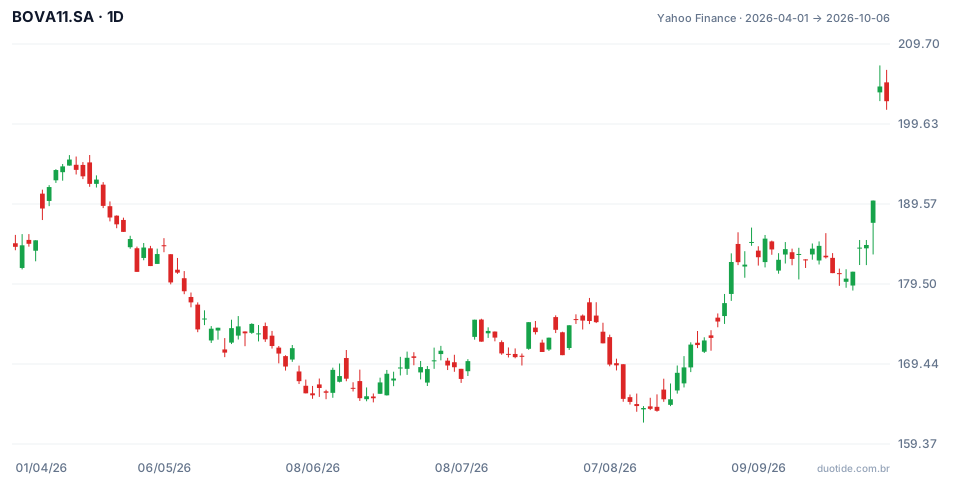
Der Chart zeigt den BOVA11 vom 01.04.2026 (R$ 184,18) bis zum 06.10.2026 (R$ 202,50), ein Anstieg von 9,95 %. Das Tief der Periode lag bei R$ 162,07 am 14.08. und das Hoch bei R$ 207,00 am 05.10. Zwei Momente zeigen den Unterschied zwischen den beiden Strukturen.
05.10.: ein Tag mit bewegtem Preis
Der BOVA11 schloss am 02.10. bei R$ 190,00. Am 05.10. öffnete er bei R$ 203,61, schwankte zwischen R$ 202,51 und R$ 207,00 und schloss bei R$ 204,35, ein Anstieg von 7,6 % gegenüber der vorherigen Sitzung. Ein Unterschied von 2,2 % zwischen dem Tagestief und dem Tageshoch. Wer den ETF hatte, konnte jederzeit verkaufen, mit einer Limit-Order zum gewünschten Preis. Der Anteilsinhaber eines traditionellen Fonds, der an diesem Tag eine Rücknahme beantragte, hätte den Wert des Schlussanteils erhalten, ohne den Moment wählen zu können, und bei vielen Aktienfonds landet das Geld erst einige Tage später auf dem Konto.
Der ETF gegenüber dem Index
Zwischen dem 01.04. und 06.10. stieg der BOVA11 um 9,95 % und der Ibovespa um 9,51 %. In den Tagesdaten öffentlicher Quellen ist der Unterschied zwischen beiden gering, und ein Teil davon stammt aus dem Zeitpunkt, zu dem jeder Kurs erfasst wird, nicht aus der Verwaltung. Der Punkt ist, dass ein passiver ETF konstruktionsbedingt etwas sehr Nahes am Index liefert, nach oben wie nach unten: Am 14.08. schloss er 11,0 % unter dem Preis vom 01.04., zusammen mit dem Markt.

Wie man jeden einsetzt
Handel und Liquidität
Beim ETF nutzen Sie Limit-Orders, Stops und verfolgen den Preis in Echtzeit. Beim traditionellen Fonds folgen Einzahlung und Rücknahme den im Reglement festgelegten Fristen, und der Preis ist erst nach Börsenschluss bekannt.
Kosten
Breite Index-ETFs haben meist niedrige Gebühren, weil die Verwaltung passiv ist. Aktive Fonds verlangen mehr und manchmal eine Erfolgsgebühr. Beim ETF kommen noch die Maklergebühr, falls vorhanden, und der Spread zwischen Kauf- und Verkaufspreis hinzu.
Steuer
Nach den allgemeinen Regeln, die in Brasilien zum Zeitpunkt dieser Überarbeitung gelten, wird der Gewinn beim Verkauf eines Aktien-ETF mit 15 % besteuert, ohne die Befreiung für Verkäufe bis R$ 20.000, die für Aktien gilt, und der Anleger selbst ermittelt und entrichtet die Steuer. Bei offenen Aktienfonds wird die Steuer bei der Rücknahme vom Verwalter einbehalten; bei Renten- und Multimarktfonds gibt es zusätzlich das „come-cotas“, eine halbjährliche Vorwegbesteuerung. Prüfen Sie die aktuellen Regeln vor einer Entscheidung, denn die Gesetzgebung ändert sich.
Für kurzfristige Trader
Für kurzfristige Strategien eignet sich nur der ETF: Offene Fonds haben Fristen für Bewertung und Abwicklung, die ein Ein- und Ausstieg am selben Tag verhindern, und manche verlangen eine Gebühr für vorzeitigen Ausstieg. Für jemanden, der jeden Monat anlegt und über Jahre hält, zählen die Disziplin des Einzahlens und die Gesamtkosten mehr als die Möglichkeit, während der Sitzung zu handeln.
Grenzen
Keine der beiden Strukturen beseitigt das Marktrisiko: Fallen die Vermögenswerte des Portfolios, fällt der Anteil. Nischen-ETFs können wenig Liquidität und einen breiten Spread haben. Aktive Fonds hängen von den Entscheidungen des Managers ab, die über Jahre unter dem Index liegen können.
Häufige Fehler bei der Wahl zwischen ETF und Fonds
- Nur auf die vergangene Rendite schauen und die Verwaltungsgebühr ignorieren.
- Vergessen, die Steuer beim Verkauf des ETF zu ermitteln und zu zahlen.
- Einen aktiven Fonds kaufen, der nach Kosten nur den Index nachbildet.
- Einen ETF mit geringem Volumen wählen und bei jedem Ein- und Ausstieg einen hohen Spread zahlen.
- Glauben, dass eine der Strukturen vor Marktrückgängen schützt.
- Die obigen Beispiele als Vorhersage behandeln: Sie beschreiben, was mit dem BOVA11 passiert ist.
Um ohne Geldrisiko zu üben, beobachten Sie im Demokonto einige Wochen lang einen Index-ETF und notieren Sie jeden Tag die Eröffnung, das Tief, das Hoch und den Schluss. Diese Zahlen mit dem einzigen Anteilswert zu vergleichen, den ein traditioneller Fonds gehabt hätte, zeigt in der Praxis, was es bedeutet, während der Sitzung zu handeln.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Verfolgt die Nachrichten, die Kurse bewegen – Zinsen, Börsen, Unternehmen und Rohstoffe – ohne Fachjargon erklärt.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
