

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
ETFs e índicesETF ou fundo de investimento: qual a diferença na prática
 Rafael AzevedoPersonagem editorial · Redação de Mercado

Resposta rápida
ETF e fundo de investimento reúnem dinheiro de vários investidores numa cesta de ativos, mas o ETF é negociado em bolsa durante o pregão, pelo preço do momento, e o fundo tradicional tem uma única cota calculada no fim do dia. ETFs de índice costumam ter taxa menor por serem passivos; fundos ativos cobram mais por terem um gestor tentando superar o mercado. Nenhum dos dois elimina o risco de perda.
Quem pesquisa onde investir logo encontra ETFs e fundos de investimento tradicionais lado a lado nas comparações. Os dois fazem, no fundo, a mesma coisa: reúnem o dinheiro de muitos investidores para comprar uma cesta de ativos, como ações, títulos ou commodities.
A diferença está em como você compra e vende a cota, quanto isso custa ao longo dos anos e como o imposto é cobrado. Neste guia usamos as cotações diárias reais do BOVA11, ETF que replica o Ibovespa, entre abril e outubro de 2026, para mostrar a diferença mais visível: o preço durante o pregão.
O que é um ETF e o que é um fundo tradicional
Um ETF é um fundo de índice com cotas negociadas em bolsa. Você compra e vende durante o pregão, pelo preço daquele instante, como faz com uma ação. Na maioria dos casos ele segue um índice de forma passiva, sem gestor escolhendo papéis.
Um fundo tradicional (fundo aberto) recebe aplicações e resgates diretamente pelo administrador. A cota é calculada uma vez por dia, depois do fechamento, dividindo o patrimônio pelo número de cotas. Pode ser passivo ou, com mais frequência, ativo, com um gestor tentando superar um índice de referência.

Como calcular o peso do custo
A taxa de administração é cobrada todo ano sobre o patrimônio, ganhe ou perca o fundo. Para ver o efeito, suponha R$ 100.000 aplicados por 10 anos com rentabilidade bruta hipotética de 10% ao ano:
- Taxa de 0,1% ao ano: R$ 256.792,14 no fim do período
- Taxa de 1% ao ano: R$ 234.573,42
- Taxa de 2% ao ano: R$ 211.927,64
A diferença entre 0,1% e 2% ao ano soma quase R$ 45.000 em dez anos, só em custo. Por isso a taxa importa mais do que parece quando se olha um único ano. Um fundo ativo só compensa uma taxa maior se o gestor entregar, depois dos custos, mais do que o índice.
Exemplo real: o BOVA11 em outubro de 2026
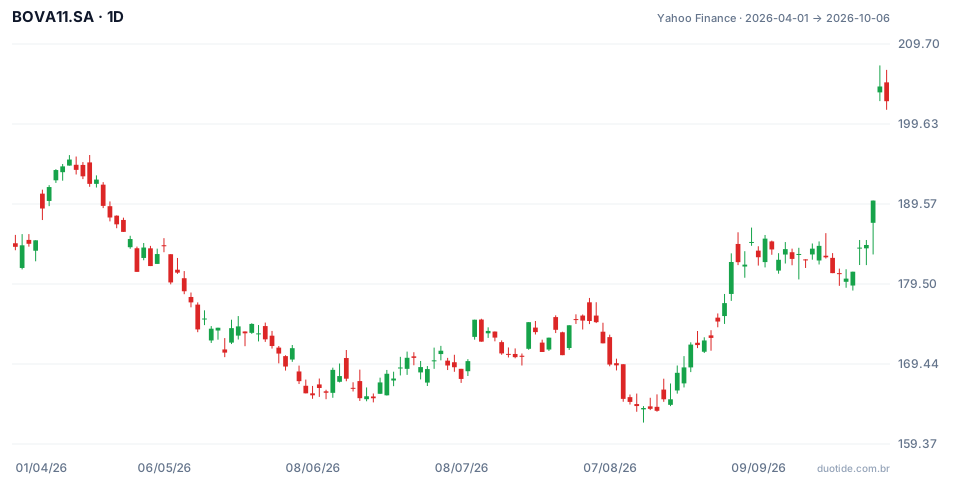
O gráfico mostra o BOVA11 de 01/04/2026 (R$ 184,18) a 06/10/2026 (R$ 202,50), alta de 9,95%. A mínima do período foi R$ 162,07 em 14/08 e a máxima, R$ 207,00 em 05/10. Dois momentos mostram a diferença entre as duas estruturas.
05/10: um dia de preço em movimento
O BOVA11 fechou 02/10 a R$ 190,00. Em 05/10 abriu a R$ 203,61, oscilou entre R$ 202,51 e R$ 207,00 e fechou a R$ 204,35, alta de 7,6% sobre o pregão anterior. Uma diferença de 2,2% entre a mínima e a máxima do dia. Quem tinha o ETF podia vender a qualquer momento, com ordem limitada no preço que quisesse. O cotista de um fundo tradicional que pedisse resgate naquele dia receberia o valor da cota de fechamento, sem escolher o momento, e em muitos fundos de ações o dinheiro só cai na conta alguns dias depois.
O ETF contra o índice
Entre 01/04 e 06/10, o BOVA11 subiu 9,95% e o Ibovespa, 9,51%. Nos dados diários de fontes públicas, a diferença entre os dois é pequena, e parte dela vem do horário em que cada cotação é registrada, não da gestão. O ponto é que um ETF passivo entrega, por construção, algo muito próximo do índice, para cima e para baixo: em 14/08 ele fechou 11,0% abaixo do preço de 01/04, junto com o mercado.

Como usar cada um
Negociação e liquidez
No ETF você usa ordens limitadas, stops e acompanha o preço em tempo real. No fundo tradicional, a aplicação e o resgate seguem prazos definidos no regulamento, e o preço só é conhecido depois do fechamento.
Custos
ETFs de índice amplo costumam ter taxas baixas, porque a gestão é passiva. Fundos ativos cobram mais e, às vezes, taxa de performance. No ETF, some ainda a corretagem, se houver, e o spread entre compra e venda.
Imposto
Pelas regras gerais em vigor no Brasil na data desta revisão, o ganho na venda de ETF de ações é tributado em 15%, sem a isenção de vendas até R$ 20 mil que vale para ações, e o próprio investidor apura e recolhe o imposto. Em fundos abertos de ações, o imposto é retido no resgate pelo administrador; em fundos de renda fixa e multimercado há ainda o come-cotas, uma antecipação semestral. Confira as regras atuais antes de decidir, porque a legislação muda.
Para quem opera no curto prazo
Para estratégias de curto prazo, só o ETF serve: fundos abertos têm prazos de cotização e liquidação que impedem entrar e sair no mesmo dia, e alguns cobram taxa de saída antecipada. Já para quem aplica todo mês e mantém por anos, a disciplina de aportar e o custo total pesam mais do que a possibilidade de negociar durante o pregão.
Limitações
Nenhuma das duas estruturas elimina o risco de mercado: se os ativos da carteira caem, a cota cai. ETFs de nicho podem ter pouca liquidez e spread largo. Fundos ativos dependem das decisões do gestor, que podem ficar abaixo do índice por anos.
Erros comuns na escolha entre ETF e fundo
- Olhar só a rentabilidade passada e ignorar a taxa de administração.
- Esquecer de apurar e pagar o imposto na venda do ETF.
- Comprar um fundo ativo que, depois dos custos, apenas replica o índice.
- Escolher um ETF de baixo volume e pagar spread alto a cada entrada e saída.
- Achar que uma das estruturas protege contra quedas do mercado.
- Tratar os exemplos acima como previsão: eles descrevem o que aconteceu com o BOVA11.
Para praticar sem arriscar dinheiro, acompanhe na conta demo um ETF de índice durante algumas semanas e registre, a cada dia, a abertura, a mínima, a máxima e o fechamento. Comparar esses números com a cota única que um fundo tradicional teria mostra, na prática, o que significa negociar durante o pregão.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Acompanha o noticiário que mexe com preços: juros, bolsas, empresas e commodities, explicado sem jargão.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
