

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
ETF e índicesETF o fondo de inversión: cuál es la diferencia en la práctica
 Rafael AzevedoPersonaje editorial · Redacción de Mercados

Respuesta rápida
ETF y fondo de inversión reúnen el dinero de varios inversores en una cesta de activos, pero el ETF se negocia en bolsa durante la sesión, al precio del momento, y el fondo tradicional tiene una única cuota calculada al final del día. Los ETF de índice suelen tener una tasa menor por ser pasivos; los fondos activos cobran más por tener un gestor intentando superar al mercado. Ninguno de los dos elimina el riesgo de pérdida.
Quien investiga dónde invertir pronto encuentra ETF y fondos de inversión tradicionales lado a lado en las comparaciones. Los dos hacen, en el fondo, lo mismo: reúnen el dinero de muchos inversores para comprar una cesta de activos, como acciones, bonos o materias primas.
La diferencia está en cómo compras y vendes la cuota, cuánto cuesta eso a lo largo de los años y cómo se cobra el impuesto. En esta guía usamos las cotizaciones diarias reales del BOVA11, ETF que replica el Ibovespa, entre abril y octubre de 2026, para mostrar la diferencia más visible: el precio durante la sesión.
Qué es un ETF y qué es un fondo tradicional
Un ETF es un fondo de índice con cuotas negociadas en bolsa. Compras y vendes durante la sesión, al precio de ese instante, como haces con una acción. En la mayoría de los casos sigue un índice de forma pasiva, sin un gestor eligiendo papeles.
Un fondo tradicional (fondo abierto) recibe aportes y rescates directamente a través del administrador. La cuota se calcula una vez al día, después del cierre, dividiendo el patrimonio por el número de cuotas. Puede ser pasivo o, con más frecuencia, activo, con un gestor intentando superar un índice de referencia.

Cómo calcular el peso del costo
La tasa de administración se cobra todos los años sobre el patrimonio, gane o pierda el fondo. Para ver el efecto, supón R$ 100.000 invertidos durante 10 años con una rentabilidad bruta hipotética de 10% al año:
- Tasa de 0,1% al año: R$ 256.792,14 al final del período
- Tasa de 1% al año: R$ 234.573,42
- Tasa de 2% al año: R$ 211.927,64
La diferencia entre 0,1% y 2% al año suma casi R$ 45.000 en diez años, solo en costo. Por eso la tasa importa más de lo que parece cuando se mira un solo año. Un fondo activo solo justifica una tasa mayor si el gestor entrega, después de los costos, más que el índice.
Ejemplo real: el BOVA11 en octubre de 2026
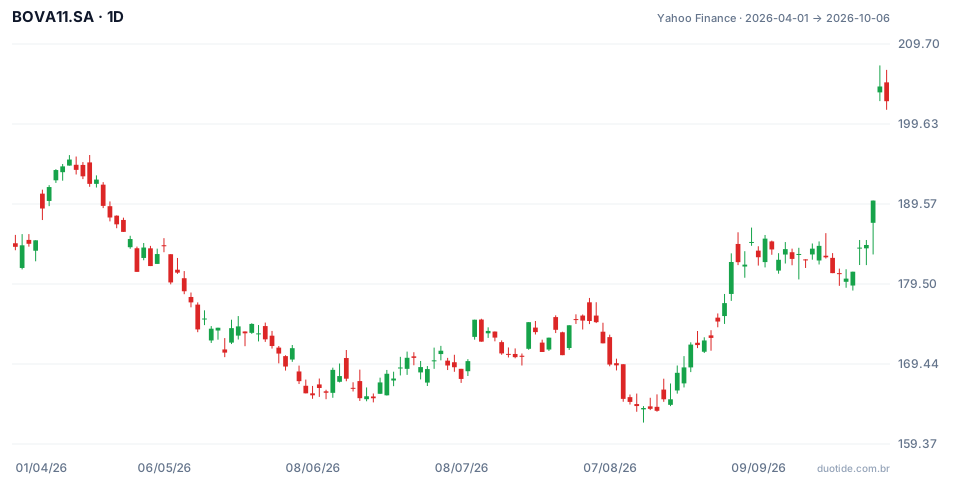
El gráfico muestra el BOVA11 del 01/04/2026 (R$ 184,18) al 06/10/2026 (R$ 202,50), un alza de 9,95%. La mínima del período fue R$ 162,07 el 14/08 y la máxima, R$ 207,00 el 05/10. Dos momentos muestran la diferencia entre las dos estructuras.
05/10: un día de precio en movimiento
El BOVA11 cerró el 02/10 a R$ 190,00. El 05/10 abrió a R$ 203,61, osciló entre R$ 202,51 y R$ 207,00 y cerró a R$ 204,35, un alza de 7,6% sobre la sesión anterior. Una diferencia de 2,2% entre la mínima y la máxima del día. Quien tenía el ETF podía vender en cualquier momento, con una orden limitada al precio que quisiera. El cuotista de un fondo tradicional que pidiera el rescate ese día recibiría el valor de la cuota de cierre, sin elegir el momento, y en muchos fondos de acciones el dinero solo llega a la cuenta algunos días después.
El ETF contra el índice
Entre el 01/04 y el 06/10, el BOVA11 subió 9,95% y el Ibovespa, 9,51%. En los datos diarios de fuentes públicas, la diferencia entre los dos es pequeña, y parte de ella viene del horario en que se registra cada cotización, no de la gestión. El punto es que un ETF pasivo entrega, por construcción, algo muy cercano al índice, para arriba y para abajo: el 14/08 cerró 11,0% por debajo del precio del 01/04, junto con el mercado.

Cómo usar cada uno
Negociación y liquidez
En el ETF usas órdenes limitadas, stops y sigues el precio en tiempo real. En el fondo tradicional, el aporte y el rescate siguen plazos definidos en el reglamento, y el precio solo se conoce después del cierre.
Costos
Los ETF de índice amplio suelen tener tasas bajas, porque la gestión es pasiva. Los fondos activos cobran más y, a veces, una tasa de desempeño. En el ETF, suma además la comisión del bróker, si la hay, y el spread entre compra y venta.
Impuesto
Según las reglas generales vigentes en Brasil en la fecha de esta revisión, la ganancia en la venta de un ETF de acciones se grava al 15%, sin la exención de ventas de hasta R$ 20 mil que vale para acciones, y el propio inversor calcula y paga el impuesto. En fondos abiertos de acciones, el impuesto lo retiene el administrador en el rescate; en fondos de renta fija y multimercado existe además el "come-cotas", un adelanto semestral. Revisa las reglas vigentes antes de decidir, porque la legislación cambia.
Para quien opera en el corto plazo
Para estrategias de corto plazo, solo el ETF sirve: los fondos abiertos tienen plazos de cotización y liquidación que impiden entrar y salir el mismo día, y algunos cobran una tasa por salida anticipada. En cambio, para quien invierte todos los meses y mantiene la posición durante años, la disciplina de aportar y el costo total pesan más que la posibilidad de negociar durante la sesión.
Limitaciones
Ninguna de las dos estructuras elimina el riesgo de mercado: si los activos de la cartera caen, la cuota cae. Los ETF de nicho pueden tener poca liquidez y un spread amplio. Los fondos activos dependen de las decisiones del gestor, que pueden quedar por debajo del índice durante años.
Errores comunes al elegir entre ETF y fondo
- Mirar solo la rentabilidad pasada e ignorar la tasa de administración.
- Olvidar calcular y pagar el impuesto en la venta del ETF.
- Comprar un fondo activo que, después de los costos, apenas replica el índice.
- Elegir un ETF de bajo volumen y pagar un spread alto en cada entrada y salida.
- Creer que una de las estructuras protege contra caídas del mercado.
- Tratar los ejemplos anteriores como predicción: describen lo que pasó con el BOVA11.
Para practicar sin arriesgar dinero, sigue en la cuenta demo un ETF de índice durante algunas semanas y registra, cada día, la apertura, la mínima, la máxima y el cierre. Comparar estos números con la cuota única que tendría un fondo tradicional muestra, en la práctica, qué significa negociar durante la sesión.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Sigue las noticias que mueven los precios: tipos de interés, bolsas, empresas y materias primas, explicadas sin jerga.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
