

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
EstrategiasCómo probar y ajustar tu estrategia de trading con backtest
 Naomi TanakaPersonaje editorial · Redacción de Análisis

Respuesta rápida
Para probar una estrategia, escribe reglas exactas de entrada y salida, aplícalas a meses de gráfico pasado y anota cada señal. Con 30 o más operaciones, calcula la tasa de acierto y el resultado medio por operación. Ajusta los parámetros con cuidado, verificando siempre en un período que no se usó en el ajuste, y calibra el riesgo según la peor secuencia de pérdidas que mostró la prueba.
Después de elegir una estrategia que combine con tu tiempo, tu capital y tu tolerancia al riesgo, el paso siguiente es ponerla a prueba antes de operar montos relevantes. Aquí es donde mucha gente salta directo al dinero real y termina pagando para aprender lo que una prueba simple habría mostrado gratis.
Esta es la segunda parte de la guía sobre cómo elegir una estrategia. Para no quedarnos solo en la teoría, hicimos un backtest de verdad, con una regla simple aplicada a las cotizaciones diarias reales del índice S&P 500 entre el 08/10/2025 y el 07/10/2026. El resultado es un buen ejemplo de lo que una prueba puede revelar.
Qué es un backtest
Backtest es aplicar las reglas exactas de una estrategia a datos que ya ocurrieron para ver cómo se habría comportado. No necesita programación: un gráfico histórico y una hoja de cálculo bastan. Lo esencial es escribir reglas que no dejen margen a la interpretación, y anotar todas las señales, incluso las que preferirías ignorar.

Cómo calcular el resultado de un backtest
La regla probada fue esta:
- Entrada: comprar en el cierre del día en que el precio cierra por encima de la media móvil simple de 20 días, después de haber cerrado por debajo de ella en la víspera.
- Salida: objetivo del 2% por encima de la entrada o stop del 1% por debajo, lo que llegue primero. Si el mercado abre más allá de uno de los dos, la salida es al precio de apertura.
Con el resultado de cada operación anotado, dos métricas resumen la prueba:
- Tasa de acierto = operaciones positivas ÷ total de operaciones.
- Resultado medio = suma de los resultados ÷ total de operaciones. Es lo que la regla rinde, en promedio, por operación.
Con un objetivo del 2% y un stop del 1%, la tasa de acierto que empata es 1 ÷ (1 + 2) = 33,3%. Por debajo de eso, la regla pierde dinero.
El resultado con datos reales
En un año, la regla generó 16 señales; 15 se cerraron y la última, del 02/10/2026, seguía abierta al final de los datos. De las 15 operaciones cerradas, 3 alcanzaron el objetivo y 12 dieron stop: tasa de acierto del 20%. La suma de los resultados fue de −7,33%, un resultado medio de −0,49% por operación. En el mismo período, el propio S&P 500 subió 15,5%, de 6.753,72 a 7.801,77 puntos. La regla perdió dinero en un mercado en alza.
Ejemplo real: las señales en el gráfico del S&P 500
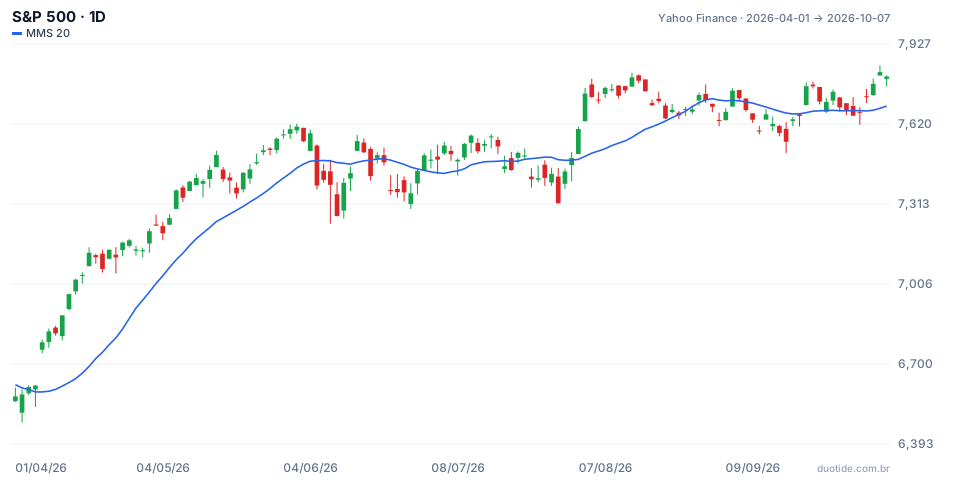
El gráfico muestra el S&P 500 de abril a octubre de 2026 con la media de 20 días en azul. Los cruces del precio sobre la media son las señales de la regla. Tres momentos explican el resultado:
Junio y julio: ocho pérdidas seguidas
Entre el 23/01 y el 21/07/2026, la regla dio ocho stops seguidos. En junio, las señales del 15/06 (a 7.554,29 puntos) y del 18/06 (a 7.500,58) recibieron stop en pocos días, porque el índice cruzaba la media y volvía. En un mercado que sube despacio, sin alejarse mucho de la media, el cruce ocurre muchas veces y casi siempre sin fuerza.
Los stops mayores al 1%
Cuatro pérdidas pasaron del 1%: el 23/06, por ejemplo, el índice abrió a 7.366,51, ya por debajo del stop de la operación del 18/06, y la pérdida fue del 1,79%. En una prueba honesta, los saltos de apertura necesitan entrar en la cuenta.
Agosto: el acierto
La señal del 31/07, a 7.489,72 puntos, alcanzó el objetivo del 2% el 04/08. Fue el único acierto entre febrero y octubre. Son resultados pasados de una regla específica, no una predicción.

Cómo ajustar la estrategia después de la prueba
Cuidado al tocar los parámetros
La tentación es probar otras combinaciones hasta encontrar una que funcione. Hicimos esto para mostrar el riesgo: dividimos el año en dos mitades. En la primera (octubre de 2025 a abril de 2026), la mejor variación fue un objetivo del 4% con un stop del 2%, que empató: una ganancia del 4% y dos pérdidas del 2% en tres operaciones. Aplicada a la segunda mitad, la misma variación tuvo un acierto y cuatro stops en las cinco operaciones cerradas, sumando −4%. El ajuste que parecía bueno en un período no se repitió en el siguiente. Por eso, ajusta al comienzo del historial y verifica siempre en un tramo que no se usó para elegir los números.
Calibra el riesgo según la peor secuencia
La prueba mostró ocho pérdidas seguidas, que sumaron −9,0% de variación. Con un capital de R$ 2.000 y un riesgo del 1% por operación (R$ 20), ocho pérdidas costarían al menos R$ 160, el 8% del capital. Si ese número parece pesado, reduce el riesgo por operación antes de pasar al dinero real, siempre como porcentaje del capital actual.
Cuándo cambiar de estrategia
El criterio debe ser estadístico, no emocional. Cambiar con cada pérdida impide que acumules señales suficientes para evaluar nada. En cambio, un resultado medio negativo después de 30 a 40 operaciones seguidas al pie de la letra es motivo para revisar. También vale la pena observar el tipo de mercado: una regla de cruce puede funcionar en tendencias fuertes y fallar en alzas lentas, como la del ejemplo.
Limitaciones
Quince operaciones son pocas para una conclusión firme. El backtest tampoco muestra costos, spreads ni la dificultad emocional de seguir ocho pérdidas seguidas. Y un resultado pasado, bueno o malo, no garantiza el próximo período.
Errores comunes al probar una estrategia
- Saltarse señales que parecen malas en el gráfico y anotar solo las buenas.
- Probar con pocas operaciones y sacar una conclusión definitiva.
- Ajustar objetivo, stop y período hasta que la prueba quede positiva, sin verificar en otro tramo de datos.
- Ignorar saltos de apertura y costos de operación.
- Cambiar de estrategia con cada pérdida, sin criterio.
- No comparar la estrategia con simplemente mantener el activo en el mismo período.
Para practicar sin arriesgar dinero, escribe las reglas de tu estrategia, aplícalas a un año de gráfico y después síguelas durante algunas semanas en la cuenta demo, registrando cada operación. Compara la tasa de acierto y el resultado medio de los dos períodos: si coinciden, tendrás más confianza para seguir adelante.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
