

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
EstratégiasComo testar e ajustar sua estratégia de trading com backtest
 Naomi TanakaPersonagem editorial · Redação de Análise

Resposta rápida
Para testar uma estratégia, escreva regras exatas de entrada e saída, aplique-as a meses de gráfico passado e anote cada sinal. Com 30 ou mais operações, calcule a taxa de acerto e o resultado médio por operação. Ajuste parâmetros com cuidado, conferindo sempre num período que não foi usado no ajuste, e calibre o risco pela pior sequência de perdas que o teste mostrou.
Depois de escolher uma estratégia que combina com o seu tempo, o seu capital e a sua tolerância a risco, o passo seguinte é colocá-la à prova antes de operar valores relevantes. É aqui que muita gente pula direto para o dinheiro real e acaba pagando para aprender o que um teste simples teria mostrado de graça.
Esta é a segunda parte do guia sobre como escolher uma estratégia. Para não ficar só na teoria, fizemos um backtest de verdade, com uma regra simples aplicada às cotações diárias reais do índice S&P 500 entre 08/10/2025 e 07/10/2026. O resultado é um bom exemplo do que um teste pode revelar.
O que é um backtest
Backtest é aplicar as regras exatas de uma estratégia a dados que já aconteceram para ver como ela teria se comportado. Não precisa de programação: um gráfico histórico e uma planilha bastam. O essencial é escrever regras que não deixem margem a interpretação, e anotar todos os sinais, inclusive os que você preferiria ignorar.

Como calcular o resultado de um backtest
A regra testada foi esta:
- Entrada: comprar no fechamento do dia em que o preço fecha acima da média móvel simples de 20 dias, depois de ter fechado abaixo dela na véspera.
- Saída: alvo de 2% acima da entrada ou stop de 1% abaixo, o que vier primeiro. Se o mercado abrir além de um dos dois, a saída é no preço de abertura.
Com o resultado de cada operação anotado, duas métricas resumem o teste:
- Taxa de acerto = operações positivas ÷ total de operações.
- Resultado médio = soma dos resultados ÷ total de operações. É o que a regra rende, em média, por operação.
Com alvo de 2% e stop de 1%, a taxa de acerto que empata é 1 ÷ (1 + 2) = 33,3%. Abaixo disso, a regra perde dinheiro.
O resultado com dados reais
Em um ano, a regra gerou 16 sinais; 15 foram encerrados e o último, de 02/10/2026, ainda estava aberto no fim dos dados. Das 15 operações encerradas, 3 bateram o alvo e 12 deram stop: taxa de acerto de 20%. A soma dos resultados foi de −7,33%, um resultado médio de −0,49% por operação. No mesmo período, o próprio S&P 500 subiu 15,5%, de 6.753,72 para 7.801,77 pontos. A regra perdeu dinheiro num mercado em alta.
Exemplo real: os sinais no gráfico do S&P 500
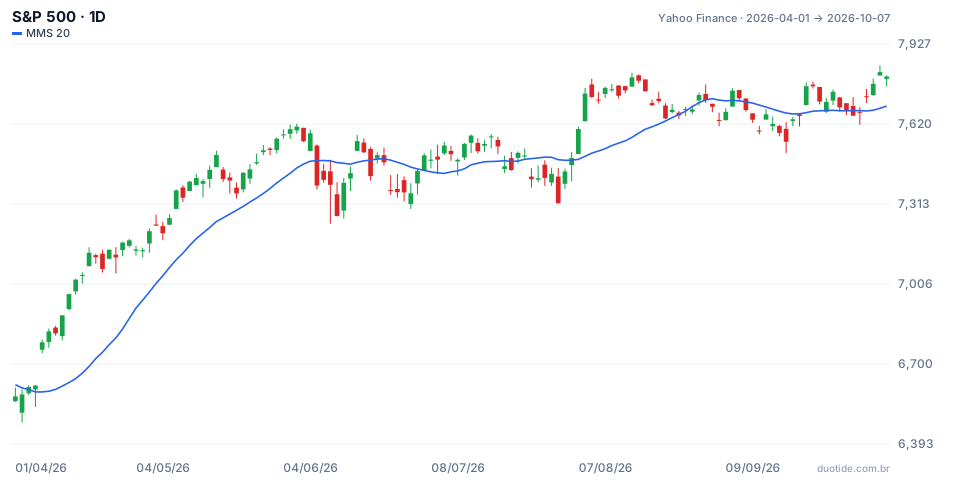
O gráfico mostra o S&P 500 de abril a outubro de 2026 com a média de 20 dias em azul. Os cruzamentos do preço sobre a média são os sinais da regra. Três momentos explicam o resultado:
Junho e julho: oito perdas seguidas
Entre 23/01 e 21/07/2026, a regra deu oito stops seguidos. Em junho, os sinais de 15/06 (a 7.554,29 pontos) e de 18/06 (a 7.500,58) foram estopados em poucos dias, porque o índice cruzava a média e voltava. Num mercado que sobe devagar, sem se afastar muito da média, o cruzamento acontece muitas vezes e quase sempre sem força.
Os stops maiores que 1%
Quatro perdas passaram de 1%: em 23/06, por exemplo, o índice abriu a 7.366,51, já abaixo do stop da operação de 18/06, e a perda foi de 1,79%. Num teste honesto, saltos de abertura precisam entrar na conta.
Agosto: o acerto
O sinal de 31/07, a 7.489,72 pontos, bateu o alvo de 2% em 04/08. Foi o único acerto entre fevereiro e outubro. São resultados passados de uma regra específica, não uma previsão.

Como ajustar a estratégia depois do teste
Cuidado ao mexer nos parâmetros
A tentação é testar outras combinações até achar uma que funcione. Fizemos isso para mostrar o risco: dividimos o ano em duas metades. Na primeira (outubro de 2025 a abril de 2026), a melhor variação foi alvo de 4% com stop de 2%, que empatou: um ganho de 4% e duas perdas de 2% em três operações. Aplicada à segunda metade, a mesma variação teve um acerto e quatro stops nas cinco operações encerradas, somando −4%. O ajuste que parecia bom num período não se repetiu no seguinte. Por isso, ajuste no começo do histórico e confira sempre num trecho que não foi usado para escolher os números.
Calibre o risco pela pior sequência
O teste mostrou oito perdas seguidas, que somaram −9,0% de variação. Com capital de R$ 2.000 e risco de 1% por operação (R$ 20), oito perdas custariam pelo menos R$ 160, 8% do capital. Se esse número parecer pesado, reduza o risco por operação antes de ir para o dinheiro real, sempre como porcentagem do capital atual.
Quando trocar de estratégia
O critério deve ser estatístico, não emocional. Trocar a cada perda impede que você acumule sinais suficientes para avaliar qualquer coisa. Já um resultado médio negativo depois de 30 a 40 operações seguidas à risca é motivo para revisar. Também vale observar o tipo de mercado: uma regra de cruzamento pode funcionar em tendências fortes e falhar em altas lentas, como a do exemplo.
Limitações
Quinze operações são pouco para uma conclusão firme. O backtest também não mostra custos, spreads nem a dificuldade emocional de seguir oito perdas seguidas. E resultado passado, bom ou ruim, não garante o próximo período.
Erros comuns ao testar uma estratégia
- Pular sinais que parecem ruins no gráfico e anotar só os bons.
- Testar com poucas operações e tirar conclusão definitiva.
- Ajustar alvo, stop e período até o teste ficar positivo, sem conferir em outro trecho de dados.
- Ignorar saltos de abertura e custos de operação.
- Trocar de estratégia a cada perda, sem critério.
- Não comparar a estratégia com simplesmente manter o ativo no mesmo período.
Para praticar sem arriscar dinheiro, escreva as regras da sua estratégia, aplique-as a um ano de gráfico e depois siga-as por algumas semanas na conta demo, registrando cada operação. Compare a taxa de acerto e o resultado médio dos dois períodos: se eles concordarem, você terá mais confiança para seguir em frente.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
