

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
StrategieCome testare e adattare la tua strategia di trading con il backtest
 Naomi TanakaPersonaggio editoriale · Redazione Analisi

Risposta rapida
Per testare una strategia, scrivi regole esatte di ingresso e uscita, applicale a mesi di grafico passato e annota ogni segnale. Con 30 o più operazioni, calcola il tasso di successo e il risultato medio per operazione. Aggiusta i parametri con attenzione, verificando sempre su un periodo non usato nell'aggiustamento, e calibra il rischio in base alla peggiore sequenza di perdite mostrata dal test.
Dopo aver scelto una strategia adatta al tuo tempo, al tuo capitale e alla tua tolleranza al rischio, il passo successivo è metterla alla prova prima di operare importi rilevanti. È qui che molte persone saltano direttamente al denaro reale e finiscono per pagare per imparare ciò che un test semplice avrebbe mostrato gratis.
Questa è la seconda parte della guida su come scegliere una strategia. Per non restare solo nella teoria, abbiamo fatto un backtest vero, con una regola semplice applicata alle quotazioni giornaliere reali dell'indice S&P 500 tra l'8 ottobre 2025 e il 7 ottobre 2026. Il risultato è un buon esempio di cosa un test può rivelare.
Cos'è un backtest
Il backtest consiste nell'applicare le regole esatte di una strategia a dati già accaduti per vedere come si sarebbe comportata. Non serve programmazione: un grafico storico e un foglio di calcolo bastano. L'essenziale è scrivere regole che non lascino spazio a interpretazione, e annotare tutti i segnali, inclusi quelli che preferiresti ignorare.

Come calcolare il risultato di un backtest
La regola testata è questa:
- Ingresso: comprare alla chiusura del giorno in cui il prezzo chiude sopra la media mobile semplice a 20 giorni, dopo aver chiuso sotto di essa il giorno prima.
- Uscita: obiettivo del 2% sopra l'ingresso o stop dell'1% sotto, quale arriva prima. Se il mercato apre oltre uno dei due, l'uscita è al prezzo di apertura.
Con il risultato di ogni operazione annotato, due metriche riassumono il test:
- Tasso di successo = operazioni positive ÷ totale delle operazioni.
- Risultato medio = somma dei risultati ÷ totale delle operazioni. È quanto rende la regola, in media, per operazione.
Con un obiettivo del 2% e uno stop dell'1%, il tasso di successo che pareggia è 1 ÷ (1 + 2) = 33,3%. Sotto questo, la regola perde denaro.
Il risultato con dati reali
In un anno, la regola ha generato 16 segnali; 15 si sono chiusi e l'ultimo, del 2 ottobre 2026, era ancora aperto alla fine dei dati. Delle 15 operazioni chiuse, 3 hanno raggiunto l'obiettivo e 12 hanno dato stop: tasso di successo del 20%. La somma dei risultati è stata del −7,33%, un risultato medio del −0,49% per operazione. Nello stesso periodo, l'S&P 500 stesso è salito del 15,5%, da 6.753,72 a 7.801,77 punti. La regola ha perso denaro in un mercato in rialzo.
Esempio reale: i segnali nel grafico dell'S&P 500
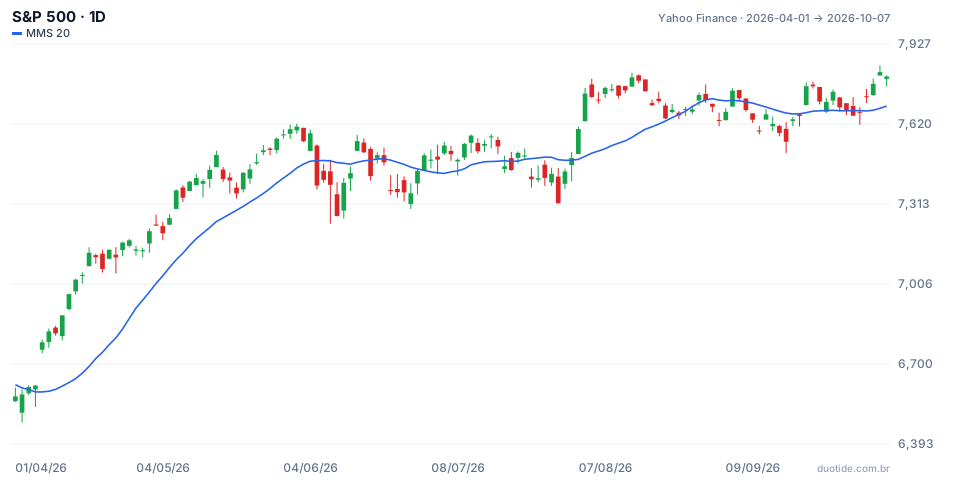
Il grafico mostra l'S&P 500 da aprile a ottobre 2026 con la media a 20 giorni in blu. Gli incroci del prezzo sulla media sono i segnali della regola. Tre momenti spiegano il risultato:
Giugno e luglio: otto perdite di fila
Tra il 23 gennaio e il 21 luglio 2026, la regola ha dato otto stop di fila. A giugno, i segnali del 15 giugno (a 7.554,29 punti) e del 18 giugno (a 7.500,58) sono stati stoppati in pochi giorni, perché l'indice incrociava la media e tornava indietro. In un mercato che sale lentamente, senza allontanarsi molto dalla media, l'incrocio accade molte volte e quasi sempre senza forza.
Gli stop maggiori dell'1%
Quattro perdite hanno superato l'1%: il 23 giugno, per esempio, l'indice ha aperto a 7.366,51, già sotto lo stop dell'operazione del 18 giugno, e la perdita è stata dell'1,79%. In un test onesto, i salti di apertura devono entrare nel conto.
Agosto: il successo
Il segnale del 31 luglio, a 7.489,72 punti, ha raggiunto l'obiettivo del 2% il 4 agosto. È stato l'unico successo tra febbraio e ottobre. Sono risultati passati di una regola specifica, non una previsione.

Come adattare la strategia dopo il test
Attenzione a modificare i parametri
La tentazione è testare altre combinazioni finché non si trova quella che funziona. Lo abbiamo fatto per mostrare il rischio: abbiamo diviso l'anno in due metà. Nella prima (ottobre 2025 - aprile 2026), la variazione migliore era un obiettivo del 4% con stop del 2%, che è andata in pareggio: un guadagno del 4% e due perdite del 2% in tre operazioni. Applicata alla seconda metà, la stessa variazione ha avuto un successo e quattro stop nelle cinque operazioni chiuse, totalizzando −4%. L'aggiustamento che sembrava buono in un periodo non si è ripetuto nel successivo. Per questo, aggiusta all'inizio dello storico e verifica sempre su un tratto che non è stato usato per scegliere i numeri.
Calibra il rischio in base alla peggiore sequenza
Il test ha mostrato otto perdite di fila, che hanno totalizzato −9,0% di variazione. Con un capitale di R$ 2.000 e un rischio dell'1% per operazione (R$ 20), otto perdite costerebbero almeno R$ 160, l'8% del capitale. Se questo numero sembra pesante, riduci il rischio per operazione prima di passare al denaro reale, sempre come percentuale del capitale attuale.
Quando cambiare strategia
Il criterio deve essere statistico, non emotivo. Cambiare a ogni perdita impedisce di accumulare segnali sufficienti per valutare qualcosa. Un risultato medio negativo dopo 30-40 operazioni seguite alla lettera è invece motivo per rivedere. Vale anche osservare il tipo di mercato: una regola di incrocio può funzionare in tendenze forti e fallire in rialzi lenti, come quello dell'esempio.
Limiti
Quindici operazioni sono poche per una conclusione solida. Il backtest inoltre non mostra costi, spread né la difficoltà emotiva di seguire otto perdite di fila. E il risultato passato, buono o cattivo, non garantisce il periodo successivo.
Errori comuni nel testare una strategia
- Saltare segnali che sembrano brutti sul grafico e annotare solo quelli buoni.
- Testare con poche operazioni e trarre una conclusione definitiva.
- Aggiustare obiettivo, stop e periodo finché il test non diventa positivo, senza verificare su un altro tratto di dati.
- Ignorare i salti di apertura e i costi di operazione.
- Cambiare strategia a ogni perdita, senza criterio.
- Non confrontare la strategia con il semplice mantenere l'asset nello stesso periodo.
Per praticare senza rischiare denaro, scrivi le regole della tua strategia, applicale a un anno di grafico e poi seguile per alcune settimane sul conto demo, registrando ogni operazione. Confronta il tasso di successo e il risultato medio dei due periodi: se concordano, avrai più fiducia per andare avanti.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Spiega grafici, indicatori e strategie di trading: come funzionano, dove falliscono e come testarli prima.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
