

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgo¿Cuánto arriesgar por operación: 1%, 2%, 5% o 10%?
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
Arriesgar del 1% al 2% del capital por operación permite atravesar rachas largas de pérdidas sin destruir la cuenta: diez pérdidas seguidas al 1% cuestan el 9,6% del saldo, mientras que al 10% cuestan el 65,1% y exigen una ganancia del 186,8% solo para volver al punto de partida. El porcentaje define cuánto pierdes si se alcanza el stop, y el tamaño de la posición se obtiene dividiéndolo entre la distancia del stop.
Imagina a dos traders con la misma estrategia: mismas entradas, mismas salidas, misma tasa de acierto, misma secuencia de resultados. El primero arriesga 1% del capital por operación. Después de una semana mala, la cuenta queda lastimada, pero entera, y revisa las operaciones con la cabeza fría. El segundo arriesga 10%. La misma semana mala se convierte en un estropicio, y cada operación siguiente carga con el peso de recuperar la pérdida. La estrategia es idéntica; el resultado, no.
El porcentaje de riesgo por operación no es un detalle técnico. Decide cuánto tiempo sobrevives a una fase mala, cuánto necesitas ganar para recuperarte y con qué claridad puedes pensar con una posición abierta.
Qué es el riesgo por operación
Es cuánto del capital pierdes si se alcanza el stop. No es el tamaño de la posición. En una cuenta de US$ 10.000, arriesgar 1% significa perder como máximo US$ 100 en esa operación, sea la posición de US$ 2.000 o de US$ 20.000. Lo que conecta ambas cosas es la distancia del stop.

Cómo calcular el efecto de una racha de pérdidas
Cuando el riesgo es un porcentaje fijo del saldo actual, la fórmula del saldo después de una racha de pérdidas es:
Saldo final = saldo inicial × (1 − riesgo) elevado al número de pérdidas
Con US$ 10.000 y un riesgo del 5%: después de una pérdida, quedan US$ 9.500; después de diez pérdidas seguidas, 10.000 × 0,95 elevado a 10 = US$ 5.987,37, una caída del 40,1%. Lo que consume cada racha en cada porcentaje:
- 3 pérdidas seguidas: 1%: −3,0%; 2%: −5,9%; 5%: −14,3%; 10%: −27,1%.
- 5 pérdidas seguidas: 1%: −4,9%; 2%: −9,6%; 5%: −22,6%; 10%: −41,0%.
- 10 pérdidas seguidas: 1%: −9,6%; 2%: −18,3%; 5%: −40,1%; 10%: −65,1%.
- 15 pérdidas seguidas: 1%: −14,0%; 2%: −26,1%; 5%: −53,7%; 10%: −79,4%.
Las rachas largas son más comunes de lo que parecen
Con una tasa de acierto del 50%, la probabilidad de tener al menos una racha de 5 pérdidas seguidas a lo largo de 200 operaciones es del 96,6%; de 10 pérdidas seguidas, del 9,0%. Con 40% de acierto, la probabilidad de 10 pérdidas seguidas en 200 operaciones sube al 38,0%. Es decir: la racha mala no es mala suerte rara, es parte normal de la estadística.
La matemática de la recuperación
Pérdidas y ganancias no son simétricas. Una caída del 20% exige una ganancia del 25% para volver al punto de partida; una del 40%, del 66,7%. Después de diez pérdidas seguidas arriesgando 10%, la cuenta cae 65,1% y necesita subir 186,8% solo para empatar. Para las mismas diez pérdidas, la ganancia necesaria es del 10,6% arriesgando 1%, del 22,4% arriesgando 2% y del 67,0% arriesgando 5%.

Ejemplo real: el tamaño de la posición con el ATR del bitcoin
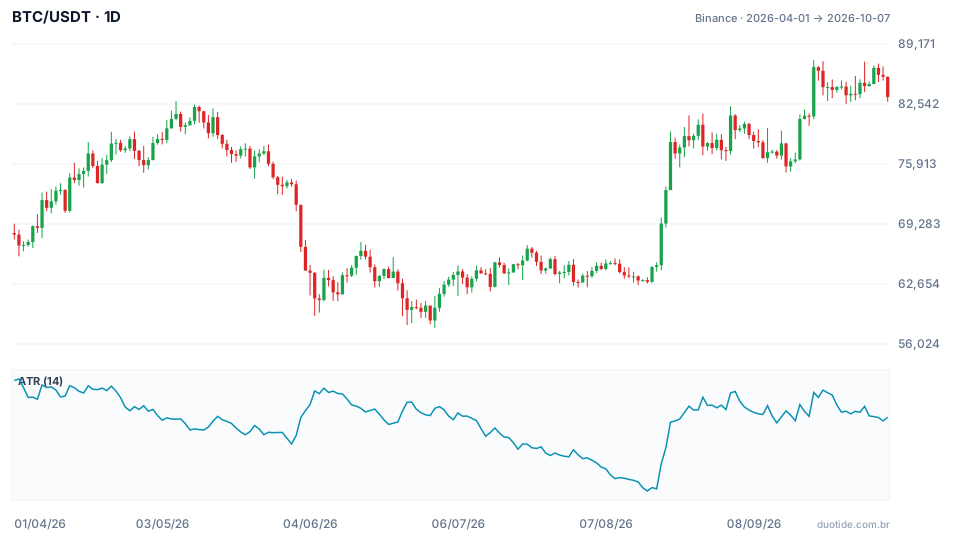
El gráfico muestra el bitcoin (BTC/USDT en Binance) de abril a octubre de 2026, con el ATR de 14 días, que mide la amplitud media diaria. El 07/10/2026, el BTC cerró a US$ 83.321,81 y el ATR estaba en US$ 2.187,23. Una regla común es colocar el stop a 1,5 ATR de la entrada: 1,5 × 2.187,23 = US$ 3.280,85 de distancia.
Tamaño de la posición = valor arriesgado ÷ distancia del stop. En una cuenta de US$ 10.000:
- 1% (US$ 100): 100 ÷ 3.280,85 = 0,0305 BTC, posición de cerca de US$ 2.539,64.
- 2% (US$ 200): 0,0610 BTC, cerca de US$ 5.079,29.
- 5% (US$ 500): 0,1524 BTC, cerca de US$ 12.698,22, ya mayor que la propia cuenta.
- 10% (US$ 1.000): 0,3048 BTC, cerca de US$ 25.396,45, dos veces y media el capital.
Arriesgar 5% o 10% con un stop técnico razonable, en este caso, exigía apalancamiento. Y una variación de 1,5 ATR en contra de la posición no es un evento extremo: es la oscilación de un día y medio normal para el activo en ese momento.
El mismo porcentaje cambia con la volatilidad
El ATR no se queda quieto. En el periodo del gráfico, el mayor valor fue US$ 2.685,82, el 02/04, y el menor, US$ 1.226,13, el 16/08, con el precio a US$ 62.900. Con el ATR de agosto, el stop de 1,5 ATR quedaría a US$ 1.839,20, y arriesgar 1% permitiría 0,0544 BTC, cerca de US$ 3.420. La regla de riesgo queda fija; el tamaño de la posición se ajusta a la volatilidad. Estos valores describen lo que pasó, no el próximo movimiento.
Cómo elegir tu porcentaje
Haz la pregunta de las diez pérdidas
Antes de elegir, pregúntate: si tengo diez pérdidas seguidas, ¿cuánto de la cuenta acepto perder, y cuánto voy a necesitar ganar después? Si la respuesta para 5% o 10% te parece aterradora, el porcentaje es alto para tu perfil.
1% a 2% como punto de partida
Es el rango más citado por quienes estudian gestión de riesgo, porque permite atravesar rachas largas sin comprometer la capacidad de seguir operando. Parece lento para quien quiere resultados rápidos, y es exactamente esa lentitud la que protege.
Limitaciones
El porcentaje solo vale si se respeta el stop. Los saltos de precio entre una sesión y otra, las noticias y la baja liquidez pueden hacer que la pérdida real supere lo planeado. Y las operaciones abiertas al mismo tiempo en activos que se mueven juntos suman el riesgo: tres posiciones del 2% en criptomonedas parecidas se comportan casi como una del 6%.
Errores comunes en el riesgo por operación
- Confundir el riesgo por operación con el tamaño de la posición.
- Juzgar el riesgo por el dolor de una única pérdida, y no de una racha.
- Aumentar el porcentaje después de pérdidas para recuperarse más rápido.
- Usar el mismo tamaño de posición con volatilidades muy diferentes.
- Sumar posiciones correlacionadas sin notar que el riesgo total quedó alto.
- Mover el stop más lejos y, con eso, arriesgar más que el porcentaje elegido.
Para sentir la diferencia en la práctica, abre la cuenta demo, elige un porcentaje y calcula el tamaño de cada posición por la distancia del stop antes de entrar. Registra las operaciones durante algunas semanas y observa las rachas de pérdidas: la planilla mostrará, con tus propios números, qué le hace cada porcentaje a la cuenta.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
