

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
Gestione del rischioQuanto rischiare per operazione: 1%, 2%, 5% o 10%?
 Camila NascimentoPersonaggio editoriale · Redazione Rischio e comportamento
Risposta rapida
Rischiare dall'1% al 2% del capitale per operazione permette di attraversare sequenze lunghe di perdite senza distruggere il conto: dieci perdite consecutive all'1% costano il 9,6% del saldo, mentre al 10% costano il 65,1% e richiedono un guadagno del 186,8% solo per tornare al punto di partenza. La percentuale definisce quanto perdi se lo stop viene raggiunto, e la dimensione della posizione esce da essa divisa per la distanza dello stop.
Immagina due trader con la stessa strategia: stesse entrate, stesse uscite, stesso tasso di successo, stessa sequenza di risultati. Il primo rischia l'1% del capitale per operazione. Dopo una settimana negativa, il conto è ferito, ma intero, e lui rivede le operazioni a mente fredda. Il secondo rischia il 10%. La stessa settimana negativa diventa un disastro, e ogni operazione successiva porta il peso di recuperare la perdita. La strategia è identica; il risultato, no.
La percentuale di rischio per operazione non è un dettaglio tecnico. Decide quanto tempo sopravvivi a una fase negativa, quanto devi guadagnare per recuperare e con quale chiarezza riesci a pensare con una posizione aperta.
Cos'è il rischio per operazione
È quanto del capitale perdi se lo stop viene raggiunto. Non è la dimensione della posizione. In un conto di US$ 10.000, rischiare l'1% significa perdere al massimo US$ 100 in quell'operazione, sia la posizione di US$ 2.000 o di US$ 20.000. Ciò che collega le due cose è la distanza dello stop.

Come calcolare l'effetto di una sequenza di perdite
Quando il rischio è una percentuale fissa del saldo attuale, la formula del saldo dopo una sequenza di perdite è:
Saldo finale = saldo iniziale × (1 − rischio) elevato al numero di perdite
Con US$ 10.000 e rischio del 5%: dopo una perdita, restano US$ 9.500; dopo dieci perdite consecutive, 10.000 × 0,95 elevato a 10 = US$ 5.987,37, un calo del 40,1%. Quanto consuma ogni sequenza in ciascuna percentuale:
- 3 perdite consecutive: 1%: −3,0%; 2%: −5,9%; 5%: −14,3%; 10%: −27,1%.
- 5 perdite consecutive: 1%: −4,9%; 2%: −9,6%; 5%: −22,6%; 10%: −41,0%.
- 10 perdite consecutive: 1%: −9,6%; 2%: −18,3%; 5%: −40,1%; 10%: −65,1%.
- 15 perdite consecutive: 1%: −14,0%; 2%: −26,1%; 5%: −53,7%; 10%: −79,4%.
Le sequenze lunghe sono più comuni di quanto sembrino
Con un tasso di successo del 50%, la probabilità di avere almeno una sequenza di 5 perdite consecutive in 200 operazioni è del 96,6%; di 10 perdite consecutive, 9,0%. Con il 40% di successo, la probabilità di 10 perdite consecutive in 200 operazioni sale al 38,0%. Cioè: la sequenza negativa non è una sfortuna rara, è parte normale della statistica.
La matematica del recupero
Perdite e guadagni non sono simmetrici. Un calo del 20% richiede un guadagno del 25% per tornare al punto di partenza; uno del 40%, del 66,7%. Dopo dieci perdite consecutive rischiando il 10%, il conto scende del 65,1% e deve salire del 186,8% solo per pareggiare. Per le stesse dieci perdite, il guadagno necessario è del 10,6% rischiando l'1%, del 22,4% rischiando il 2% e del 67,0% rischiando il 5%.

Esempio reale: la dimensione della posizione con l'ATR del bitcoin
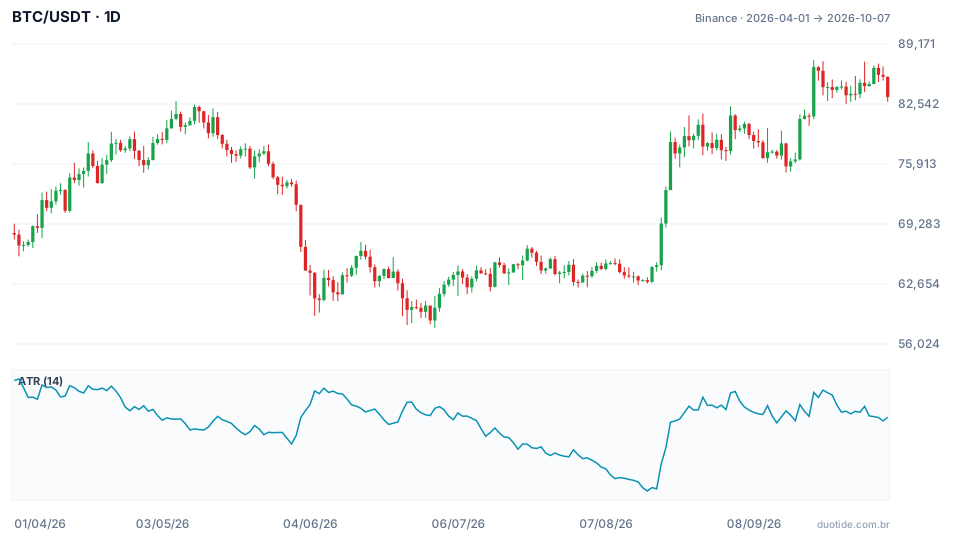
Il grafico mostra il bitcoin (BTC/USDT su Binance) da aprile a ottobre 2026, con l'ATR a 14 giorni, che misura l'ampiezza media giornaliera. Il 07/10/2026, il BTC ha chiuso a US$ 83.321,81 e l'ATR era a US$ 2.187,23. Una regola comune è mettere lo stop a 1,5 ATR dall'entrata: 1,5 × 2.187,23 = US$ 3.280,85 di distanza.
Dimensione della posizione = valore rischiato ÷ distanza dello stop. In un conto di US$ 10.000:
- 1% (US$ 100): 100 ÷ 3.280,85 = 0,0305 BTC, posizione di circa US$ 2.539,64.
- 2% (US$ 200): 0,0610 BTC, circa US$ 5.079,29.
- 5% (US$ 500): 0,1524 BTC, circa US$ 12.698,22, già maggiore del conto stesso.
- 10% (US$ 1.000): 0,3048 BTC, circa US$ 25.396,45, due volte e mezza il capitale.
Rischiare il 5% o il 10% con uno stop tecnico ragionevole, in questo caso, richiedeva leva finanziaria. E una variazione di 1,5 ATR contro la posizione non è un evento estremo: è l'oscillazione di un giorno e mezzo normale per l'asset in quel momento.
La stessa percentuale cambia con la volatilità
L'ATR non resta fermo. Nel periodo del grafico, il valore più alto è stato US$ 2.685,82, il 02/04, e il più basso, US$ 1.226,13, il 16/08, con il prezzo a US$ 62.900. Con l'ATR di agosto, lo stop di 1,5 ATR sarebbe a US$ 1.839,20, e rischiare l'1% permetterebbe 0,0544 BTC, circa US$ 3.420. La regola di rischio resta fissa; la dimensione della posizione si adatta alla volatilità. Questi valori descrivono ciò che è accaduto, non il prossimo movimento.
Come scegliere la tua percentuale
Fai la domanda delle dieci perdite
Prima di scegliere, chiediti: se avessi dieci perdite consecutive, quanto del conto accetto di perdere, e quanto dovrò guadagnare dopo? Se la risposta per il 5% o il 10% sembra spaventosa, la percentuale è alta per il tuo profilo.
Dall'1% al 2% come punto di partenza
È la fascia più citata da chi studia la gestione del rischio, perché permette di attraversare sequenze lunghe senza compromettere la capacità di continuare a operare. Sembra lento per chi vuole un risultato rapido, ed è esattamente questa lentezza che protegge.
Limitazioni
La percentuale vale solo se lo stop viene rispettato. Salti di prezzo tra una seduta e l'altra, notizie e bassa liquidità possono far superare alla perdita reale quella pianificata. E operazioni aperte allo stesso tempo su asset che si muovono insieme somano il rischio: tre posizioni del 2% su criptovalute simili si comportano quasi come una del 6%.
Errori comuni nel rischio per operazione
- Confondere il rischio per operazione con la dimensione della posizione.
- Giudicare il rischio dal dolore di una singola perdita, e non di una sequenza.
- Aumentare la percentuale dopo le perdite per recuperare più in fretta.
- Usare la stessa dimensione di posizione con volatilità molto diverse.
- Somare posizioni correlate senza accorgersi che il rischio totale è diventato alto.
- Spostare lo stop più lontano e, con questo, rischiare più della percentuale scelta.
Per sentire la differenza nella pratica, apri il conto demo, scegli una percentuale e calcola la dimensione di ogni posizione in base alla distanza dello stop prima di entrare. Registra le operazioni per alcune settimane e osserva le sequenze di perdite: il foglio di calcolo mostrerà, con numeri tuoi, cosa fa ogni percentuale al conto.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Scrive di gestione del rischio, dimensione della posizione e della psicologia dietro le decisioni dei trader.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
