

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
RisikomanagementRisikomanagement im Trading: Leitfaden für Einsteiger mit Beispiel
 Camila NascimentoRedaktionelle Figur · Ressort Risiko & Verhalten
Kurze Antwort
Risikomanagement bedeutet, zu entscheiden, wie viel Sie verlieren können, bevor Sie einen Trade öffnen. Die am häufigsten verwendete Regel ist, 1 % bis 2 % des Kapitals pro Trade zu riskieren und die Positionsgröße zu berechnen, indem man diesen Wert durch die Distanz zum Stop teilt. So verringert eine Verlustserie das Konto, ohne es zu zerstören.
Wenn es ein Thema gibt, das diejenigen, die im Markt bleiben, von denen trennt, die nach wenigen Monaten aufgeben, ist es Risikomanagement. Es ist üblich, dass Einsteiger Wochen damit verbringen, Indikatoren und Chartmuster zu studieren, und nur wenige Minuten darüber nachdenken, wie viel sie bei jedem Trade zu verlieren bereit sind. Diese Umkehrung der Prioritäten kostet teuer.
Dieser Leitfaden behandelt Risikomanagement als Grundlage, nicht als technisches Detail. Für das praktische Beispiel verwenden wir die echten Tageskurse von Bitcoin (BTC/USDT bei Binance) und den ATR, die durchschnittliche Tagesspanne, zwischen April und Oktober 2026.
Was ist Risikomanagement im Trading
Es ist die Menge an Regeln, die festlegt, wie viel Sie verlieren können, bei jedem Trade und insgesamt, bevor überhaupt eine Analyse der Preisrichtung stattfindet. Es gibt vier Säulen:
- Risiko pro Trade: der Anteil des Kapitals, den Sie bei einem einzigen Trade zu verlieren bereit sind, meist 1 % bis 2 %.
- Risiko-Ertrags-Verhältnis: wie viel Sie im Verhältnis zu dem, was Sie riskieren, zu gewinnen versuchen.
- Positionsgröße: berechnet aus dem akzeptierten Risiko und der Distanz zum Stop.
- Tägliches oder wöchentliches Verlustlimit: eine Obergrenze, die, wenn erreicht, den Handel für diesen Zeitraum beendet.
Warum das Risiko mehr zählt als die Trefferquote
Wer 40 % der Trades trifft, aber doppelt so viel gewinnt, wie er riskiert, hat ein durchschnittliches Ergebnis von 0,4 × 2 − 0,6 × 1 = +0,2-fach des Risikos pro Trade. Wer 70 % trifft, aber dreimal so viel verliert, wie er gewinnt, bleibt bei 0,7 × 1 − 0,3 × 3 = −0,2. Öfter zu treffen reicht nicht, wenn die Verluste unverhältnismäßig sind.

Wie man die Positionsgröße berechnet
Die Formel ist: Größe = Risiko in Geld ÷ Stop-Distanz. Die Größe ergibt sich nicht daraus, wie viel Geld im Konto übrig ist, sondern aus dem maximalen Risiko und dem Stop.
Beispiel mit dem echten Bitcoin-ATR
Konto von 5.000,00 US$, Risiko von 1 % (50,00 US$) und Stop bei 2 ATR vom Einstiegspreis. Am 07.10.2026 schloss BTC bei 83.321,81 US$, mit einem 14-Tage-ATR von 2.187,23 US$.
- Stop-Distanz: 2 × 2.187,23 = 4.374,46 US$
- Menge: 50,00 ÷ 4.374,46 = 0,01143 BTC
- Positionswert: 0,01143 × 83.321,81 = etwa 952,37 US$
Wird der Stop erreicht, bleibt der Verlust bei etwa 50,00 US$, selbst bei einer Position von fast 1.000,00 US$. Dieselbe Berechnung ändert sich mit der Volatilität: Am 16.08.2026, mit dem ATR auf dem niedrigsten Niveau der Periode (1.226,13 US$) und BTC bei 62.900,00 US$, wäre die Position 0,02039 BTC, etwa 1.282,49 US$; am 02.04.2026, mit dem ATR auf dem höchsten Niveau (2.685,82 US$) und BTC bei 66.901,99 US$, fiele sie auf 0,00931 BTC, etwa 622,73 US$. Das Risiko in Dollar änderte sich nicht; die Größe passte sich an.
Echtes Beispiel: die Volatilität von Bitcoin 2026
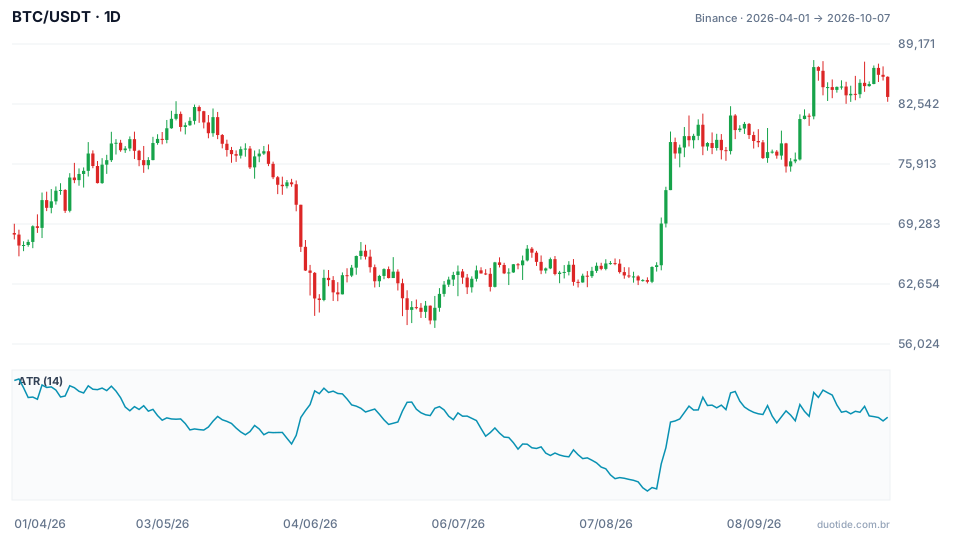
Der Chart zeigt den Tagespreis von BTC vom 01.04.2026 bis zum 07.10.2026 und darunter den 14-Tage-ATR. Bitcoin begann den Zeitraum bei 68.113,92 US$, fiel bis zum 01.07. auf 57.800,19 US$, stieg bis zum 21.09. auf 87.395,67 US$ und schloss am 07.10. bei 83.321,81 US$.
2. Juni: ein Tag mit zwei ATRs
BTC schloss am 01.06. bei 71.408,90 US$ und am 02.06. bei 66.760,83 US$, ein Rückgang von 4.648,07 US$, oder 6,5 %, an einem einzigen Tag. Der ATR an diesem Tag lag bei 2.184,39 US$, das heißt, der Rückgang entsprach etwas mehr als zwei ATRs. Ein Stop bei 1 ATR wäre ausgelöst worden; ein Stop bei 2 ATR wäre an der Grenze gewesen.
August: niedriger ATR vor Tagen mit starkem Anstieg
Am 16.08. verzeichnete der ATR den niedrigsten Wert der Periode, 1.226,13 US$. Drei Tage später, am 19.08., stieg BTC um 7,1 % und schloss bei 69.334,79 US$; am 21.08. stieg er weitere 7,3 % und schloss bei 78.338,03 US$. Der ATR stieg wieder auf 2.124,27 US$. Niedrige Volatilität hält nicht ewig, und die an einem ruhigen Tag berechnete Positionsgröße wird zu groß, wenn der Markt aufwacht, deshalb muss die Berechnung bei jedem Trade neu gemacht werden.

Wie man Risikomanagement anwendet
Verstehen Sie den Effekt von Verlustserien
Verlustserien passieren selbst mit guten Methoden. Mit 1 % Risiko pro Trade verringern zehn aufeinanderfolgende Verluste das Kapital um 9,6 % (0,99 hoch 10 = 0,904), und es genügen 10,6 % Gewinn, um zum Ausgangspunkt zurückzukehren. Mit 10 % pro Trade führen dieselben zehn Verluste zu einem Rückgang von 65,1 % (0,9 hoch 10 = 0,349), und es wären 186,8 % Gewinn nötig, um sich zu erholen.
Summieren Sie das Risiko offener Positionen
Fünf Trades mit jeweils 1 % Risiko wirken konservativ, aber wenn es Vermögenswerte sind, die meist gemeinsam steigen und fallen, wie Bitcoin und andere Kryptowährungen, nähert sich das tatsächliche Risiko 5 % bei einer einzigen Bewegung. Eine Tabelle, die das Risiko aller offenen Positionen summiert, hilft, diesen Überblick zu behalten.
Legen Sie Verlustlimits pro Zeitraum fest
Ein tägliches oder wöchentliches Limit, zum Beispiel 3 % des Kapitals, stoppt den Handel, bevor die Frustration die Entscheidungen übernimmt.
Grenzen
Keine Risikoregel garantiert Gewinn. Der ATR beschreibt die vergangene Volatilität und verhindert keine größeren Sprünge; in Märkten mit Kurslücken oder geringer Liquidität kann der Stop über den festgelegten Preis hinaus ausgeführt werden. Risikomanagement begrenzt den Schaden einer schlechten Serie, beseitigt aber keine Verluste.
Häufige Fehler im Risikomanagement
- Die Position nach einem Verlust erhöhen, um schnell aufzuholen, das sogenannte Martingale.
- Den Stop mitten im Trade verschieben, in der Hoffnung, dass der Preis zurückkehrt.
- Die Größe nach dem verfügbaren Guthaben festlegen, statt nach der Stop-Distanz.
- Dieselbe Positionsgröße bei Vermögenswerten mit sehr unterschiedlicher Volatilität verwenden.
- Die Korrelation zwischen offenen Positionen ignorieren.
- Die obigen Beispiele als Vorhersage behandeln: Sie beschreiben, was passiert ist, nicht was passieren wird.
Um die Gewohnheit zu entwickeln, handeln Sie im Demokonto, berechnen Sie die Größe jeder Position mit der obigen Formel und notieren Sie das geplante Risiko, den tatsächlichen Verlust oder Gewinn und den Grund für jeden Ausstieg. Nach einigen Wochen zeigt Ihre Aufzeichnung, ob Sie Ihr eigenes Limit einhalten.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Schreibt über Risikomanagement, Positionsgröße und die Psychologie hinter den Entscheidungen von Tradern.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
