

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
Gestion du risqueGestion du risque en trading : guide pour débutants
 Camila NascimentoPersonnage éditorial · Rubrique Risque et comportement
Réponse rapide
La gestion du risque consiste à décider combien vous pouvez perdre avant d'ouvrir une opération. La règle la plus utilisée est de risquer 1 % à 2 % du capital par opération et de calculer la taille de la position en divisant cette valeur par la distance jusqu'au stop. Ainsi, une séquence de pertes réduit le compte sans le détruire.
S'il existe un sujet qui sépare ceux qui restent sur le marché de ceux qui abandonnent après quelques mois, c'est la gestion du risque. Il est courant que le débutant passe des semaines à étudier des indicateurs et des figures graphiques, et seulement quelques minutes à réfléchir à combien il accepte de perdre à chaque opération. Cette inversion des priorités coûte cher.
Ce guide traite la gestion du risque comme une base, pas comme un détail technique. Pour l'exemple pratique, nous utilisons les cotations quotidiennes réelles du bitcoin (BTC/USDT sur Binance) et l'ATR, l'amplitude moyenne quotidienne, entre avril et octobre 2026.
Qu'est-ce que la gestion du risque en trading
C'est l'ensemble des règles qui définit combien vous pouvez perdre, à chaque opération et au total, avant toute analyse sur la direction du prix. Les piliers sont au nombre de quatre :
- Risque par opération : la part du capital que vous acceptez de perdre sur une seule opération, généralement de 1 % à 2 %.
- Ratio risque-rendement : combien vous recherchez à gagner par rapport à ce que vous risquez.
- Taille de position : calculée à partir du risque accepté et de la distance jusqu'au stop.
- Limite de perte quotidienne ou hebdomadaire : un plafond qui, une fois atteint, met fin aux opérations de cette période.
Pourquoi le risque pèse plus que le taux de réussite
Celui qui réussit 40 % des opérations, mais gagne deux fois ce qu'il risque, obtient un résultat moyen de 0,4 × 2 − 0,6 × 1 = +0,2 fois le risque par opération. Celui qui réussit 70 %, mais perd trois fois ce qu'il gagne, obtient 0,7 × 1 − 0,3 × 3 = −0,2. Réussir davantage ne suffit pas si les pertes sont disproportionnées.

Comment calculer la taille de la position
La formule est : taille = risque en argent ÷ distance du stop. La taille ne découle pas de l'argent restant sur le compte, mais du risque maximal et du stop.
Exemple avec l'ATR réel du bitcoin
Compte de 5 000,00 $, risque de 1 % (50,00 $) et stop à 2 ATR du prix d'entrée. Le 07/10/2026, le BTC a clôturé à 83 321,81 $, avec un ATR de 14 jours à 2 187,23 $.
- Distance du stop : 2 × 2 187,23 = 4 374,46 $
- Quantité : 50,00 ÷ 4 374,46 = 0,01143 BTC
- Valeur de la position : 0,01143 × 83 321,81 = environ 952,37 $
Si le stop est atteint, la perte est proche de 50,00 $, même avec une position de près de 1 000,00 $. Le même calcul change avec la volatilité : le 16/08/2026, avec l'ATR au plus bas niveau de la période (1 226,13 $) et le BTC à 62 900,00 $, la position serait de 0,02039 BTC, environ 1 282,49 $ ; le 02/04/2026, avec l'ATR au plus haut niveau (2 685,82 $) et le BTC à 66 901,99 $, elle tomberait à 0,00931 BTC, environ 622,73 $. Le risque en dollars n'a pas changé ; la taille s'est ajustée.
Exemple réel : la volatilité du bitcoin en 2026
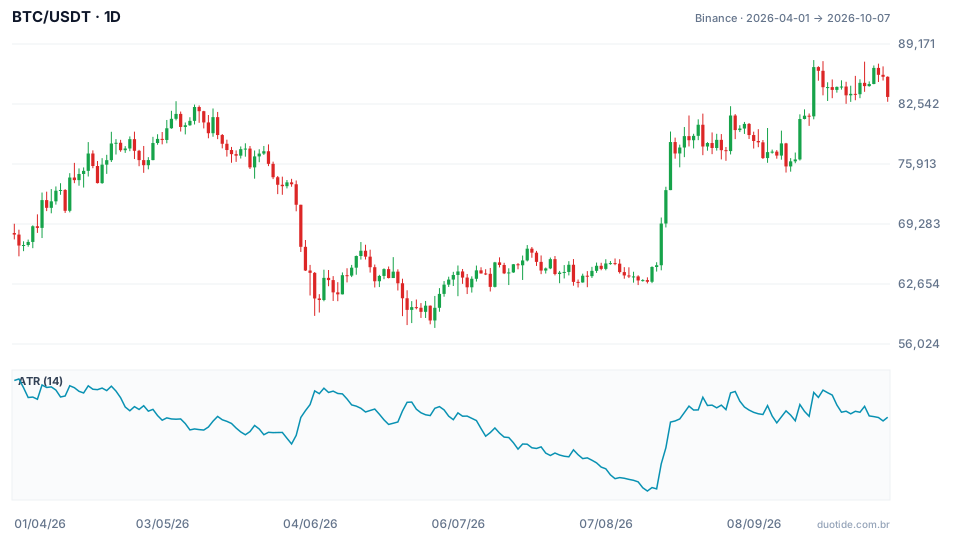
Le graphique montre le prix quotidien du BTC du 01/04/2026 au 07/10/2026 et, en dessous, l'ATR de 14 jours. Le bitcoin a commencé la période à 68 113,92 $, est descendu jusqu'à 57 800,19 $ le 01/07, est monté jusqu'à 87 395,67 $ le 21/09 et a clôturé le 07/10 à 83 321,81 $.
2 juin : une journée de deux ATR
Le BTC a clôturé le 01/06 à 71 408,90 $ et le 02/06 à 66 760,83 $, une baisse de 4 648,07 $, soit 6,5 %, en une seule journée. L'ATR de ce jour était à 2 184,39 $, c'est-à-dire que la baisse équivalait à un peu plus de deux ATR. Un stop à 1 ATR aurait été atteint ; un stop à 2 ATR serait resté à la limite.
Août : ATR faible avant des jours de forte hausse
Le 16/08, l'ATR a marqué sa plus faible valeur de la période, 1 226,13 $. Trois jours plus tard, le 19/08, le BTC a monté de 7,1 % et clôturé à 69 334,79 $ ; le 21/08, il a encore monté de 7,3 % et clôturé à 78 338,03 $. L'ATR est remonté à 2 124,27 $. Une faible volatilité ne dure pas toujours, et la taille de position calculée un jour calme devient trop grande quand le marché se réveille — c'est pourquoi le calcul doit être refait à chaque opération.

Comment appliquer la gestion du risque
Comprenez l'effet des séquences de pertes
Les séquences de pertes se produisent même avec de bonnes méthodes. Avec 1 % de risque par opération, dix pertes consécutives réduisent le capital de 9,6 % (0,99 à la puissance 10 = 0,904), et il suffit de 10,6 % de gain pour revenir au point de départ. Avec 10 % par opération, les mêmes dix pertes entraînent une baisse de 65,1 % (0,9 à la puissance 10 = 0,349), et il faudrait gagner 186,8 % pour récupérer.
Additionnez le risque des positions ouvertes
Cinq opérations avec 1 % de risque chacune semblent prudentes, mais si ce sont des actifs qui ont tendance à monter et descendre ensemble, comme le bitcoin et d'autres cryptomonnaies, le risque réel se rapproche de 5 % sur un seul mouvement. Une feuille de calcul qui additionne le risque de toutes les positions ouvertes aide à garder cette vue d'ensemble.
Définissez des limites de perte par période
Une limite quotidienne ou hebdomadaire, par exemple 3 % du capital, interrompt les opérations avant que la frustration ne prenne les décisions.
Limites
Aucune règle de risque ne garantit le profit. L'ATR décrit la volatilité passée et n'empêche pas de plus grands sauts ; sur des marchés avec gap ou faible liquidité, le stop peut être exécuté au-delà du prix défini. La gestion du risque limite les dégâts d'une mauvaise séquence, elle n'élimine pas les pertes.
Erreurs courantes de gestion du risque
- Augmenter la position après une perte pour récupérer rapidement, ce qu'on appelle le martingale.
- Éloigner le stop en cours d'opération en espérant que le prix revienne.
- Définir la taille selon le solde disponible, et non selon la distance du stop.
- Utiliser la même taille de position sur des actifs avec des volatilités très différentes.
- Ignorer la corrélation entre les positions ouvertes.
- Traiter les exemples ci-dessus comme une prévision : ils décrivent ce qui s'est passé, pas ce qui va se passer.
Pour créer l'habitude, entraînez-vous sur le compte démo en calculant la taille de chaque position avec la formule ci-dessus, et enregistrez le risque prévu, la perte ou le gain réel et le motif de chaque sortie. Après quelques semaines, votre registre montre si vous respectez votre propre limite.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Écrit sur la gestion du risque, la taille de position et la psychologie derrière les décisions des traders.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
