

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
Gestione del rischioGestione del rischio nel trading: guida per principianti con esempio reale
 Camila NascimentoPersonaggio editoriale · Redazione Rischio e comportamento
Risposta rapida
La gestione del rischio è decidere quanto puoi perdere prima di aprire un'operazione. La regola più usata è rischiare l'1% al 2% del capitale per operazione e calcolare la dimensione della posizione dividendo quel valore per la distanza dallo stop. Così, una sequenza di perdite riduce il conto senza distruggerlo.
Se c'è un argomento che separa chi resta nel mercato da chi rinuncia dopo pochi mesi, è la gestione del rischio. È comune che il principiante passi settimane a studiare indicatori e pattern grafici e solo pochi minuti a pensare a quanto accetta di perdere in ogni operazione. Questa inversione di priorità costa caro.
Questa guida tratta la gestione del rischio come base, non come dettaglio tecnico. Per l'esempio pratico, usiamo le quotazioni giornaliere reali del bitcoin (BTC/USDT su Binance) e l'ATR, l'ampiezza media giornaliera, tra aprile e ottobre 2026.
Cos'è la gestione del rischio nel trading
È l'insieme di regole che definisce quanto puoi perdere, in ogni operazione e nel totale, prima di qualsiasi analisi sulla direzione del prezzo. I pilastri sono quattro:
- Rischio per operazione: la fetta di capitale che accetti di perdere in una singola operazione, di solito tra l'1% e il 2%.
- Rapporto rischio-rendimento: quanto cerchi di guadagnare rispetto a quanto rischi.
- Dimensione della posizione: calcolata dal rischio accettato e dalla distanza dallo stop.
- Limite di perdita giornaliero o settimanale: un tetto che, una volta raggiunto, chiude le operazioni di quel periodo.
Perché il rischio pesa più del tasso di successo
Chi ha successo nel 40% delle operazioni, ma guadagna due volte quanto rischia, ha un risultato medio di 0,4 × 2 − 0,6 × 1 = +0,2 volte il rischio per operazione. Chi ha successo nel 70%, ma perde tre volte quanto guadagna, resta con 0,7 × 1 − 0,3 × 3 = −0,2. Avere più successo non basta se le perdite sono sproporzionate.

Come calcolare la dimensione della posizione
La formula è: dimensione = rischio in denaro ÷ distanza dello stop. La dimensione non deriva da quanto denaro resta sul conto, ma dal rischio massimo e dallo stop.
Esempio con l'ATR reale del bitcoin
Conto di US$ 5.000,00, rischio dell'1% (US$ 50,00) e stop a 2 ATR dal prezzo di ingresso. Il 07/10/2026, il BTC ha chiuso a US$ 83.321,81, con ATR a 14 giorni a US$ 2.187,23.
- Distanza dello stop: 2 × 2.187,23 = US$ 4.374,46
- Quantità: 50,00 ÷ 4.374,46 = 0,01143 BTC
- Valore della posizione: 0,01143 × 83.321,81 = circa US$ 952,37
Se lo stop viene raggiunto, la perdita resta vicina a US$ 50,00, anche con una posizione di quasi US$ 1.000,00. Lo stesso calcolo cambia con la volatilità: il 16/08/2026, con l'ATR al livello più basso del periodo (US$ 1.226,13) e il BTC a US$ 62.900,00, la posizione sarebbe di 0,02039 BTC, circa US$ 1.282,49; il 02/04/2026, con l'ATR al livello più alto (US$ 2.685,82) e il BTC a US$ 66.901,99, scenderebbe a 0,00931 BTC, circa US$ 622,73. Il rischio in dollari non è cambiato; la dimensione si è adattata.
Esempio reale: la volatilità del bitcoin nel 2026
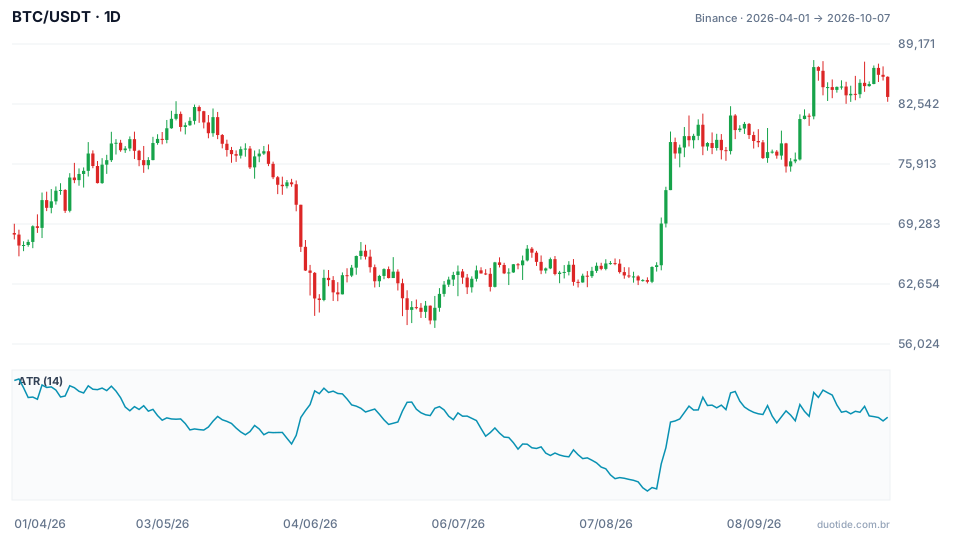
Il grafico mostra il prezzo giornaliero del BTC dal 01/04/2026 al 07/10/2026 e, sotto, l'ATR a 14 giorni. Il bitcoin ha iniziato il periodo a US$ 68.113,92, è caduto fino a US$ 57.800,19 il 01/07, è salito fino a US$ 87.395,67 il 21/09 e ha chiuso il 07/10 a US$ 83.321,81.
2 giugno: un giorno di due ATR
Il BTC ha chiuso il 01/06 a US$ 71.408,90 e il 02/06 a US$ 66.760,83, un calo di US$ 4.648,07, o 6,5%, in un solo giorno. L'ATR di quel giorno era a US$ 2.184,39, cioè il calo è equivalso a poco più di due ATR. Uno stop a 1 ATR sarebbe stato raggiunto; uno stop a 2 ATR sarebbe stato al limite.
Agosto: ATR basso prima di giorni di forte rialzo
Il 16/08 l'ATR ha segnato il valore più basso del periodo, US$ 1.226,13. Tre giorni dopo, il 19/08, il BTC è salito del 7,1% e ha chiuso a US$ 69.334,79; il 21/08 è salito di un altro 7,3% e ha chiuso a US$ 78.338,03. L'ATR è tornato a US$ 2.124,27. La volatilità bassa non dura per sempre, e la dimensione di posizione calcolata in un giorno calmo diventa troppo grande quando il mercato si risveglia, per questo il calcolo deve essere rifatto a ogni operazione.

Come applicare la gestione del rischio
Capisci l'effetto delle sequenze di perdite
Le sequenze di perdite accadono anche con buoni metodi. Con l'1% di rischio per operazione, dieci perdite consecutive riducono il capitale del 9,6% (0,99 elevato a 10 = 0,904), e bastano il 10,6% di guadagno per tornare al punto di partenza. Con il 10% per operazione, le stesse dieci perdite portano a un calo del 65,1% (0,9 elevato a 10 = 0,349), e sarebbe necessario guadagnare il 186,8% per recuperare.
Somma il rischio delle posizioni aperte
Cinque operazioni con l'1% di rischio ciascuna sembrano prudenti, ma se sono asset che tendono a salire e scendere insieme, come bitcoin e altre criptomonete, il rischio reale si avvicina al 5% in un unico movimento. Un foglio di calcolo che somma il rischio di tutte le posizioni aperte aiuta a mantenere questa visione.
Definisci limiti di perdita per periodo
Un limite giornaliero o settimanale, per esempio il 3% del capitale, interrompe le operazioni prima che la frustrazione prenda il controllo delle decisioni.
Limiti
Nessuna regola di rischio garantisce profitto. L'ATR descrive la volatilità passata e non impedisce salti maggiori; nei mercati con gap o bassa liquidità, lo stop può essere eseguito oltre il prezzo definito. La gestione del rischio limita il danno di una sequenza negativa, non elimina le perdite.
Errori comuni di gestione del rischio
- Aumentare la posizione dopo una perdita per recuperare in fretta, il cosiddetto martingale.
- Allargare lo stop nel mezzo dell'operazione nella speranza che il prezzo torni.
- Definire la dimensione in base al saldo disponibile, e non alla distanza dello stop.
- Usare la stessa dimensione di posizione in asset con volatilità molto diverse.
- Ignorare la correlazione tra posizioni aperte.
- Trattare gli esempi sopra come previsione: descrivono quanto accaduto, non quanto accadrà.
Per creare l'abitudine, opera sul conto demo calcolando la dimensione di ogni posizione con la formula sopra e registra rischio pianificato, perdita o guadagno reale e il motivo di ogni uscita. Dopo alcune settimane, il tuo registro mostra se stai rispettando il tuo stesso limite.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Scrive di gestione del rischio, dimensione della posizione e della psicologia dietro le decisioni dei trader.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
