

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgoGestión de riesgo en el trading: guía para principiantes
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
Gestión de riesgo es decidir cuánto puedes perder antes de abrir una operación. La regla más usada es arriesgar 1% a 2% del capital por operación y calcular el tamaño de la posición dividiendo ese valor por la distancia hasta el stop. Así, una racha de pérdidas reduce la cuenta sin destruirla.
Si hay un tema que separa a quien continúa en el mercado de quien desiste después de pocos meses, es la gestión de riesgo. Es común que el principiante pase semanas estudiando indicadores y patrones gráficos y solo algunos minutos pensando en cuánto acepta perder en cada operación. Esa inversión de prioridades sale cara.
Esta guía trata la gestión de riesgo como base, no como detalle técnico. Para el ejemplo práctico, usamos las cotizaciones diarias reales del bitcoin (BTC/USDT en Binance) y el ATR, la amplitud promedio diaria, entre abril y octubre de 2026.
Qué es la gestión de riesgo en el trading
Es el conjunto de reglas que define cuánto puedes perder, en cada operación y en el total, antes de cualquier análisis sobre la dirección del precio. Los pilares son cuatro:
- Riesgo por operación: la porción del capital que aceptas perder en una única operación, generalmente de 1% a 2%.
- Relación riesgo-beneficio: cuánto buscas ganar en relación con lo que arriesgas.
- Tamaño de posición: calculado a partir del riesgo aceptado y de la distancia hasta el stop.
- Límite de pérdida diario o semanal: un techo que, al alcanzarse, cierra las operaciones de ese período.
Por qué el riesgo pesa más que la tasa de acierto
Quien acierta 40% de las operaciones, pero gana dos veces lo que arriesga, tiene un resultado promedio de 0,4 × 2 − 0,6 × 1 = +0,2 vez el riesgo por operación. Quien acierta 70%, pero pierde tres veces lo que gana, se queda con 0,7 × 1 − 0,3 × 3 = −0,2. Acertar más no basta si las pérdidas son desproporcionadas.

Cómo calcular el tamaño de la posición
La fórmula es: tamaño = riesgo en dinero ÷ distancia del stop. El tamaño no sale de cuánto dinero sobra en la cuenta, sino del riesgo máximo y del stop.
Ejemplo con el ATR real del bitcoin
Cuenta de US$ 5.000,00, riesgo de 1% (US$ 50,00) y stop a 2 ATR del precio de entrada. El 07/10/2026, el BTC cerró a US$ 83.321,81, con un ATR de 14 días en US$ 2.187,23.
- Distancia del stop: 2 × 2.187,23 = US$ 4.374,46
- Cantidad: 50,00 ÷ 4.374,46 = 0,01143 BTC
- Valor de la posición: 0,01143 × 83.321,81 = cerca de US$ 952,37
Si el stop se alcanza, la pérdida queda cerca de US$ 50,00, incluso con una posición de casi US$ 1.000,00. El mismo cálculo cambia con la volatilidad: el 16/08/2026, con el ATR en el nivel más bajo del período (US$ 1.226,13) y el BTC a US$ 62.900,00, la posición sería de 0,02039 BTC, cerca de US$ 1.282,49; el 02/04/2026, con el ATR en el nivel más alto (US$ 2.685,82) y el BTC a US$ 66.901,99, bajaría a 0,00931 BTC, cerca de US$ 622,73. El riesgo en dólares no cambió; el tamaño se ajustó.
Ejemplo real: la volatilidad del bitcoin en 2026
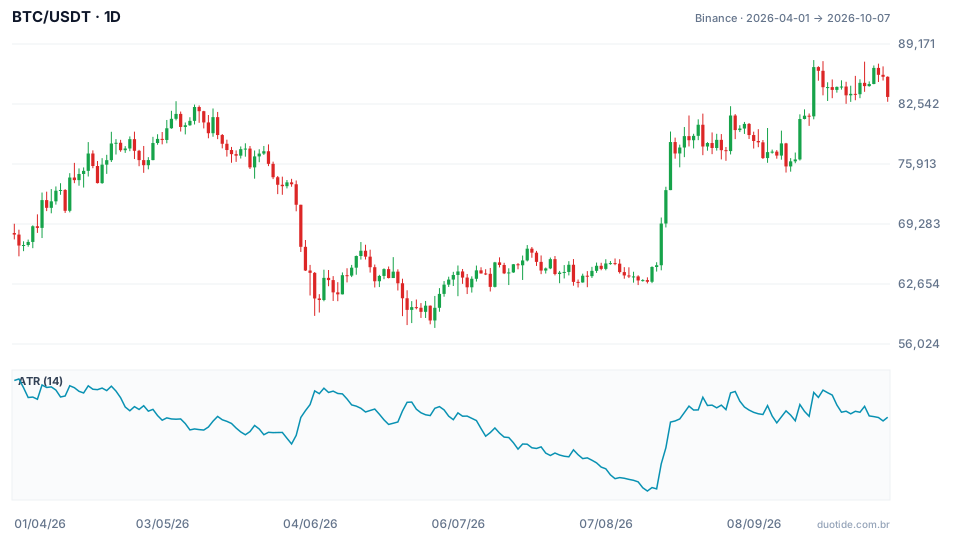
El gráfico muestra el precio diario del BTC del 01/04/2026 al 07/10/2026 y, debajo, el ATR de 14 días. El bitcoin empezó el período a US$ 68.113,92, cayó hasta US$ 57.800,19 el 01/07, subió hasta US$ 87.395,67 el 21/09 y cerró el 07/10 a US$ 83.321,81.
2 de junio: un día de dos ATR
El BTC cerró el 01/06 a US$ 71.408,90 y el 02/06 a US$ 66.760,83, una caída de US$ 4.648,07, o 6,5%, en un solo día. El ATR de ese día estaba en US$ 2.184,39, es decir, la caída equivalió a poco más de dos ATR. Un stop a 1 ATR habría sido alcanzado; un stop a 2 ATR quedaría en el límite.
Agosto: ATR bajo antes de días de fuerte alza
El 16/08 el ATR marcó el valor más bajo del período, US$ 1.226,13. Tres días después, el 19/08, el BTC subió 7,1% y cerró a US$ 69.334,79; el 21/08 subió otro 7,3% y cerró a US$ 78.338,03. El ATR volvió a US$ 2.124,27. La volatilidad baja no dura para siempre, y el tamaño de posición calculado en un día tranquilo queda demasiado grande cuando el mercado se despierta, por eso el cálculo debe rehacerse en cada operación.

Cómo aplicar la gestión de riesgo
Entiende el efecto de las rachas de pérdidas
Las rachas de pérdidas ocurren incluso con buenos métodos. Con 1% de riesgo por operación, diez pérdidas seguidas reducen el capital en 9,6% (0,99 elevado a 10 = 0,904), y bastan 10,6% de ganancia para volver al punto de partida. Con 10% por operación, las mismas diez pérdidas llevan a una caída de 65,1% (0,9 elevado a 10 = 0,349), y haría falta ganar 186,8% para recuperarse.
Suma el riesgo de las posiciones abiertas
Cinco operaciones con 1% de riesgo cada una parecen conservadoras, pero si son activos que suelen subir y bajar juntos, como bitcoin y otras criptomonedas, el riesgo real se acerca a 5% en un único movimiento. Una planilla que suma el riesgo de todas las posiciones abiertas ayuda a mantener esa visión.
Define límites de pérdida por período
Un límite diario o semanal, por ejemplo 3% del capital, interrumpe las operaciones antes de que la frustración tome las decisiones.
Limitaciones
Ninguna regla de riesgo garantiza ganancia. El ATR describe la volatilidad pasada y no impide saltos mayores; en mercados con gap o baja liquidez, el stop puede ejecutarse más allá del precio definido. La gestión de riesgo limita el daño de una racha mala, no elimina las pérdidas.
Errores comunes de gestión de riesgo
- Aumentar la posición después de una pérdida para recuperarse rápido, la llamada martingala.
- Alejar el stop en medio de la operación con la esperanza de que el precio vuelva.
- Definir el tamaño por el saldo disponible, y no por la distancia del stop.
- Usar el mismo tamaño de posición en activos con volatilidades muy diferentes.
- Ignorar la correlación entre posiciones abiertas.
- Tratar los ejemplos anteriores como predicción: describen lo que pasó, no lo que va a pasar.
Para crear el hábito, opera en la cuenta demo calculando el tamaño de cada posición con la fórmula anterior y registra el riesgo planeado, la pérdida o ganancia real y el motivo de cada salida. Después de algunas semanas, tu registro muestra si estás respetando tu propio límite.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
