

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
IndikatorenSTARC-Bänder: was sie sind, Berechnung und Nutzung
 Naomi TanakaRedaktionelle Figur · Ressort Analyse
Kurze Antwort
STARC-Bänder (Stoller Average Range Channel) bilden einen Kanal um den Kurs: ein kurzer einfacher gleitender Durchschnitt, meist über 6 Perioden, mit Bändern im Abstand des 2-fachen ATR. Berührt der Kurs ein Band, hat er sich weiter entfernt, als seine jüngste Schwankungsbreite normalerweise erlaubt. Die gängigste Lesart ist die Rückkehr zum Durchschnitt, die in einem Seitwärtsmarkt besser funktioniert als in einem starken Trend.
Zu den weniger bekannten Volatilitätsindikatoren der breiten Öffentlichkeit gehören die STARC-Bänder, die einen eigenen Platz einnehmen: Sie kombinieren die Einfachheit eines kurzen gleitenden Durchschnitts mit dem ATR (Average True Range, durchschnittliche wahre Schwankungsbreite), um einen Kanal zu zeichnen, der dem tatsächlichen Rhythmus des Marktes folgt, statt einem festen Prozentsatz. In diesem Leitfaden verwenden wir die tatsächlichen Tageskurse des S&P 500 (Daten von Yahoo Finance) zwischen April und Oktober 2026, um die Berechnung durchzuführen und zu sehen, was der Kanal tatsächlich zeigte.
Was STARC-Bänder sind
STARC ist die Abkürzung für Stoller Average Range Channel, einen von Manning Stoller entwickelten Kanal. Die meistzitierte Einstellung verwendet einen einfachen gleitenden Durchschnitt über 6 Perioden in der Mitte und einen ATR über 15 Perioden, um den Abstand der Bänder festzulegen, mit Multiplikator 2. Varianten mit einem 5-Perioden-Durchschnitt oder einem ATR über 10 Perioden kommen ebenfalls auf Plattformen vor.
Der Unterschied zu den Bollinger-Bändern liegt im Volatilitätsmaß. Die Bollinger-Bänder nutzen die Standardabweichung der Schlusskurse; die STARC-Bänder nutzen die Schwankungsbreite der Kerzen, mit Hoch, Tief und Gaps. Da der mittlere Durchschnitt sehr kurz ist, klebt der Kanal eng am Kurs und reagiert binnen wenigen Tagen, wenn der Markt seinen Rhythmus ändert.

Wie man STARC-Bänder berechnet
- True Range des Tages: der größte Wert aus Hoch − Tief, |Hoch − vorheriger Schlusskurs| und |Tief − vorheriger Schlusskurs|.
- ATR (15): Durchschnitt des True Range der letzten 15 Tage, mit der Wilder-Glättung.
- Mittellinie: einfacher Durchschnitt der letzten 6 Schlusskurse.
- Bänder: Mittellinie ± 2 × ATR.
Beispiel mit echten Daten des S&P 500
Am 07.10.2026 öffnete der Index unter dem vorherigen Schlusskurs. Das Hoch lag bei 7.807,02, das Tief bei 7.763,34 und der Schlusskurs des Vortags bei 7.818,93. Die drei Abstände betragen 43,68 Punkte (Hoch − Tief), 11,91 (Hoch − vorheriger Schlusskurs) und 55,59 (Tief − vorheriger Schlusskurs). Der True Range ist der größte davon: 55,59 Punkte. Wer nur die Spanne der Kerze betrachtet hätte, wäre bei 43,68 gelandet und hätte den Gap ignoriert.
Die letzten sechs Schlusskurse, vom 30.09. bis zum 07.10., waren 7.651,54, 7.666,45, 7.722,72, 7.773,95, 7.818,93 und 7.801,77. Sie summieren sich auf 46.435,36, und der Durchschnitt beträgt 7.739,23. Der ATR über 15 Perioden lag an diesem Tag bei 67,23 Punkten.
- Abstand der Bänder = 2 × 67,23 = 134,46 Punkte
- Oberes Band = 7.739,23 + 134,46 = 7.873,69
- Unteres Band = 7.739,23 − 134,46 = 7.604,77
- Kanalbreite = 268,92 ÷ 7.739,23 = 3,47% des Durchschnitts
Praxisbeispiel: der ATR und die STARC-Bänder im S&P 500
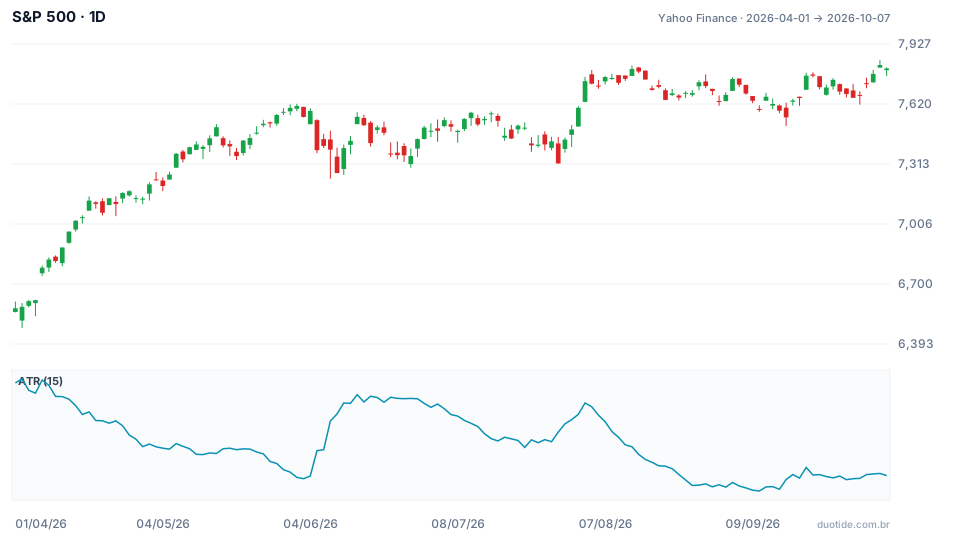
Der Chart zeigt den Kurs und den ATR über 15 Perioden, der die Kanalbreite bestimmt. Am 02.04.2026 lag der ATR bei 105,03 Punkten, dem höchsten Wert des Zeitfensters; am 10.09. fiel er auf 61,18, den niedrigsten. Mit demselben Multiplikator war der Kanal im September deutlich enger als im April. Im Zeitraum stieg der Index um 18,65%, von 6.575,32 auf 7.801,77, und der Kurs durchbrach die Bänder nur wenige Male.
Juni: Tief unter dem unteren Band
Am 09.06. durchbrach das Tagestief (7.237,85) das untere Band, das bei 7.310,20 lag, doch der Index schloss bei 7.386,65, wieder innerhalb des Kanals. Am 12.06. schloss er bereits bei 7.431,46, über der Mittellinie. Es war das klassische Szenario einer Rückkehr zum Durchschnitt: ein intraday-Exzess, der sich binnen drei Handelstagen auflöste. Zehn Handelstage nach dem Signal lag der Schlusskurs allerdings bei 7.358,22, 0,4% darunter, was zeigt, dass der Gewinn davon abhing, beim Durchschnitt auszusteigen, und nicht davon, zu halten.
August: Hoch über dem oberen Band in einer Aufwärtsbewegung
Am 04.08. überschritt das Hoch (7.758,21) das obere Band (7.692,80), und der Schlusskurs lag bei 7.736,52. Wer dort verkaufte und auf die Rückkehr zum Durchschnitt wartete, sah das Hoch am folgenden Tag erneut das Band durchbrechen (7.793,68). Bis zum 18.08. bewegten sich die Schlusskurse seitwärts zwischen 7.691,76 und 7.798,99, und die Mittellinie stieg an, bis sie ihn erreichte. Die Rückkehr zum Durchschnitt geschah, weil sich der Durchschnitt bewegte, nicht weil der Kurs fiel: Zehn Handelstage später betrug der Rückgang nur 0,58%.
September: enger Kanal, flache Berührung
Am 21.09. überschritt das Hoch von 7.779,22 nur knapp das obere Band (7.775,90), bei einem ATR nahe dem niedrigsten Niveau des Zeitfensters. Der Schlusskurs lag bei 7.764,70, und zehn Handelstage später stand der Index 0,12% höher. Bei engem Kanal entstehen Berührungen durch kleinere Bewegungen und sagen weniger aus.

Wie man STARC-Bänder nutzt
Rückkehr zum Durchschnitt im Seitwärtsmarkt
Die gängigste Lesart: Ein Kurs am oberen Band ist im Verhältnis zum eigenen jüngsten Rhythmus überdehnt, und ein Kurs am unteren Band das Gegenteil. In einem Markt ohne Trend ist das natürliche Ziel die Mittellinie, nicht das gegenüberliegende Band.
Trendfilter
In einem Aufwärtstrend ignorieren Sie Berührungen am oberen Band und beobachten die Rückgänge bis zum unteren Band oder zur Mittellinie. Ein langer Durchschnitt, etwa über 50 oder 200 Perioden, hilft zu bestimmen, in welchem Regime sich der Markt befindet.
Bestätigung vor dem Einstieg
Behandeln Sie die Berührung als Warnsignal, nicht als Order. Eine Umkehrkerze, ein Schluss zurück innerhalb des Kanals oder eine Überschneidung kurzer Durchschnitte verringern die Zahl der Fehlsignale.
Stop anhand des eigenen ATR
Der ATR ist bereits berechnet: ein Stop bei 1 ATR jenseits des berührten Bandes liefert eine Referenz, die mit der aktuellen Volatilität übereinstimmt. Im Beispiel vom 07.10. wären das etwa 67 Punkte jenseits des Bandes.
Grenzen
Der 6-Perioden-Durchschnitt ist so kurz, dass sich der Kanal mit dem Kurs mitbewegt; in einem Trend kommt die Rückkehr zum Durchschnitt meist dadurch, dass der Durchschnitt selbst steigt, wie im August. Auch der ATR reagiert verzögert: Nach einem Tag mit großer Schwankungsbreite öffnen sich die Bänder und bleiben mehrere Tage lang weit.
Häufige Fehler bei der Nutzung der STARC-Bänder
- Jede Berührung am oberen Band in einem Aufwärtstrend zu verkaufen.
- Das gegenüberliegende Band als Ziel anzupeilen, wenn die Mittellinie das realistischere Ziel ist.
- Den Kanal mit den Bollinger-Bändern zu vergleichen, ohne zu bedenken, dass die mittleren Durchschnitte unterschiedliche Perioden haben.
- Den True Range zu nutzen, als wäre er nur Hoch minus Tief, und die Gaps zu vergessen.
- Die Positionsgröße festzulegen, ohne zu bedenken, dass das Signal einfach falsch sein kann.
Um ohne Risiko zu üben, öffnen Sie im Demokonto den Chart des Basiswerts, den Sie verfolgen, fügen Sie die STARC-Bänder (oder einen 6-Perioden-Durchschnitt und den ATR über 15) hinzu und notieren Sie einige Wochen lang jede Berührung der Bänder und wo der Kurs drei und zehn Handelstage später stand. Ihre eigenen Zahlen sagen mehr über den Indikator aus als jede fertige Regel.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Erklärt Charts, Indikatoren und Handelsstrategien: wie sie funktionieren, wo sie versagen und wie man sie vorher testet.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
