

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
IndikatorenWas ist der ATR (Average True Range) und wie berechnet man ihn?
 Naomi TanakaRedaktionelle Figur · Ressort Analyse

Kurze Antwort
Der ATR (Average True Range) ist ein Volatilitätsindikator, der zeigt, wie stark sich ein Vermögenswert im Schnitt pro Periode bewegt, einschließlich der Gaps. Er ist der Wilder-Durchschnitt des True Range der letzten 14 Perioden und wird in derselben Einheit wie der Preis angegeben. Der ATR zeigt keine Richtung: Er dient dazu, den Stop-Abstand und die Positionsgröße nach dem realen Verhalten des Vermögenswerts festzulegen.
Die meisten Indikatoren versuchen, etwas über die Preisrichtung zu sagen. Der Average True Range (ATR) nicht: Er misst nur die Größe der Bewegung. Deshalb taucht er in so vielen Strategien auf, weil er eine Frage beantwortet, die sich jeder Trader vor dem Einstieg stellen muss: Wie stark bewegt sich dieser Vermögenswert üblicherweise an einem normalen Tag?
In diesem Leitfaden nutzen wir die realen Tageskurse von Gold (Futures-Kontrakt, gehandelt in New York, Daten von Yahoo Finance) zwischen April und Oktober 2026, um die Berechnung Schritt für Schritt zu zeigen, was der ATR in diesem Zeitraum anzeigte und wie er in die Bemessung von Stop und Position einfließt.
Was ist der ATR
Der ATR wurde 1978 von J. Welles Wilder vorgestellt, in demselben Buch, in dem er den RSI und den ADX einführte. Er ist der Durchschnitt des sogenannten True Range (wahre Spanne) der letzten Perioden, üblicherweise 14. Das Ergebnis erscheint in derselben Einheit wie der Preis: Ein ATR von 93 bei Gold bedeutet, dass sich das Metall im Schnitt um etwa 93 US$ pro Tag bewegte, Gaps eingerechnet.
Zwei Punkte definieren den Indikator. Erstens: Er hat keine feste Skala wie der RSI von 0 bis 100; der Wert hängt vom Preis des Vermögenswerts ab. Zweitens: Er hat kein Vorzeichen: ein starker Rückgang und ein starker Anstieg erzeugen einen ähnlichen ATR, weil die Berechnung Absolutwerte verwendet.

Wie man den ATR berechnet
Schritt 1: der True Range jedes Tages
Würde man nur Hoch minus Tief verwenden, würde man die Gaps verpassen, wenn der Preis weit vom vorherigen Schlusskurs entfernt eröffnet. Deshalb ist der True Range der größte von drei Werten:
- Tageshoch minus Tagestief;
- Tageshoch minus vorheriger Schlusskurs, im Betrag;
- Tagestief minus vorheriger Schlusskurs, im Betrag.
Betrachten wir den Goldhandel vom 28.09.2026. Der vorherige Schlusskurs, vom 25.09., lag bei 4.321,20 US$. Am 28. lag das Hoch bei 4.315,60 US$ und das Tief bei 4.143,10 US$.
- Hoch − Tief = 4.315,60 − 4.143,10 = 172,50
- |Hoch − vorheriger Schlusskurs| = |4.315,60 − 4.321,20| = 5,60
- |Tief − vorheriger Schlusskurs| = |4.143,10 − 4.321,20| = 178,10
Der True Range des Tages war 178,10 US$, nicht die 172,50 US$ der Kerze, weil Gold bereits unter dem Freitagsschluss eröffnete.
Schritt 2: der Wilder-Durchschnitt
Der erste ATR ist der einfache Durchschnitt der ersten 14 True Ranges. Danach nutzt jeder neue Wert die Wilder-Glättung:
Heutiger ATR = (gestriger ATR × 13 + heutiger TR) ÷ 14
Am 07.10.2026 hatte Gold ein Hoch von 4.197,80 US$ und ein Tief von 4.091,20 US$, bei einem vorherigen Schlusskurs von 4.187,10 US$. Die drei Rechnungen ergeben 106,60, 10,70 und 95,90, also war der TR 106,60. Der ATR vom 06.10. lag bei 92,41:
- 92,41 × 13 = 1.201,33
- 1.201,33 + 106,60 = 1.307,93
- 1.307,93 ÷ 14 = 93,42
Die Plattform zeigt 93,43, weil sie den vorherigen ATR ohne Rundung verwendet. Beachten Sie, dass ein Tag mit einer Spanne deutlich über dem Durchschnitt den ATR nur um etwa 1 US$ erhöhte: Die Glättung lässt den Indikator nur langsam reagieren, sodass er die wiederkehrende Volatilität misst und nicht einen isolierten Ausschlag.
Reales Beispiel: der ATR von Gold 2026
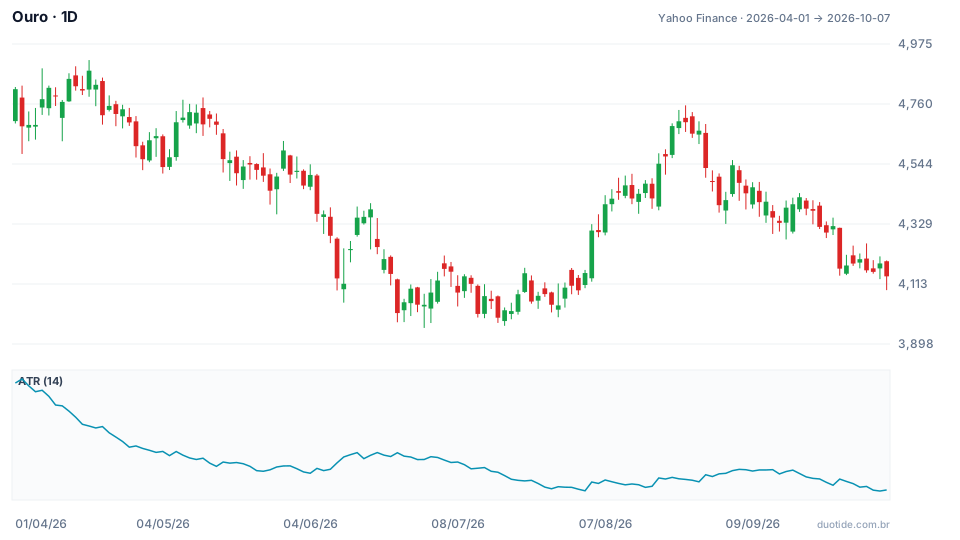
Der Chart zeigt den Goldpreis und darunter den 14-Tage-ATR. Zwischen dem 01.04. (4.813,10 US$) und dem 07.10. (4.140,70 US$) fiel das Metall um 13,97 %, mit einem Hoch von 4.917,70 US$ am 17.04. und einem Tief von 3.955,40 US$ am 30.06. Drei Momente helfen, den Indikator zu verstehen:
April: Volatilität am oberen Ende der Skala
Am 02.04. erreichte der ATR 196,48, den höchsten Wert des Zeitraums, bei einem Goldpreis von 4.679,70 US$. Das entspricht 4,2 % des Preises pro Tag. An diesem einzigen Tag betrug der True Range 245,50 US$. Wer einen festen Stop von 100 US$ verwendete, wäre innerhalb des normalen Marktrauschens gewesen.
Juli bis Oktober: die Volatilität halbiert sich
In den folgenden Monaten ging der ATR fast durchgehend zurück. Am 06.10. markierte er 92,41, den niedrigsten Wert des Zeitraums, und schloss am 07.10. bei 93,43, oder 2,26 % des Preises. Gold blieb teuer und schwankte in Dollar noch beträchtlich, aber die typische Tagesspanne war auf weniger als die Hälfte der von April gefallen.
28. September: der Gap, der den ATR bewegt
Der Tag des Rechenbeispiels, der 28.09., hatte einen True Range von 178,10, fast das Doppelte des Durchschnitts. Der ATR stieg an einem einzigen Tag von 97,78 auf 103,52 und fiel dann wieder, als die folgenden Handelstage ruhiger ausfielen. Das ist das typische Muster: Der Indikator steigt schnell an Schocktagen und fällt langsam.

Wie man den ATR nutzt
Stop-Abstand
Statt einen festen Stop in Dollar oder Punkten zu wählen, setzen viele Trader den Stop auf ein Vielfaches des ATR, etwa das 1,5- oder 2-Fache. Mit Gold, das am 07.10. bei 4.140,70 US$ schloss, und einem ATR von 93,43, läge ein Stop von 2 ATR bei einem Kauf bei 4.140,70 − 186,86 = 3.953,84 US$. Die Idee ist, den Stop außerhalb der üblichen Schwankung des Vermögenswerts zu lassen.
Positionsgröße
Der ATR passt auch die Positionsgröße an, damit das Risiko in Geld konstant bleibt. Angenommen, ein Konto von 10.000 US$ akzeptiert 1 % Verlust pro Operation, also 100 US$, mit einem Stop von 2 ATR:
- Am 02.04.: Stop von 2 × 196,48 = 392,96 US$ pro Unze → 100 ÷ 392,96 = 0,25 Unzen
- Am 07.10.: Stop von 2 × 93,43 = 186,86 US$ pro Unze → 100 ÷ 186,86 = 0,54 Unzen
Bei halbierter Volatilität erlaubt dieselbe Regel eine doppelt so große Position mit demselben Risiko in Dollar. Im April hätte dieselbe Position wie im Oktober mehr als das Doppelte riskiert.
Vermögenswerte und Zeitpunkte vergleichen
Um Vermögenswerte mit unterschiedlichen Preisen zu vergleichen, teilen Sie den ATR durch den Preis. Gold mit einem ATR von 2,26 % des Preises verhält sich anders als eine Aktie mit ATR von 4 % oder ein Währungspaar mit ATR unter 1 %. Dasselbe gilt, um denselben Vermögenswert in verschiedenen Phasen zu vergleichen, wie April und Oktober.
Grenzen
Der ATR schaut zurück: Nach einer starken Nachricht braucht er noch einige Tage, um die neue Volatilität widerzuspiegeln. Er sagt auch nichts über die Richtung und warnt nicht, wenn ein Schock kommt. Und ein Stop bei 2 ATR verringert die Chance, vom Rauschen getroffen zu werden, verhindert aber keine Gaps, die den Stop überspringen.
Häufige Fehler bei der Nutzung des ATR
- Hohen ATR als Aufwärtssignal oder niedrigen ATR als Abwärtssignal behandeln: Der Indikator misst Größe, nicht Richtung.
- Den ATR im Absolutwert zwischen Vermögenswerten mit sehr unterschiedlichen Preisen vergleichen, ohne durch den Preis zu teilen.
- Das ganze Jahr denselben Stop in Punkten verwenden und ignorieren, dass sich die Volatilität des Vermögenswerts geändert hat.
- Die Positionsgröße beibehalten, wenn sich der ATR verdoppelt, was auch das reale Risiko der Operation verdoppelt.
- Vergessen, dass die obigen Beispiele zeigen, was im Zeitraum passiert ist, nicht was passieren wird.
Um ohne finanzielles Risiko zu üben, öffnen Sie den Chart des von Ihnen beobachteten Vermögenswerts im Demokonto, fügen Sie den ATR über 14 Perioden hinzu und notieren Sie vor jeder simulierten Operation den ATR, den Stop-Abstand und die Positionsgröße. Vergleichen Sie nach einigen Wochen, wie viele Stops vom Rauschen getroffen wurden, mit und ohne die ATR-Regel.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Erklärt Charts, Indikatoren und Handelsstrategien: wie sie funktionieren, wo sie versagen und wie man sie vorher testet.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
