

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
IndicadoresO que é o ATR (Average True Range) e como calcular
 Naomi TanakaPersonagem editorial · Redação de Análise

Resposta rápida
O ATR (Average True Range) é um indicador de volatilidade que mostra quanto um ativo se move, em média, por período, incluindo os gaps. Ele é a média de Wilder do True Range dos últimos 14 períodos e sai na mesma unidade do preço. O ATR não indica direção: serve para definir a distância do stop e o tamanho da posição de acordo com o comportamento real do ativo.
A maioria dos indicadores tenta dizer algo sobre a direção do preço. O Average True Range (ATR) não: ele mede só o tamanho do movimento. Por isso aparece em tantas estratégias, porque responde a uma pergunta que todo trader precisa fazer antes de entrar: quanto esse ativo costuma andar num dia normal?
Neste guia usamos as cotações diárias reais do ouro (contrato futuro negociado em Nova York, dados do Yahoo Finance) entre abril e outubro de 2026 para mostrar o cálculo passo a passo, o que o ATR mostrou nesse período e como ele entra no dimensionamento de stop e posição.
O que é o ATR
O ATR foi apresentado por J. Welles Wilder em 1978, no mesmo livro em que ele lançou o RSI e o ADX. É a média do chamado True Range (amplitude verdadeira) dos últimos períodos, normalmente 14. O resultado sai na mesma unidade do preço: um ATR de 93 no ouro significa que o metal vinha andando, em média, cerca de US$ 93 por dia, contando os gaps.
Dois pontos definem o indicador. Primeiro, ele não tem escala fixa, como o RSI de 0 a 100; o valor depende do preço do ativo. Segundo, ele não tem sinal: uma queda forte e uma alta forte geram ATR parecido, porque o cálculo usa valores absolutos.

Como calcular o ATR
Passo 1: o True Range de cada dia
Se você usasse apenas máxima menos mínima, perderia os gaps, quando o preço abre longe do fechamento anterior. Por isso o True Range é o maior de três valores:
- Máxima do dia menos mínima do dia;
- Máxima do dia menos fechamento anterior, em módulo;
- Mínima do dia menos fechamento anterior, em módulo.
Veja o pregão do ouro em 28/09/2026. O fechamento anterior, de 25/09, foi US$ 4.321,20. No dia 28, a máxima foi US$ 4.315,60 e a mínima, US$ 4.143,10.
- Máxima − mínima = 4.315,60 − 4.143,10 = 172,50
- |Máxima − fechamento anterior| = |4.315,60 − 4.321,20| = 5,60
- |Mínima − fechamento anterior| = |4.143,10 − 4.321,20| = 178,10
O True Range do dia foi US$ 178,10, e não os US$ 172,50 da vela, porque o ouro já abriu abaixo do fechamento de sexta-feira.
Passo 2: a média de Wilder
O primeiro ATR é a média simples dos 14 primeiros True Ranges. A partir daí, cada valor novo usa a suavização de Wilder:
ATR de hoje = (ATR de ontem × 13 + TR de hoje) ÷ 14
Em 07/10/2026, o ouro teve máxima de US$ 4.197,80 e mínima de US$ 4.091,20, com fechamento anterior de US$ 4.187,10. As três contas dão 106,60, 10,70 e 95,90, então o TR foi 106,60. O ATR de 06/10 estava em 92,41:
- 92,41 × 13 = 1.201,33
- 1.201,33 + 106,60 = 1.307,93
- 1.307,93 ÷ 14 = 93,42
A plataforma mostra 93,43, porque usa o ATR anterior sem arredondar. Repare que um dia com amplitude bem acima da média subiu o ATR só em cerca de US$ 1: a suavização faz o indicador reagir aos poucos, medindo a volatilidade recorrente e não um pico isolado.
Exemplo real: o ATR do ouro em 2026
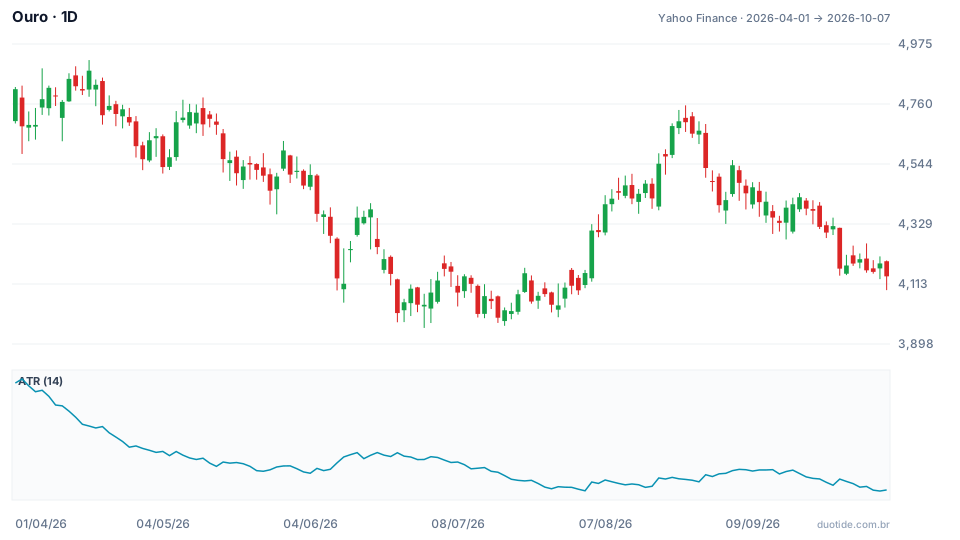
O gráfico mostra o preço do ouro e, no painel de baixo, o ATR de 14 dias. Entre 01/04 (US$ 4.813,10) e 07/10 (US$ 4.140,70) o metal caiu 13,97%, com máxima de US$ 4.917,70 em 17/04 e mínima de US$ 3.955,40 em 30/06. Três momentos ajudam a entender o indicador:
Abril: volatilidade no topo da escala
Em 02/04 o ATR chegou a 196,48, o maior valor da janela, com o ouro a US$ 4.679,70. Isso equivale a 4,2% do preço por dia. Naquele dia sozinho o True Range foi de US$ 245,50. Quem usasse um stop fixo de US$ 100 estaria dentro do ruído normal do mercado.
Julho a outubro: a volatilidade cai pela metade
Ao longo dos meses seguintes, o ATR recuou de forma quase contínua. Em 06/10 marcou 92,41, o menor valor do período, e fechou 07/10 em 93,43, ou 2,26% do preço. O ouro seguia caro e ainda oscilava bastante em dólares, mas a amplitude diária típica tinha caído para menos da metade da de abril.
28 de setembro: o gap que move o ATR
O dia do exemplo de cálculo, 28/09, teve True Range de 178,10, quase o dobro da média. O ATR saiu de 97,78 para 103,52 em um único dia e depois voltou a cair conforme os pregões seguintes vieram mais calmos. É o padrão típico: o indicador sobe rápido em dias de choque e desce devagar.

Como usar o ATR
Distância do stop
Em vez de escolher um stop fixo em dólares ou pontos, muitos traders colocam o stop a um múltiplo do ATR, como 1,5 ou 2 vezes. Com o ouro fechando a US$ 4.140,70 em 07/10 e ATR de 93,43, um stop de 2 ATR em uma compra ficaria em 4.140,70 − 186,86 = US$ 3.953,84. A ideia é deixar o stop fora da oscilação comum do ativo.
Tamanho da posição
O ATR também ajusta o tamanho da posição para que o risco em dinheiro fique constante. Suponha uma conta de US$ 10.000 que aceita perder 1% por operação, ou US$ 100, com stop de 2 ATR:
- Em 02/04: stop de 2 × 196,48 = US$ 392,96 por onça → 100 ÷ 392,96 = 0,25 onça
- Em 07/10: stop de 2 × 93,43 = US$ 186,86 por onça → 100 ÷ 186,86 = 0,54 onça
Com a volatilidade pela metade, a mesma regra permite uma posição duas vezes maior com o mesmo risco em dólares. Em abril, a mesma posição de outubro teria arriscado mais que o dobro.
Comparar ativos e momentos
Para comparar ativos de preços diferentes, divida o ATR pelo preço. O ouro com ATR de 2,26% do preço se comporta de forma diferente de uma ação com ATR de 4% ou de um par de moedas com ATR abaixo de 1%. O mesmo vale para comparar o mesmo ativo em fases diferentes, como abril e outubro.
Limitações
O ATR olha para trás: depois de uma notícia forte, ele ainda vai levar alguns dias para refletir a nova volatilidade. Ele também não diz nada sobre direção, nem avisa quando um choque vai acontecer. E um stop a 2 ATR reduz a chance de ser atingido pelo ruído, mas não impede gaps que pulam o stop.
Erros comuns ao usar o ATR
- Tratar ATR alto como sinal de alta ou ATR baixo como sinal de queda: o indicador mede tamanho, não direção.
- Comparar o ATR em valor absoluto entre ativos de preços muito diferentes, sem dividir pelo preço.
- Usar o mesmo stop em pontos o ano inteiro, ignorando que a volatilidade do ativo mudou.
- Manter o tamanho da posição quando o ATR dobra, o que dobra também o risco real da operação.
- Esquecer que os exemplos acima mostram o que aconteceu no período, não o que vai acontecer.
Para praticar sem arriscar dinheiro, abra o gráfico do ativo que você acompanha na conta demo, adicione o ATR de 14 períodos e, antes de cada operação simulada, anote o ATR, a distância do stop e o tamanho da posição. Depois de algumas semanas, compare quantos stops foram atingidos pelo ruído com e sem a regra do ATR.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
