

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
IndicateursQu'est-ce que l'ATR (Average True Range) et comment le calculer
 Naomi TanakaPersonnage éditorial · Rubrique Analyse

Réponse rapide
L'ATR (Average True Range) est un indicateur de volatilité qui montre l'ampleur du mouvement moyen d'un actif par période, gaps compris. C'est la moyenne de Wilder du True Range des 14 dernières périodes, exprimée dans la même unité que le prix. L'ATR n'indique pas de direction : il sert à définir la distance du stop et la taille de la position selon le comportement réel de l'actif.
La plupart des indicateurs essaient de dire quelque chose sur la direction du prix. L'Average True Range (ATR) non : il mesure seulement l'ampleur du mouvement. C'est pourquoi il apparaît dans tant de stratégies, car il répond à une question que tout trader doit se poser avant d'entrer : de combien cet actif bouge-t-il habituellement un jour normal ?
Dans ce guide, nous utilisons les cotations quotidiennes réelles de l'or (contrat à terme négocié à New York, données Yahoo Finance) entre avril et octobre 2026 pour montrer le calcul étape par étape, ce que l'ATR a montré sur cette période et comment il intervient dans le dimensionnement du stop et de la position.
Qu'est-ce que l'ATR
L'ATR a été présenté par J. Welles Wilder en 1978, dans le même livre où il a lancé le RSI et l'ADX. C'est la moyenne du True Range (amplitude vraie) des dernières périodes, normalement 14. Le résultat sort dans la même unité que le prix : un ATR de 93 sur l'or signifie que le métal bougeait, en moyenne, d'environ 93 $ par jour, gaps compris.
Deux points définissent l'indicateur. Premièrement, il n'a pas d'échelle fixe, comme le RSI de 0 à 100 ; la valeur dépend du prix de l'actif. Deuxièmement, il n'a pas de signe : une forte baisse et une forte hausse génèrent un ATR similaire, parce que le calcul utilise des valeurs absolues.

Comment calculer l'ATR
Étape 1 : le True Range de chaque jour
Si vous utilisiez seulement le plus haut moins le plus bas, vous perdriez les gaps, quand le prix ouvre loin de la clôture précédente. C'est pourquoi le True Range est le plus grand de trois valeurs :
- Plus haut du jour moins plus bas du jour ;
- Plus haut du jour moins clôture précédente, en valeur absolue ;
- Plus bas du jour moins clôture précédente, en valeur absolue.
Prenons la séance de l'or du 28/09/2026. La clôture précédente, du 25/09, était de 4 321,20 $. Le 28, le plus haut était 4 315,60 $ et le plus bas, 4 143,10 $.
- Plus haut − plus bas = 4 315,60 − 4 143,10 = 172,50
- |Plus haut − clôture précédente| = |4 315,60 − 4 321,20| = 5,60
- |Plus bas − clôture précédente| = |4 143,10 − 4 321,20| = 178,10
Le True Range du jour a été de 178,10 $, et non les 172,50 $ de la bougie, parce que l'or avait déjà ouvert sous la clôture du vendredi.
Étape 2 : la moyenne de Wilder
Le premier ATR est la moyenne simple des 14 premiers True Ranges. À partir de là, chaque nouvelle valeur utilise le lissage de Wilder :
ATR d'aujourd'hui = (ATR d'hier × 13 + TR d'aujourd'hui) ÷ 14
Le 07/10/2026, l'or a eu un plus haut de 4 197,80 $ et un plus bas de 4 091,20 $, avec une clôture précédente de 4 187,10 $. Les trois calculs donnent 106,60, 10,70 et 95,90, donc le TR a été de 106,60. L'ATR du 06/10 était à 92,41 :
- 92,41 × 13 = 1 201,33
- 1 201,33 + 106,60 = 1 307,93
- 1 307,93 ÷ 14 = 93,42
La plateforme affiche 93,43, parce qu'elle utilise l'ATR précédent sans arrondir. Remarquez qu'un jour avec une amplitude bien supérieure à la moyenne n'a fait monter l'ATR que d'environ 1 $ : le lissage fait réagir l'indicateur progressivement, mesurant la volatilité récurrente et non un pic isolé.
Exemple réel : l'ATR de l'or en 2026
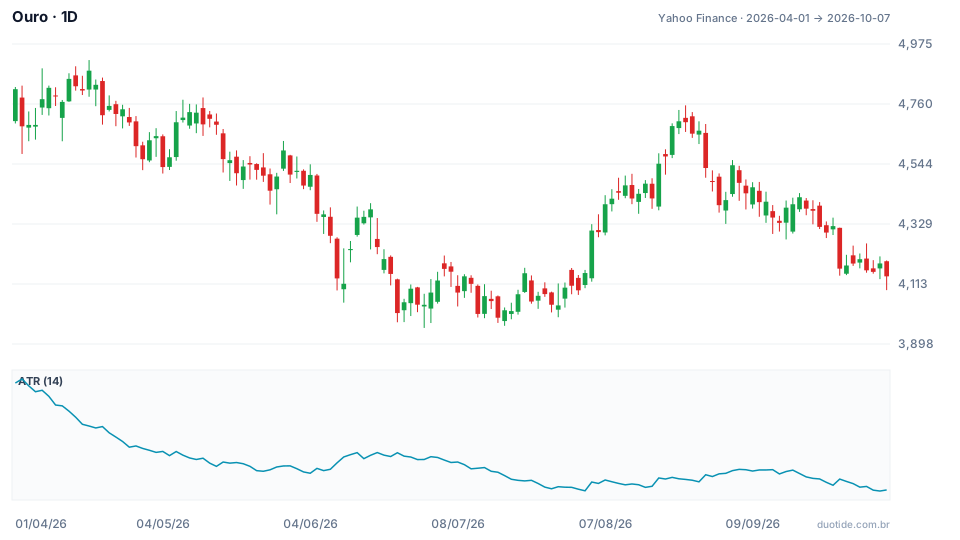
Le graphique montre le prix de l'or et, dans le panneau inférieur, l'ATR à 14 jours. Entre le 01/04 (4 813,10 $) et le 07/10 (4 140,70 $), le métal a chuté de 13,97 %, avec un plus haut de 4 917,70 $ le 17/04 et un plus bas de 3 955,40 $ le 30/06. Trois moments aident à comprendre l'indicateur :
Avril : volatilité au sommet de l'échelle
Le 02/04, l'ATR a atteint 196,48, la plus haute valeur de la période, avec l'or à 4 679,70 $. Cela équivaut à 4,2 % du prix par jour. Ce jour-là seul, le True Range a été de 245,50 $. Qui utiliserait un stop fixe de 100 $ se trouverait dans le bruit normal du marché.
Juillet à octobre : la volatilité est divisée par deux
Au cours des mois suivants, l'ATR a reculé de façon presque continue. Le 06/10, il a marqué 92,41, la plus basse valeur de la période, et a clôturé le 07/10 à 93,43, soit 2,26 % du prix. L'or restait cher et oscillait encore pas mal en dollars, mais l'amplitude quotidienne typique était tombée à moins de la moitié de celle d'avril.
28 septembre : le gap qui fait bouger l'ATR
Le jour de l'exemple de calcul, le 28/09, a eu un True Range de 178,10, presque le double de la moyenne. L'ATR est passé de 97,78 à 103,52 en une seule journée, puis a recommencé à baisser à mesure que les séances suivantes se sont calmées. C'est le schéma typique : l'indicateur monte vite les jours de choc et descend lentement.

Comment utiliser l'ATR
Distance du stop
Plutôt que de choisir un stop fixe en dollars ou en points, beaucoup de traders placent le stop à un multiple de l'ATR, comme 1,5 ou 2 fois. Avec l'or clôturant à 4 140,70 $ le 07/10 et un ATR de 93,43, un stop de 2 ATR sur un achat se trouverait à 4 140,70 − 186,86 = 3 953,84 $. L'idée est de laisser le stop en dehors de l'oscillation habituelle de l'actif.
Taille de la position
L'ATR ajuste aussi la taille de la position pour que le risque en argent reste constant. Supposons un compte de 10 000 $ qui accepte de perdre 1 % par opération, soit 100 $, avec un stop de 2 ATR :
- Le 02/04 : stop de 2 × 196,48 = 392,96 $ par once → 100 ÷ 392,96 = 0,25 once
- Le 07/10 : stop de 2 × 93,43 = 186,86 $ par once → 100 ÷ 186,86 = 0,54 once
Avec la volatilité divisée par deux, la même règle permet une position deux fois plus grande avec le même risque en dollars. En avril, la même position qu'en octobre aurait risqué plus du double.
Comparer actifs et moments
Pour comparer des actifs à prix différents, divisez l'ATR par le prix. L'or avec un ATR de 2,26 % du prix se comporte différemment d'une action avec un ATR de 4 % ou d'une paire de devises avec un ATR sous 1 %. La même chose vaut pour comparer le même actif à des moments différents, comme avril et octobre.
Limites
L'ATR regarde en arrière : après une nouvelle forte, il va encore mettre quelques jours à refléter la nouvelle volatilité. Il ne dit non plus rien sur la direction, ni ne prévient quand un choc va se produire. Et un stop à 2 ATR réduit la chance d'être touché par le bruit, mais n'empêche pas les gaps qui sautent par-dessus le stop.
Erreurs courantes dans l'utilisation de l'ATR
- Traiter un ATR élevé comme un signal de hausse ou un ATR bas comme un signal de baisse : l'indicateur mesure l'ampleur, pas la direction.
- Comparer l'ATR en valeur absolue entre des actifs à prix très différents, sans diviser par le prix.
- Utiliser le même stop en points toute l'année, en ignorant que la volatilité de l'actif a changé.
- Garder la même taille de position quand l'ATR double, ce qui double aussi le risque réel de l'opération.
- Oublier que les exemples ci-dessus montrent ce qui s'est passé pendant la période, pas ce qui va se passer.
Pour vous entraîner sans risquer d'argent, ouvrez le graphique de l'actif que vous suivez sur le compte démo, ajoutez l'ATR à 14 périodes et, avant chaque opération simulée, notez l'ATR, la distance du stop et la taille de la position. Après quelques semaines, comparez combien de stops ont été touchés par le bruit avec et sans la règle de l'ATR.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Explique graphiques, indicateurs et stratégies de trading : comment ils fonctionnent, où ils échouent et comment les tester d’abord.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
