

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
IndicatoriCos'è l'ATR (Average True Range) e come calcolarlo
 Naomi TanakaPersonaggio editoriale · Redazione Analisi

Risposta rapida
L'ATR (Average True Range) è un indicatore di volatilità che mostra quanto un asset si muove, in media, per periodo, includendo i gap. È la media di Wilder del True Range degli ultimi 14 periodi e esce nella stessa unità del prezzo. L'ATR non indica direzione: serve per definire la distanza dello stop e la dimensione della posizione secondo il comportamento reale dell'asset.
La maggior parte degli indicatori cerca di dire qualcosa sulla direzione del prezzo. L'Average True Range (ATR) no: misura solo la dimensione del movimento. Per questo appare in tante strategie, perché risponde a una domanda che ogni trader deve farsi prima di entrare: quanto tende a muoversi questo asset in un giorno normale?
In questa guida usiamo le quotazioni giornaliere reali dell'oro (contratto futuro negoziato a New York, dati Yahoo Finance) tra aprile e ottobre 2026 per mostrare il calcolo passo passo, cosa ha mostrato l'ATR in questo periodo e come entra nel dimensionamento di stop e posizione.
Cos'è l'ATR
L'ATR è stato presentato da J. Welles Wilder nel 1978, nello stesso libro in cui ha lanciato l'RSI e l'ADX. È la media del cosiddetto True Range (ampiezza vera) degli ultimi periodi, di solito 14. Il risultato esce nella stessa unità del prezzo: un ATR di 93 nell'oro significa che il metallo si muoveva, in media, circa US$ 93 al giorno, contando i gap.
Due punti definiscono l'indicatore. Primo, non ha una scala fissa, come l'RSI da 0 a 100; il valore dipende dal prezzo dell'asset. Secondo, non ha segno: un calo forte e un rialzo forte generano un ATR simile, perché il calcolo usa valori assoluti.

Come calcolare l'ATR
Passo 1: il True Range di ogni giorno
Se usassi solo massimo meno minimo, perderesti i gap, quando il prezzo apre lontano dalla chiusura precedente. Per questo il True Range è il più grande di tre valori:
- Massimo del giorno meno minimo del giorno;
- Massimo del giorno meno chiusura precedente, in valore assoluto;
- Minimo del giorno meno chiusura precedente, in valore assoluto.
Guarda la seduta dell'oro del 28/09/2026. La chiusura precedente, del 25/09, è stata US$ 4.321,20. Il giorno 28, il massimo è stato US$ 4.315,60 e il minimo, US$ 4.143,10.
- Massimo − minimo = 4.315,60 − 4.143,10 = 172,50
- |Massimo − chiusura precedente| = |4.315,60 − 4.321,20| = 5,60
- |Minimo − chiusura precedente| = |4.143,10 − 4.321,20| = 178,10
Il True Range del giorno è stato US$ 178,10, e non gli US$ 172,50 della candela, perché l'oro ha aperto già sotto la chiusura di venerdì.
Passo 2: la media di Wilder
Il primo ATR è la media semplice dei primi 14 True Range. Da qui in avanti, ogni nuovo valore usa la levigatura di Wilder:
ATR di oggi = (ATR di ieri × 13 + TR di oggi) ÷ 14
Il 07/10/2026, l'oro ha avuto un massimo di US$ 4.197,80 e un minimo di US$ 4.091,20, con chiusura precedente di US$ 4.187,10. I tre calcoli danno 106,60, 10,70 e 95,90, quindi il TR è stato 106,60. L'ATR del 06/10 era a 92,41:
- 92,41 × 13 = 1.201,33
- 1.201,33 + 106,60 = 1.307,93
- 1.307,93 ÷ 14 = 93,42
La piattaforma mostra 93,43, perché usa l'ATR precedente senza arrotondare. Nota che un giorno con ampiezza ben sopra la media ha fatto salire l'ATR solo di circa US$ 1: la levigatura fa reagire l'indicatore poco a poco, misurando la volatilità ricorrente e non un picco isolato.
Esempio reale: l'ATR dell'oro nel 2026
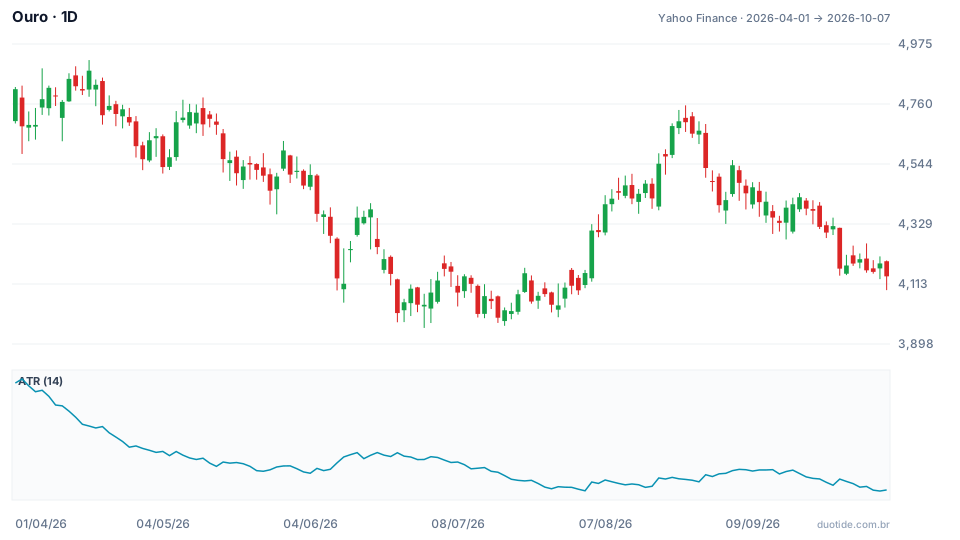
Il grafico mostra il prezzo dell'oro e, nel pannello sotto, l'ATR a 14 giorni. Tra il 01/04 (US$ 4.813,10) e il 07/10 (US$ 4.140,70) il metallo è sceso del 13,97%, con massimo di US$ 4.917,70 il 17/04 e minimo di US$ 3.955,40 il 30/06. Tre momenti aiutano a capire l'indicatore:
Aprile: volatilità al massimo della scala
Il 02/04 l'ATR ha raggiunto 196,48, il valore più alto della finestra, con l'oro a US$ 4.679,70. Questo equivale al 4,2% del prezzo al giorno. In quel giorno da solo il True Range è stato di US$ 245,50. Chi usasse uno stop fisso di US$ 100 sarebbe dentro il rumore normale del mercato.
Luglio-ottobre: la volatilità scende della metà
Nel corso dei mesi successivi, l'ATR è arretrato in modo quasi continuo. Il 06/10 ha segnato 92,41, il valore più basso del periodo, e ha chiuso il 07/10 a 93,43, ovvero il 2,26% del prezzo. L'oro restava caro e oscillava ancora molto in dollari, ma l'ampiezza giornaliera tipica era scesa a meno della metà di quella di aprile.
28 settembre: il gap che muove l'ATR
Il giorno dell'esempio di calcolo, 28/09, ha avuto un True Range di 178,10, quasi il doppio della media. L'ATR è passato da 97,78 a 103,52 in un solo giorno e poi è tornato a scendere man mano che le sedute successive sono arrivate più calme. È il pattern tipico: l'indicatore sale rapido nei giorni di shock e scende lentamente.

Come usare l'ATR
Distanza dello stop
Invece di scegliere uno stop fisso in dollari o punti, molti trader mettono lo stop a un multiplo dell'ATR, come 1,5 o 2 volte. Con l'oro che chiude a US$ 4.140,70 il 07/10 e ATR di 93,43, uno stop di 2 ATR in un acquisto resterebbe a 4.140,70 − 186,86 = US$ 3.953,84. L'idea è lasciare lo stop fuori dall'oscillazione comune dell'asset.
Dimensione della posizione
L'ATR aiuta anche ad aggiustare la dimensione della posizione perché il rischio in denaro resti costante. Supponi un conto di US$ 10.000 che accetta di perdere l'1% per operazione, o US$ 100, con stop di 2 ATR:
- Il 02/04: stop di 2 × 196,48 = US$ 392,96 per oncia → 100 ÷ 392,96 = 0,25 once
- Il 07/10: stop di 2 × 93,43 = US$ 186,86 per oncia → 100 ÷ 186,86 = 0,54 once
Con la volatilità alla metà, la stessa regola permette una posizione due volte più grande con lo stesso rischio in dollari. In aprile, la stessa posizione di ottobre avrebbe rischiato più del doppio.
Confrontare asset e momenti
Per confrontare asset con prezzi diversi, dividi l'ATR per il prezzo. L'oro con ATR del 2,26% del prezzo si comporta in modo diverso da un'azione con ATR del 4% o da una coppia di valute con ATR sotto l'1%. Lo stesso vale per confrontare lo stesso asset in fasi diverse, come aprile e ottobre.
Limiti
L'ATR guarda indietro: dopo una notizia forte, impiegherà ancora alcuni giorni per riflettere la nuova volatilità. Non dice nemmeno nulla sulla direzione, né avvisa quando accadrà uno shock. E uno stop a 2 ATR riduce la probabilità di essere colpito dal rumore, ma non impedisce i gap che saltano oltre lo stop.
Errori comuni nell'uso dell'ATR
- Trattare un ATR alto come segnale di rialzo o un ATR basso come segnale di calo: l'indicatore misura la dimensione, non la direzione.
- Confrontare l'ATR in valore assoluto tra asset con prezzi molto diversi, senza dividere per il prezzo.
- Usare lo stesso stop in punti per tutto l'anno, ignorando che la volatilità dell'asset è cambiata.
- Mantenere la dimensione della posizione quando l'ATR raddoppia, il che raddoppia anche il rischio reale dell'operazione.
- Dimenticare che gli esempi sopra mostrano ciò che è accaduto nel periodo, non ciò che accadrà.
Per fare pratica senza rischiare denaro, apri il grafico dell'asset che segui nel conto demo, aggiungi l'ATR a 14 periodi e, prima di ogni operazione simulata, annota l'ATR, la distanza dello stop e la dimensione della posizione. Dopo alcune settimane, confronta quanti stop sono stati colpiti dal rumore con e senza la regola dell'ATR.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Spiega grafici, indicatori e strategie di trading: come funzionano, dove falliscono e come testarli prima.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
