

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Na-update noong:
Mga indicatorAno ang Average True Range (ATR) at paano ito kalkulahin
 Naomi TanakaEditoryal na karakter · Analysis Desk

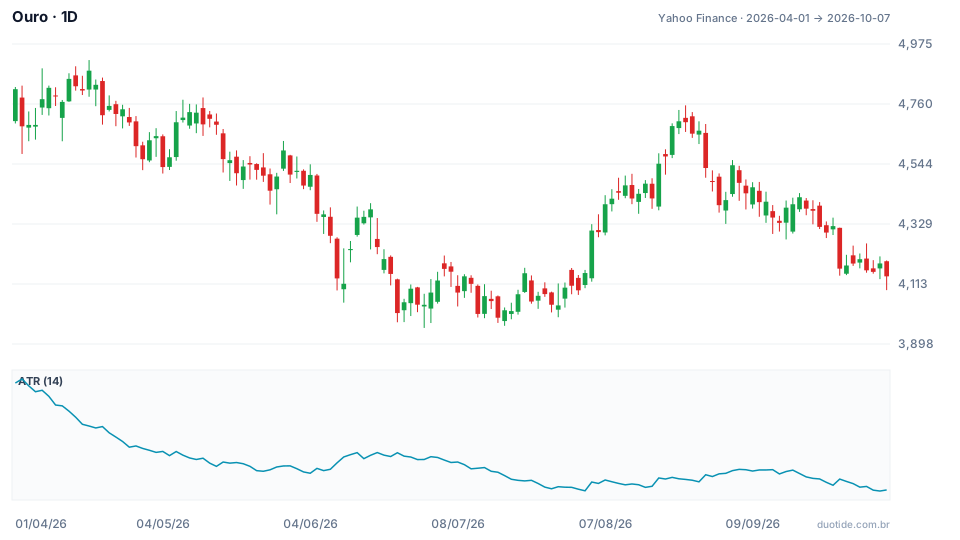
Iba sa karamihan ng indicator, hindi sinusubukan ng Average True Range (ATR) ang panghulaan ng anumang direksyon. Iisang bagay lang ang sinusukat nito: kung gaano karaniwang gumagalaw ang isang asset, sa absolutong halaga, sa loob ng isang panahon. Isa itong panukat ng volatility, hindi senyales ng bili o benta.
Ginawa ni J. Welles Wilder, ang parehong may-akda ng ADX at RSI, ang ATR ay lumalabas sa halos lahat ng diskarteng kailangang tukuyin ang laki ng isang stop o ang laki ng isang posisyon batay sa tunay na pag-uugali ng asset, sa halip na isang nakapirming numerong pinili nang random.
Bakit hindi sapat ang isang simpleng average ng high minus low
Kung ibabawas mo lang ang low mula sa high ng bawat candle, mawawala sa iyo ang isang mahalagang detalye: ang mga gap. Isipin na nagsara ang isang asset sa naunang trading sa R$ 50,00 at nagbukas sa susunod na trading na sa R$ 46,00 na, na-trade pagkatapos sa pagitan ng R$ 45,50 at R$ 46,80. Ang pagbabago sa loob ng candle (high minus low) ay R$ 1,30 lamang. Ngunit ang tunay na galaw mula sa naunang closing ay R$ 4,50. Ang pagbabalewala rito ay nag-a-underestimate sa tunay na volatility ng asset.

Paano kalkulahin ang True Range
Para itama ang problemang ito, ang True Range (TR) ng bawat candle ay ang pinakamalaking value sa tatlong kalkulasyon:
- High ng kasalukuyang candle minus low ng kasalukuyang candle;
- High ng kasalukuyang candle minus closing ng naunang candle (absolute value);
- Low ng kasalukuyang candle minus closing ng naunang candle (absolute value).
Sa halimbawa sa itaas, ang TR ay ang pinakamalaking value sa pagitan ng 1,30 (46,80 − 45,50), 3,20 (|46,80 − 50,00|), at 4,50 (|45,50 − 50,00|). Ibig sabihin, TR = R$ 4,50 — ang numerong talagang kumukuha sa laki ng galaw, kasama ang gap.
Mula sa True Range patungo sa ATR
Ang ATR ay isang pinadulas na average ng True Range sa loob ng isang panahon, karaniwang 14 candle. Ang unang value ay karaniwang ang simpleng average ng unang 14 TR. Pagkatapos nito, inilalapat ang smoothing ni Wilder:
ATR ngayon = ((naunang ATR × 13) + TR ngayon) ÷ 14
Ipagpalagay na ang ATR kahapon ay nasa R$ 2,00 at ang TR ngayon ay R$ 4,50, sumusunod sa naunang halimbawa:
ATR ngayon = ((2,00 × 13) + 4,50) ÷ 14 = (26,00 + 4,50) ÷ 14 = 30,50 ÷ 14 ≈ R$ 2,18
Pansinin kung paano hindi biglang tumataas ang ATR dahil lang sa iisang candle ng malakas na galaw — unti-unti itong tumataas, dahil dala nito ang timbang ng nakaraang 13 period. Sinadya ito: sinusukat ng ATR ang paulit-ulit na volatility, hindi isang nakahiwalay na tuktok.

Para saan ito ginagamit sa praktika
Ang pinakakaraniwang gamit ng ATR ay ang pagtakda ng stop-loss at laki ng posisyon nang proporsyonal sa pag-uugali ng mismong asset, sa halip na gumamit ng nakapirming numero ng puntos o reais para sa anumang merkado.
Isang halimbawa: kung ang ATR ng isang asset ay nasa R$ 2,18, ang isang stop-loss na inilagay sa 1,5 ATR ang layo mula sa entry ay magiging R$ 3,27 mula sa entry price (2,18 × 1,5). Sa isang mas pabagu-bagong asset, na may ATR na R$ 8,00, ang parehong multiple na 1,5 ATR ay magreresulta sa isang stop na R$ 12,00 — mas malawak, dahil mismo ang asset ay mas gumagalaw araw-araw. Ang paggamit ng parehong nakapirming distansya ng stop sa dalawang kaso ay hindi masyadong makatwiran: sa mas kalmadong asset, magiging masyadong malawak ang stop; sa mas pabagu-bago, masyadong makitid at madaling matamaan ng simpleng ingay ng merkado.
Hindi sinasabi ng ATR kung saan pupunta ang presyo
Isang karaniwang pagkakamali ay ang pagsubok gamitin ang ATR bilang senyales ng entry — ang isang mataas na ATR ay hindi nagpapahiwatig ng pagtaas ni pagbaba, galaw lang na mas malaki. Ang isang malakas na pagbagsak ng 10% at isang malakas na pagtaas ng 10% ay maaaring gumawa ng magkahawig na pagbasa ng True Range, dahil gumagamit ang kalkulasyon ng absolutong value. Kaya naman, karaniwang lumalabas ang ATR sa tabi ng ibang indicator o ng isang pagbasa ng trend, hindi kailanman mag-isa bilang gatilyo ng operasyon.
Pagdadala ng ATR sa araw-araw
Mas mahusay gumana ang ATR bilang kasangkapan ng risk management kaysa bilang senyales ng entry. Tumutulong itong sagutin ang mga praktikal na tanong: proporsyonal ba ang stop na ito sa kasalukuyang volatility ng asset? May saysay ba ang laki ng posisyong ito kung isasaalang-alang kung gaano karaniwang naiindayog ang presyo? Ginamit sa ganitong paraan, binabawasan ng indicator ang tsansang matamaan ang isang stop ng simpleng ingay na karaniwan sa asset, kahit walang teknik ng pamamahala ang lubos na nag-aalis ng risk — tumutulong lamang ito itakda ito nang mas consistent.
Magsanay muna bago sumugal. Gumawa ng account sa Duotide at subukan ang iyong mga ideya sa demo account na may US$10,000 na virtual na pondo.
Gumawa ng libreng accountNa-update noong:
Editoryal na karakter ng newsroom ng Duotide. Isinusulat ng team ang mga artikulo sa tulong ng artificial intelligence; ang mga presyo at chart ay mula sa totoong market data. Ipinapaliwanag ang mga chart, indicator at trading strategy: paano gumagana, saan pumapalya at paano muna susubukan.
Nakatulong ba ang artikulong ito?
Ikaw ang unang mag-rate.
Mga komento
- Wala pang komento. Ikaw ang maunang magkomento.
Handa ka na bang isabuhay ito?
Magbukas ng account at magsanay sa demo account gamit ang US$10,000 na virtual na pondo, nang walang panganib sa pera.
- Ligtas na platformProtektadong login at beripikasyon ng pagkakakilanlan
- Suporta sa maraming wikaTulong araw-araw
- Libreng demo accountUS$10,000 na virtual para magsanay
Ang trading ay may panganib na mawala ang puhunan.
