

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
ИндикаторыЧто такое ATR (Average True Range) и как его рассчитать
 Naomi TanakaРедакционный персонаж · Аналитика

Коротко
ATR (Average True Range) — это индикатор волатильности, показывающий, насколько актив в среднем двигается за период, включая гэпы. Это средняя Уайлдера от True Range за последние 14 периодов, выражаемая в той же единице, что и цена. ATR не указывает направление: он служит для определения расстояния стопа и размера позиции в соответствии с реальным поведением актива.
Большинство индикаторов пытаются сказать что-то о направлении цены. Average True Range (ATR) — нет: он измеряет только размер движения. Поэтому он встречается в стольких стратегиях — он отвечает на вопрос, который должен задать себе каждый трейдер перед входом: насколько этот актив обычно двигается в обычный день?
В этом руководстве мы используем реальные дневные котировки золота (фьючерсный контракт, торгуемый в Нью-Йорке, данные Yahoo Finance) с апреля по октябрь 2026 года, чтобы показать расчёт шаг за шагом, что показал ATR за этот период и как он входит в расчёт стопа и позиции.
Что такое ATR
ATR был представлен Дж. Уэллсом Уайлдером в 1978 году, в той же книге, где он представил RSI и ADX. Это средняя так называемого True Range (истинного диапазона) за последние периоды, обычно 14. Результат выражается в той же единице, что и цена: ATR золота в 93 означает, что металл в среднем двигался на около US$ 93 в день, включая гэпы.
Два момента определяют индикатор. Во-первых, у него нет фиксированной шкалы, как у RSI от 0 до 100; значение зависит от цены актива. Во-вторых, у него нет знака: сильное падение и сильный рост дают похожий ATR, потому что расчёт использует абсолютные значения.

Как рассчитать ATR
Шаг 1: True Range каждого дня
Если бы вы использовали только максимум минус минимум, вы бы потеряли гэпы — когда цена открывается далеко от предыдущего закрытия. Поэтому True Range — это наибольшее из трёх значений:
- Максимум дня минус минимум дня;
- Максимум дня минус предыдущее закрытие, по модулю;
- Минимум дня минус предыдущее закрытие, по модулю.
Рассмотрим сессию золота 28.09.2026. Предыдущее закрытие, от 25.09, было US$ 4.321,20. В день 28-го максимум был US$ 4.315,60, а минимум — US$ 4.143,10.
- Максимум − минимум = 4.315,60 − 4.143,10 = 172,50
- |Максимум − предыдущее закрытие| = |4.315,60 − 4.321,20| = 5,60
- |Минимум − предыдущее закрытие| = |4.143,10 − 4.321,20| = 178,10
True Range дня составил US$ 178,10, а не US$ 172,50 по свече, потому что золото уже открылось ниже закрытия пятницы.
Шаг 2: средняя Уайлдера
Первый ATR — это простая средняя первых 14 значений True Range. С этого момента каждое новое значение использует сглаживание Уайлдера:
ATR сегодня = (ATR вчера × 13 + TR сегодня) ÷ 14
07.10.2026 у золота был максимум US$ 4.197,80 и минимум US$ 4.091,20, при предыдущем закрытии US$ 4.187,10. Три расчёта дают 106,60, 10,70 и 95,90, поэтому TR составил 106,60. ATR на 06.10 был на уровне 92,41:
- 92,41 × 13 = 1.201,33
- 1.201,33 + 106,60 = 1.307,93
- 1.307,93 ÷ 14 = 93,42
Платформа показывает 93,43, потому что использует предыдущий ATR без округления. Обратите внимание: день с амплитудой значительно выше средней поднял ATR всего на около US$ 1 — сглаживание заставляет индикатор реагировать постепенно, измеряя повторяющуюся волатильность, а не единичный всплеск.
Реальный пример: ATR золота в 2026 году
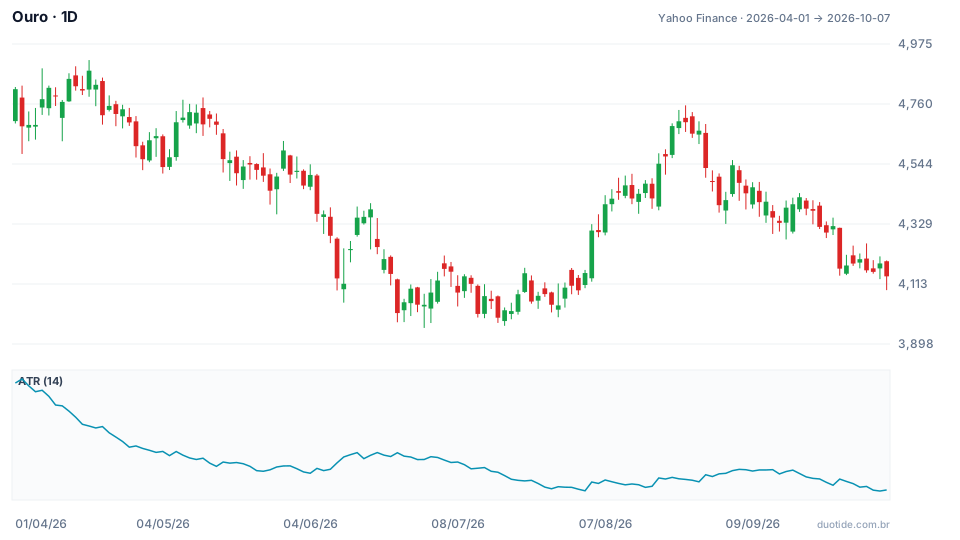
График показывает цену золота, а на нижней панели — ATR за 14 дней. Между 01.04 (US$ 4.813,10) и 07.10 (US$ 4.140,70) металл упал на 13,97%, с максимумом US$ 4.917,70 17.04 и минимумом US$ 3.955,40 30.06. Три момента помогают понять индикатор:
Апрель: волатильность на вершине шкалы
02.04 ATR достиг 196,48 — максимум за весь период, при золоте на US$ 4.679,70. Это равно 4,2% от цены в день. Только в тот день True Range составил US$ 245,50. Те, кто использовал фиксированный стоп в US$ 100, оказались бы внутри обычного рыночного шума.
С июля по октябрь: волатильность падает вдвое
В последующие месяцы ATR снижался почти непрерывно. 06.10 он отметил 92,41 — минимум периода, а закрылся 07.10 на 93,43, или 2,26% от цены. Золото оставалось дорогим и всё ещё заметно колебалось в долларах, но типичная дневная амплитуда упала до менее половины от апрельской.
28 сентября: гэп, который двигает ATR
День из примера расчёта, 28.09, имел True Range 178,10 — почти вдвое больше среднего. ATR поднялся с 97,78 до 103,52 за один день, а затем снова снизился, когда последующие сессии оказались спокойнее. Это типичный паттерн: индикатор растёт быстро в дни шока и снижается медленно.

Как использовать ATR
Расстояние стопа
Вместо того чтобы выбирать фиксированный стоп в долларах или пунктах, многие трейдеры ставят стоп на кратное ATR расстояние, например 1,5 или 2 раза. При золоте, закрывшемся на US$ 4.140,70 07.10, и ATR 93,43, стоп в 2 ATR для покупки оказался бы на 4.140,70 − 186,86 = US$ 3.953,84. Идея в том, чтобы оставить стоп за пределами обычного колебания актива.
Размер позиции
ATR также помогает подстроить размер позиции так, чтобы денежный риск оставался постоянным. Представьте счёт в US$ 10.000, готовый терять 1% за сделку, или US$ 100, со стопом 2 ATR:
- 02.04: стоп 2 × 196,48 = US$ 392,96 за унцию → 100 ÷ 392,96 = 0,25 унции
- 07.10: стоп 2 × 93,43 = US$ 186,86 за унцию → 100 ÷ 186,86 = 0,54 унции
При волатильности вдвое ниже то же правило позволяет позицию вдвое больше при том же риске в долларах. В апреле та же октябрьская позиция рисковала бы более чем вдвое больше.
Сравнение активов и моментов
Чтобы сравнить активы с разными ценами, разделите ATR на цену. Золото с ATR 2,26% от цены ведёт себя иначе, чем акция с ATR 4% или валютная пара с ATR ниже 1%. То же касается сравнения одного и того же актива в разные фазы, как апрель и октябрь.
Ограничения
ATR смотрит в прошлое: после сильной новости ему ещё нужно несколько дней, чтобы отразить новую волатильность. Он также ничего не говорит о направлении и не предупреждает, когда произойдёт шок. А стоп в 2 ATR снижает вероятность срабатывания от шума, но не защищает от гэпов, которые перескакивают через стоп.
Частые ошибки при использовании ATR
- Считать высокий ATR сигналом роста, а низкий ATR — сигналом падения: индикатор измеряет размер, а не направление.
- Сравнивать ATR в абсолютном значении между активами с очень разными ценами, не деля на цену.
- Использовать один и тот же стоп в пунктах весь год, игнорируя, что волатильность актива изменилась.
- Сохранять размер позиции, когда ATR удваивается, что удваивает и реальный риск сделки.
- Забывать, что приведённые выше примеры показывают то, что произошло за период, а не то, что произойдёт.
Чтобы потренироваться без риска для денег, откройте график актива, за которым вы следите, на демо-счёте, добавьте ATR за 14 периодов и перед каждой симулированной сделкой записывайте ATR, расстояние до стопа и размер позиции. Через несколько недель сравните, сколько стопов было выбито шумом с правилом ATR и без него.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Объясняет графики, индикаторы и торговые стратегии: как они работают, где ошибаются и как проверить их заранее.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
