

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
IndicadoresQué es el ATR (Average True Range) y cómo calcularlo
 Naomi TanakaPersonaje editorial · Redacción de Análisis

Respuesta rápida
El ATR (Average True Range) es un indicador de volatilidad que muestra cuánto se mueve un activo, en promedio, por período, incluidos los gaps. Es la media de Wilder del True Range de los últimos 14 períodos y sale en la misma unidad que el precio. El ATR no indica dirección: sirve para definir la distancia del stop y el tamaño de la posición de acuerdo con el comportamiento real del activo.
La mayoría de los indicadores intenta decir algo sobre la dirección del precio. El Average True Range (ATR) no: mide solo el tamaño del movimiento. Por eso aparece en tantas estrategias, porque responde a una pregunta que todo trader necesita hacerse antes de entrar: ¿cuánto suele moverse este activo en un día normal?
En esta guía usamos las cotizaciones diarias reales del oro (contrato futuro negociado en Nueva York, datos de Yahoo Finance) entre abril y octubre de 2026 para mostrar el cálculo paso a paso, lo que mostró el ATR en ese período y cómo entra en el dimensionamiento de stop y posición.
Qué es el ATR
El ATR fue presentado por J. Welles Wilder en 1978, en el mismo libro en que lanzó el RSI y el ADX. Es la media del llamado True Range (rango verdadero) de los últimos períodos, normalmente 14. El resultado sale en la misma unidad que el precio: un ATR de 93 en el oro significa que el metal venía moviéndose, en promedio, cerca de US$ 93 por día, contando los gaps.
Dos puntos definen al indicador. Primero, no tiene una escala fija, como el RSI de 0 a 100; el valor depende del precio del activo. Segundo, no tiene signo: una caída fuerte y un alza fuerte generan un ATR parecido, porque el cálculo usa valores absolutos.

Cómo calcular el ATR
Paso 1: el True Range de cada día
Si usaras solo máximo menos mínimo, perderías los gaps, cuando el precio abre lejos del cierre anterior. Por eso el True Range es el mayor de tres valores:
- Máximo del día menos mínimo del día;
- Máximo del día menos cierre anterior, en valor absoluto;
- Mínimo del día menos cierre anterior, en valor absoluto.
Mira la sesión del oro del 28/09/2026. El cierre anterior, del 25/09, fue US$ 4.321,20. El día 28, el máximo fue US$ 4.315,60 y el mínimo, US$ 4.143,10.
- Máximo − mínimo = 4.315,60 − 4.143,10 = 172,50
- |Máximo − cierre anterior| = |4.315,60 − 4.321,20| = 5,60
- |Mínimo − cierre anterior| = |4.143,10 − 4.321,20| = 178,10
El True Range del día fue US$ 178,10, y no los US$ 172,50 de la vela, porque el oro ya abrió por debajo del cierre del viernes.
Paso 2: la media de Wilder
El primer ATR es la media simple de los 14 primeros True Range. A partir de ahí, cada valor nuevo usa la suavización de Wilder:
ATR de hoy = (ATR de ayer × 13 + TR de hoy) ÷ 14
El 07/10/2026, el oro tuvo un máximo de US$ 4.197,80 y un mínimo de US$ 4.091,20, con un cierre anterior de US$ 4.187,10. Las tres cuentas dan 106,60, 10,70 y 95,90, así que el TR fue 106,60. El ATR del 06/10 estaba en 92,41:
- 92,41 × 13 = 1.201,33
- 1.201,33 + 106,60 = 1.307,93
- 1.307,93 ÷ 14 = 93,42
La plataforma muestra 93,43, porque usa el ATR anterior sin redondear. Nota que un día con una amplitud bien por encima de la media subió el ATR solo en cerca de US$ 1: la suavización hace que el indicador reaccione poco a poco, midiendo la volatilidad recurrente y no un pico aislado.
Ejemplo real: el ATR del oro en 2026
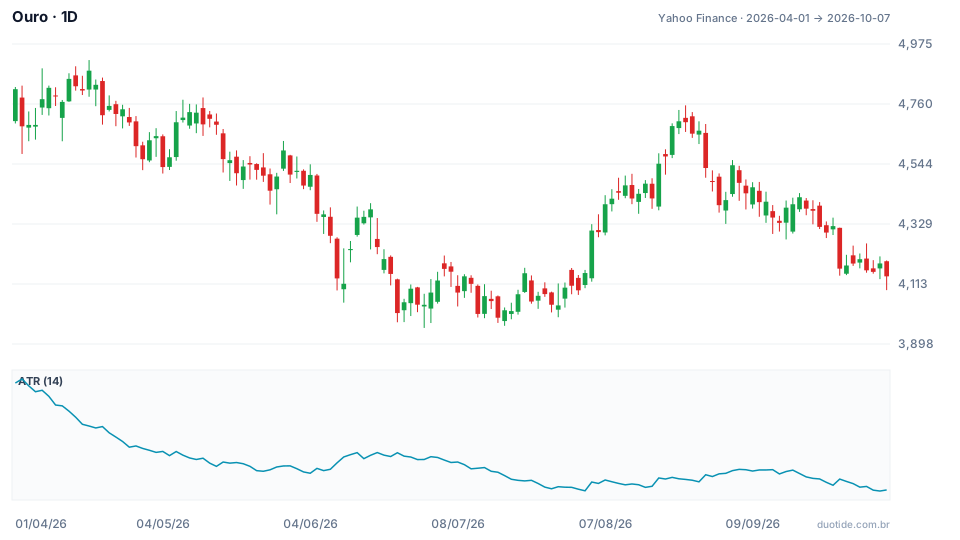
El gráfico muestra el precio del oro y, en el panel de abajo, el ATR de 14 días. Entre el 01/04 (US$ 4.813,10) y el 07/10 (US$ 4.140,70) el metal cayó un 13,97%, con un máximo de US$ 4.917,70 el 17/04 y un mínimo de US$ 3.955,40 el 30/06. Tres momentos ayudan a entender el indicador:
Abril: volatilidad en lo más alto de la escala
El 02/04 el ATR llegó a 196,48, el mayor valor de la ventana, con el oro a US$ 4.679,70. Eso equivale al 4,2% del precio por día. Ese día, solo el True Range fue de US$ 245,50. Quien usara un stop fijo de US$ 100 estaría dentro del ruido normal del mercado.
Julio a octubre: la volatilidad cae a la mitad
A lo largo de los meses siguientes, el ATR retrocedió casi de forma continua. El 06/10 marcó 92,41, el menor valor del período, y cerró el 07/10 en 93,43, o 2,26% del precio. El oro seguía caro y todavía oscilaba bastante en dólares, pero la amplitud diaria típica había caído a menos de la mitad de la de abril.
28 de septiembre: el gap que mueve el ATR
El día del ejemplo de cálculo, 28/09, tuvo un True Range de 178,10, casi el doble de la media. El ATR pasó de 97,78 a 103,52 en un solo día y luego volvió a bajar a medida que las sesiones siguientes vinieron más tranquilas. Es el patrón típico: el indicador sube rápido en días de choque y baja despacio.

Cómo usar el ATR
Distancia del stop
En lugar de elegir un stop fijo en dólares o puntos, muchos traders colocan el stop a un múltiplo del ATR, como 1,5 o 2 veces. Con el oro cerrando a US$ 4.140,70 el 07/10 y un ATR de 93,43, un stop de 2 ATR en una compra quedaría en 4.140,70 − 186,86 = US$ 3.953,84. La idea es dejar el stop fuera de la oscilación común del activo.
Tamaño de la posición
El ATR también ajusta el tamaño de la posición para que el riesgo en dinero se mantenga constante. Supón una cuenta de US$ 10.000 que acepta perder 1% por operación, o US$ 100, con un stop de 2 ATR:
- El 02/04: stop de 2 × 196,48 = US$ 392,96 por onza → 100 ÷ 392,96 = 0,25 onza
- El 07/10: stop de 2 × 93,43 = US$ 186,86 por onza → 100 ÷ 186,86 = 0,54 onza
Con la volatilidad a la mitad, la misma regla permite una posición dos veces mayor con el mismo riesgo en dólares. En abril, la misma posición de octubre habría arriesgado más del doble.
Comparar activos y momentos
Para comparar activos con precios diferentes, divide el ATR entre el precio. El oro con un ATR del 2,26% del precio se comporta de forma distinta a una acción con un ATR del 4% o a un par de divisas con un ATR por debajo del 1%. Lo mismo vale para comparar el mismo activo en fases diferentes, como abril y octubre.
Limitaciones
El ATR mira hacia atrás: después de una noticia fuerte, todavía va a tardar algunos días en reflejar la nueva volatilidad. Tampoco dice nada sobre dirección, ni avisa cuándo va a ocurrir un choque. Y un stop a 2 ATR reduce la probabilidad de ser alcanzado por el ruido, pero no impide gaps que salten el stop.
Errores comunes al usar el ATR
- Tratar un ATR alto como señal de alza o un ATR bajo como señal de caída: el indicador mide tamaño, no dirección.
- Comparar el ATR en valor absoluto entre activos con precios muy distintos, sin dividir por el precio.
- Usar el mismo stop en puntos durante todo el año, ignorando que la volatilidad del activo cambió.
- Mantener el tamaño de la posición cuando el ATR se duplica, lo que también duplica el riesgo real de la operación.
- Olvidar que los ejemplos anteriores muestran lo que ocurrió en el período, no lo que va a ocurrir.
Para practicar sin arriesgar dinero, abre el gráfico del activo que sigues en la cuenta demo, agrega el ATR de 14 períodos y, antes de cada operación simulada, anota el ATR, la distancia del stop y el tamaño de la posición. Después de algunas semanas, compara cuántos stops fueron alcanzados por el ruido con y sin la regla del ATR.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
