

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
IndicateursBandes STARC : définition, calcul et utilisation
 Naomi TanakaPersonnage éditorial · Rubrique Analyse
Réponse rapide
Les bandes STARC (Stoller Average Range Channel) forment un canal autour du prix : une moyenne mobile simple courte, généralement de 6 périodes, avec des bandes à 2 fois l'ATR de distance. Quand le prix touche une bande, il s'est écarté plus que ce que son amplitude récente le permet habituellement. La lecture la plus utilisée est le retour à la moyenne, qui fonctionne mieux en marché latéral qu'en tendance forte.
Parmi les indicateurs de volatilité les moins connus du grand public, les bandes STARC occupent une place à part : elles combinent la simplicité d'une moyenne mobile courte avec l'ATR (Average True Range, ou amplitude moyenne vraie) pour dessiner un canal qui suit le rythme réel du marché, et non un pourcentage fixe. Dans ce guide, nous utilisons les cotations quotidiennes réelles du S&P 500 (données de Yahoo Finance) entre avril et octobre 2026 pour faire le calcul et voir ce que le canal a réellement montré.
Qu'est-ce que les bandes STARC
STARC est le sigle de Stoller Average Range Channel, canal créé par Manning Stoller. La configuration la plus citée utilise une moyenne mobile simple de 6 périodes au centre et un ATR de 15 périodes pour définir la distance des bandes, avec un multiplicateur de 2. Des variantes avec une moyenne de 5 périodes ou un ATR de 10 apparaissent aussi sur les plateformes.
La différence avec les bandes de Bollinger se situe dans la mesure de volatilité. Les Bollinger utilisent l'écart type des clôtures ; les STARC utilisent l'amplitude des bougies, avec les plus hauts, les plus bas et les gaps. Comme la moyenne centrale est très courte, le canal reste collé au prix et réagit en quelques jours quand le marché change de rythme.

Comment calculer les bandes STARC
- True Range du jour : la plus grande valeur entre plus haut − plus bas, |plus haut − clôture précédente| et |plus bas − clôture précédente|.
- ATR (15) : moyenne du True Range des 15 derniers jours, avec le lissage de Wilder.
- Ligne centrale : moyenne simple des 6 dernières clôtures.
- Bandes : ligne centrale ± 2 × ATR.
Exemple avec des données réelles du S&P 500
Le 7 octobre 2026, l'indice a ouvert sous la clôture précédente. Le plus haut était 7 807,02, le plus bas 7 763,34 et la clôture du jour précédent, 7 818,93. Les trois distances sont 43,68 points (plus haut − plus bas), 11,91 (plus haut − clôture précédente) et 55,59 (plus bas − clôture précédente). Le True Range est la plus grande : 55,59 points. Si vous ne regardiez que l'amplitude de la bougie, vous resteriez à 43,68 et ignoreriez le gap.
Les six dernières clôtures, du 30 septembre au 7 octobre, étaient 7 651,54, 7 666,45, 7 722,72, 7 773,95, 7 818,93 et 7 801,77. Elles totalisent 46 435,36, et la moyenne est 7 739,23. L'ATR de 15 périodes ce jour-là était de 67,23 points.
- Distance des bandes = 2 × 67,23 = 134,46 points
- Bande supérieure = 7 739,23 + 134,46 = 7 873,69
- Bande inférieure = 7 739,23 − 134,46 = 7 604,77
- Largeur du canal = 268,92 ÷ 7 739,23 = 3,47 % de la moyenne
Exemple réel : l'ATR et les bandes STARC sur le S&P 500
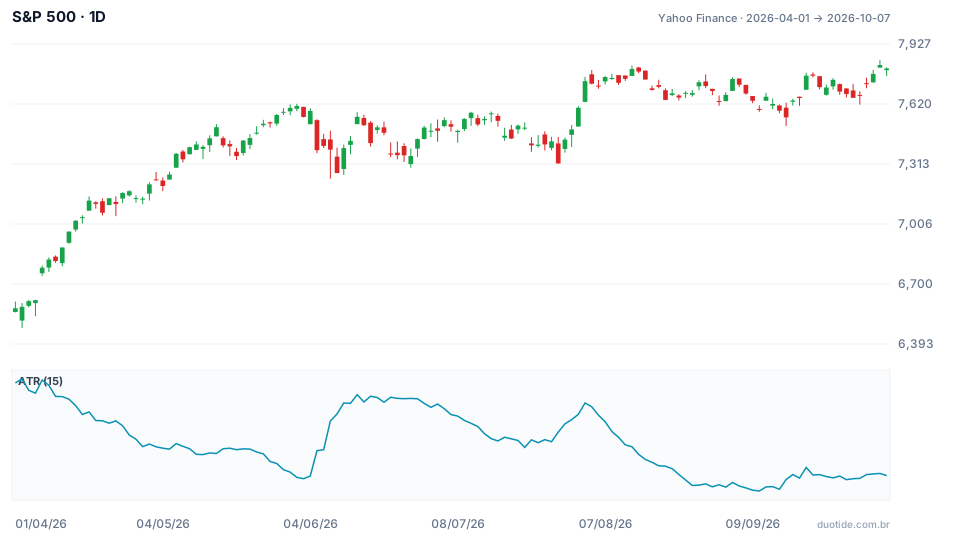
Le graphique montre le prix et l'ATR de 15 périodes, qui définit la largeur du canal. Le 2 avril 2026, l'ATR était à 105,03 points, la plus haute valeur de la période ; le 10 septembre, il est tombé à 61,18, la plus basse. Avec le même multiplicateur, le canal de septembre est resté bien plus étroit que celui d'avril. Sur la période, l'indice a progressé de 18,65 %, passant de 6 575,32 à 7 801,77, et le prix a dépassé les bandes peu de fois.
Juin : un plus bas sous la bande inférieure
Le 9 juin, le plus bas du jour (7 237,85) a percé la bande inférieure, qui se trouvait à 7 310,20, mais l'indice a clôturé à 7 386,65, de retour à l'intérieur du canal. Le 12 juin, il clôturait déjà à 7 431,46, au-dessus de la ligne centrale. Ce fut le scénario classique de retour à la moyenne : un excès intrajournalier qui s'est dissipé en trois séances. Dix séances après le signal, cependant, la clôture était de 7 358,22, soit 0,4 % en dessous, montrant que le gain dépendait de sortir à la moyenne, et non de tenir la position.
Août : un plus haut au-dessus de la bande supérieure dans une hausse
Le 4 août, le plus haut (7 758,21) a dépassé la bande supérieure (7 692,80), et la clôture a été de 7 736,52. Qui aurait vendu à ce moment en espérant le retour à la moyenne a vu le plus haut percer la bande à nouveau le lendemain (7 793,68). Jusqu'au 18 août, les clôtures ont évolué latéralement entre 7 691,76 et 7 798,99, et la ligne centrale est montée jusqu'à le rejoindre. Le retour à la moyenne s'est produit parce que la moyenne a bougé, pas parce que le prix a baissé : dix séances plus tard, la baisse n'était que de 0,58 %.
Septembre : canal étroit, contact superficiel
Le 21 septembre, le plus haut de 7 779,22 a dépassé de peu la bande supérieure (7 775,90), avec l'ATR proche du plus bas niveau de la période. La clôture s'est établie à 7 764,70 et, dix séances plus tard, l'indice était 0,12 % plus haut. Avec un canal étroit, les contacts surviennent avec des mouvements plus faibles et en disent moins.

Comment utiliser les bandes STARC
Retour à la moyenne en marché latéral
La lecture la plus courante : un prix sur la bande supérieure est étiré par rapport à son propre rythme récent, et un prix sur la bande inférieure, l'inverse. En marché sans tendance, la cible naturelle est la ligne centrale, et non la bande opposée.
Filtre de tendance
En tendance haussière, ignorez les contacts avec la bande supérieure et observez les replis jusqu'à la bande inférieure ou la ligne centrale. Une moyenne longue, comme celle de 50 ou 200 périodes, aide à déterminer dans quel régime se trouve le marché.
Confirmation avant l'entrée
Traitez le contact comme une alerte, pas comme un ordre. Une bougie de retournement, une clôture de retour à l'intérieur du canal ou un croisement de moyennes courtes réduisent le nombre de faux signaux.
Stop basé sur l'ATR lui-même
L'ATR est déjà calculé : un stop à 1 ATR au-delà de la bande touchée donne une référence cohérente avec la volatilité du moment. Dans l'exemple du 7 octobre, cela représenterait environ 67 points au-delà de la bande.
Limites
La moyenne de 6 périodes est si courte que le canal se déplace avec le prix ; en tendance, le retour à la moyenne vient généralement du fait que la moyenne monte, comme en août. L'ATR a aussi un effet de retard : après un jour de grande amplitude, les bandes s'ouvrent et restent larges pendant plusieurs jours.
Erreurs courantes dans l'utilisation des bandes STARC
- Vendre à chaque contact avec la bande supérieure en tendance haussière.
- Viser la bande opposée comme cible, alors que la ligne centrale est la cible la plus réaliste.
- Comparer le canal aux bandes de Bollinger sans se rappeler que les moyennes centrales ont des périodes différentes.
- Utiliser le True Range comme s'il s'agissait seulement du plus haut moins le plus bas, en oubliant les gaps.
- Définir la taille de la position sans considérer que le signal peut simplement être faux.
Pour pratiquer sans risquer d'argent, ouvrez le graphique de l'actif que vous suivez sur le compte démo, ajoutez les bandes STARC (ou une moyenne de 6 périodes et l'ATR de 15) et notez, pendant quelques semaines, chaque contact avec les bandes et où se trouvait le prix trois et dix séances plus tard. Vos propres chiffres en disent plus sur l'indicateur que n'importe quelle règle toute faite.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Explique graphiques, indicateurs et stratégies de trading : comment ils fonctionnent, où ils échouent et comment les tester d’abord.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
