

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
ИндикаторыПолосы STARC: расчёт и как их использовать
 Naomi TanakaРедакционный персонаж · Аналитика
Коротко
Полосы STARC (Stoller Average Range Channel) образуют канал вокруг цены: короткая простая скользящая средняя, обычно за 6 периодов, с полосами на расстоянии 2 ATR. Когда цена касается полосы, она отклонилась сильнее, чем обычно позволяет её недавняя амплитуда. Самая распространённая трактовка — возврат к среднему, который лучше работает на боковом рынке, чем при сильном тренде.
Среди менее известных широкой публике индикаторов волатильности полосы STARC занимают особое место: они сочетают простоту короткой скользящей средней с ATR (Average True Range, средний истинный диапазон), чтобы построить канал, который следует за реальным ритмом рынка, а не за фиксированным процентом. В этом гиде мы используем реальные дневные котировки S&P 500 (данные Yahoo Finance) с апреля по октябрь 2026 года, чтобы сделать расчёт и увидеть, что канал показал на самом деле.
Что такое полосы STARC
STARC — аббревиатура от Stoller Average Range Channel, канала, созданного Мэннингом Столлером. Самая распространённая настройка использует простую скользящую среднюю за 6 периодов в центре и ATR за 15 периодов для определения расстояния полос, с множителем 2. На платформах также встречаются варианты со средней за 5 периодов или ATR за 10.
Отличие от полос Боллинджера — в мере волатильности. Боллинджер использует стандартное отклонение закрытий; STARC использует амплитуду баров, с максимумами, минимумами и гэпами. Поскольку центральная средняя очень короткая, канал плотно прилегает к цене и реагирует за несколько дней, когда рынок меняет ритм.

Как рассчитать полосы STARC
- Истинный диапазон дня (True Range): наибольшее значение среди максимум − минимум, |максимум − предыдущее закрытие| и |минимум − предыдущее закрытие|.
- ATR (15): средняя истинного диапазона за последние 15 дней, со сглаживанием Уайлдера.
- Центральная линия: простая средняя последних 6 закрытий.
- Полосы: центральная линия ± 2 × ATR.
Пример на реальных данных S&P 500
07.10.2026 индекс открылся ниже предыдущего закрытия. Максимум составил 7.807,02, минимум — 7.763,34, а закрытие предыдущего дня — 7.818,93. Три расстояния: 43,68 пункта (максимум − минимум), 11,91 (максимум − предыдущее закрытие) и 55,59 (минимум − предыдущее закрытие). Истинный диапазон — наибольшее значение: 55,59 пункта. Если смотреть только на амплитуду свечи, получится 43,68, и гэп будет проигнорирован.
Шесть последних закрытий, с 30.09 по 07.10, составили 7.651,54, 7.666,45, 7.722,72, 7.773,95, 7.818,93 и 7.801,77. В сумме 46.435,36, а средняя — 7.739,23. ATR за 15 периодов в этот день составлял 67,23 пункта.
- Расстояние полос = 2 × 67,23 = 134,46 пункта
- Верхняя полоса = 7.739,23 + 134,46 = 7.873,69
- Нижняя полоса = 7.739,23 − 134,46 = 7.604,77
- Ширина канала = 268,92 ÷ 7.739,23 = 3,47% от средней
Реальный пример: ATR и полосы STARC по S&P 500
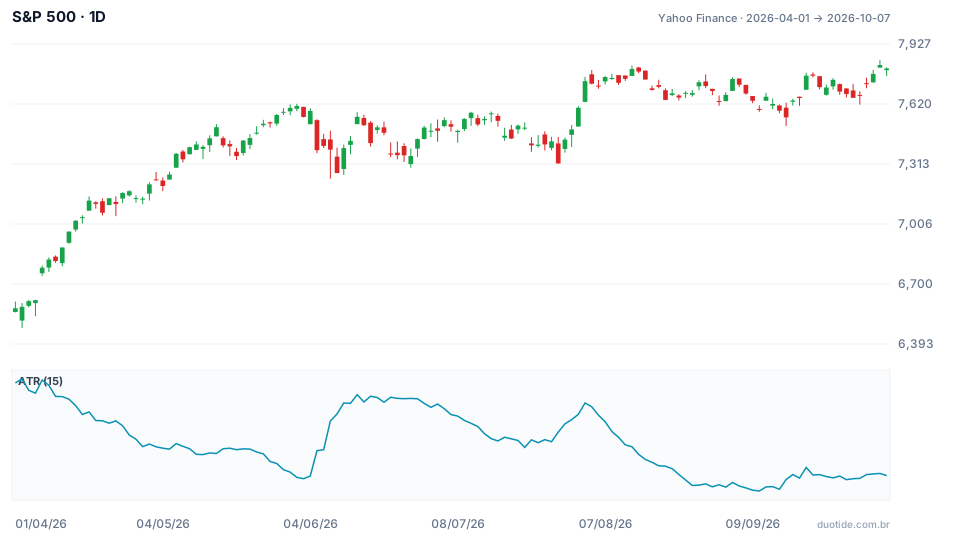
График показывает цену и ATR за 15 периодов, который определяет ширину канала. 02.04.2026 ATR составлял 105,03 пункта — максимум за период; 10.09 он достиг 61,18 — минимума. С тем же множителем канал сентября оказался намного уже, чем в апреле. За период индекс вырос на 18,65%, с 6.575,32 до 7.801,77, и цена выходила за пределы полос лишь несколько раз.
Июнь: минимум ниже нижней полосы
09.06 минимум дня (7.237,85) пробил нижнюю полосу, которая находилась на уровне 7.310,20, но индекс закрылся на 7.386,65, вернувшись внутрь канала. 12.06 он уже закрывался на 7.431,46, выше центральной линии. Это был классический сценарий возврата к среднему: внутридневной перехлёст, который исчез за три торговых дня. Однако через десять торговых дней после сигнала закрытие составляло 7.358,22, на 0,4% ниже, показывая, что прибыль зависела от выхода на средней, а не от удержания позиции.
Август: максимум выше верхней полосы при росте
04.08 максимум (7.758,21) превысил верхнюю полосу (7.692,80), а закрытие составило 7.736,52. Тот, кто продал там, ожидая возврата к среднему, увидел, что максимум снова пробил полосу на следующий день (7.793,68). До 18.08 закрытия двигались в боковике между 7.691,76 и 7.798,99, а центральная линия поднялась, почти догнав цену. Возврат к среднему произошёл потому, что сдвинулась средняя, а не потому, что упала цена: через десять торговых дней падение составило лишь 0,58%.
Сентябрь: узкий канал, неглубокое касание
21.09 максимум 7.779,22 немного превысил верхнюю полосу (7.775,90), при ATR около минимального уровня за период. Закрытие составило 7.764,70, и через десять торговых дней индекс был на 0,12% выше. При узком канале касания случаются при меньших движениях и говорят о меньшем.

Как использовать полосы STARC
Возврат к среднему на боковом рынке
Самая распространённая трактовка: цена у верхней полосы растянута относительно своего недавнего ритма, а у нижней полосы — наоборот. На безтрендовом рынке естественная цель — центральная линия, а не противоположная полоса.
Фильтр тренда
При восходящем тренде игнорируйте касания верхней полосы и следите за откатами к нижней полосе или центральной линии. Длинная средняя, например за 50 или 200 периодов, помогает понять, в каком режиме находится рынок.
Подтверждение перед входом
Относитесь к касанию как к предупреждению, а не как к приказу. Разворотная свеча, закрытие обратно внутри канала или пересечение коротких средних снижают количество ложных сигналов.
Стоп по собственному ATR
ATR уже рассчитан: стоп на 1 ATR за пределами коснувшейся полосы даёт ориентир, согласованный с текущей волатильностью. В примере от 07.10 это было бы около 67 пунктов за полосой.
Ограничения
Средняя за 6 периодов настолько короткая, что канал движется вместе с ценой; при тренде возврат к среднему часто происходит из-за роста самой средней, как в августе. ATR также запаздывает: после дня с большой амплитудой полосы расширяются и остаются широкими на протяжении нескольких дней.
Частые ошибки при использовании полос STARC
- Продавать при каждом касании верхней полосы во время восходящего тренда.
- Нацеливаться на противоположную полосу, когда центральная линия — более реалистичная цель.
- Сравнивать канал с полосами Боллинджера, забывая, что центральные средние имеют разные периоды.
- Использовать истинный диапазон, как если бы это было просто максимум минус минимум, забывая про гэпы.
- Определять размер позиции без учёта того, что сигнал может просто оказаться неверным.
Чтобы попрактиковаться без риска денег, откройте график актива, который вы отслеживаете, на демо-счёте, добавьте полосы STARC (или среднюю за 6 периодов и ATR за 15) и в течение нескольких недель записывайте каждое касание полос и то, где была цена через три и десять торговых дней после. Ваши собственные цифры говорят об индикаторе больше, чем любое готовое правило.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Объясняет графики, индикаторы и торговые стратегии: как они работают, где ошибаются и как проверить их заранее.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
