

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aktualisiert am:
RisikomanagementStop-Loss mit ATR: wie man den Stop-Abstand berechnet
 Camila NascimentoRedaktionelle Figur · Ressort Risiko & Verhalten
Kurze Antwort
Der ATR-Stop liegt in einem Abstand, der dem ATR multipliziert mit einem Faktor entspricht, meist zwischen 1,5 und 3: beim Kauf gilt Stop = Einstieg − ATR × Multiplikator. Bei Ether zu 2.706,42 US$ und einem ATR von 90,78 am 01.10.2026 läge ein Stop von 2 ATR bei 2.524,86 US$. Die Positionsgröße ergibt sich aus dem akzeptierten Risiko geteilt durch diesen Abstand, sodass sich der Stop an die aktuelle Volatilität anpasst.
Eine der häufigsten Fragen für alle, die mit dem Trading beginnen, ist, in welchem Abstand man den Stop-Loss setzt. Zu nah, und er wird durch eine normale Schwankung des Basiswerts ausgelöst. Zu weit, und der Verlust wird groß, wenn der Trade schiefgeht. Der ATR (Average True Range, durchschnittliche wahre Schwankungsbreite) liefert eine objektive Referenz: wie viel sich der Basiswert in den letzten Wochen durchschnittlich pro Tag bewegt hat.
In diesem Leitfaden stammen alle Zahlen aus den tatsächlichen Tageskursen von Ether (ETH/USDT bei Binance) zwischen April und Oktober 2026, mit dem ATR über 14 Perioden.
Was der ATR misst
Der ATR misst die durchschnittliche Größe der Kursbewegung über eine Anzahl von Perioden, meist 14. Er zeigt keine Richtung an, nur die Schwankungsbreite. Für jede Kerze wird der True Range berechnet, der größte von drei Werten: Hoch minus Tief, Abstand zwischen Hoch und vorherigem Schlusskurs, und Abstand zwischen Tief und vorherigem Schlusskurs. Der ATR ist der Durchschnitt dieser Werte, geglättet nach der Wilder-Methode.
Wie man den Stop mit ATR berechnet
- Stop-Abstand = ATR × Multiplikator
- Kauf: Stop = Einstiegspreis − Abstand
- Verkauf: Stop = Einstiegspreis + Abstand
- Positionsgröße = akzeptiertes Risiko in Geld ÷ Stop-Abstand
Der ATR, berechnet mit echten Daten
Am 07.10.2026 hatte Ether ein Hoch von 2.699,80 US$, ein Tief von 2.538,06 US$, und der vorherige Schlusskurs lag bei 2.697,49 US$. Die drei Abstände: 161,74 (Hoch − Tief), 2,31 (Hoch − vorheriger Schlusskurs) und 159,43 (Tief − vorheriger Schlusskurs). Der True Range beträgt 161,74. Mit dem vorherigen ATR von 80,86 ergibt sich der neue ATR als (80,86 × 13 + 161,74) ÷ 14 = 86,64, oder 3,37% des Schlusskurses von 2.574,14 US$.
Durchgerechnetes Beispiel: Einstieg am 01.10.2026
Angenommen ein Kauf zum Schlusskurs vom 01.10. bei 2.706,42 US$, mit einem ATR von 90,78 an diesem Tag, bei einem Konto von 10.000 US$ mit einem maximalen Risiko von 1% pro Trade (100 US$).
- 1 × ATR: Abstand 90,78 → Stop bei 2.615,64 US$ → Position von 100 ÷ 90,78 = 1,10 ETH (etwa 2.981 US$)
- 1,5 × ATR: Abstand 136,17 → Stop bei 2.570,25 US$ → Position von 0,73 ETH
- 2 × ATR: Abstand 181,56 → Stop bei 2.524,86 US$ → Position von 0,55 ETH (etwa 1.491 US$)
- 3 × ATR: Abstand 272,34 → Stop bei 2.434,08 US$ → Position von 0,37 ETH (etwa 994 US$)
In allen Fällen beträgt der Verlust rund 100 US$, wenn der Stop zum Preis ausgeführt wird. Was sich ändert, ist die Positionsgröße und die Wahrscheinlichkeit, dass der Stop erreicht wird.
Praxisbeispiel: der ATR von Ether 2026
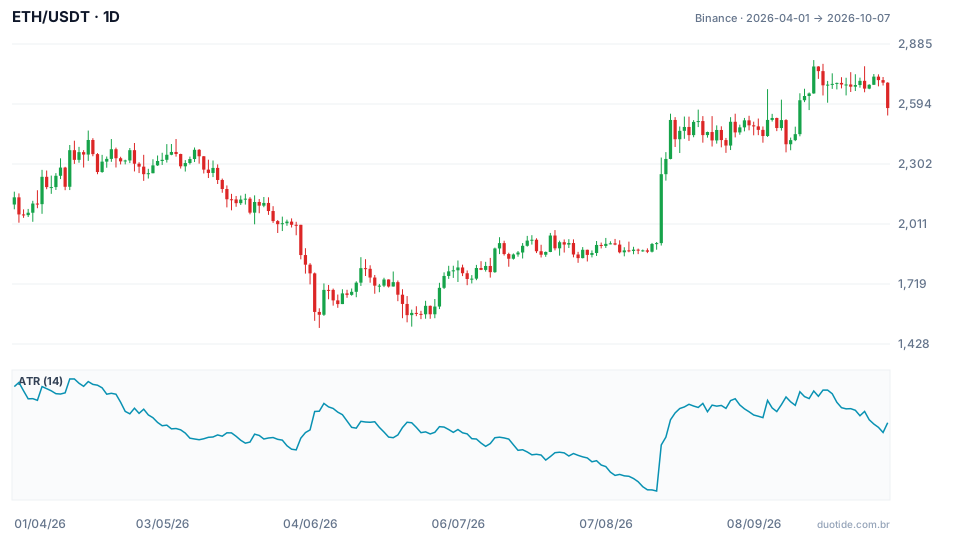
Im Zeitraum des Charts stieg Ether von 2.140,35 US$ auf 2.574,14 US$, mit einem Tief von 1.505,68 US$ am 06.06. und einem Hoch von 2.807,34 US$ am 21.09. Drei Momente zeigen, warum sich der ATR-Stop besser anpasst als ein fester Abstand.
Oktober: der Multiplikator entschied das Ergebnis
Beim Trade vom 01.10. bewegte sich der Kurs fünf Tage lang seitwärts und fiel am 07.10. stark, mit einem Tief von 2.538,06 US$. Die Stops von 1 und 1,5 ATR wurden an diesem Tag erreicht. Der von 2 ATR, bei 2.524,86 US$, lag 13,20 US$ unter dem Tief und bestand beim Schlusskurs vom 07.10. noch. Das heißt nicht, dass 2 ATR die richtige Zahl ist: Es ist das, was bei diesem Trade, in diesem Zeitraum, passiert ist.
April und August: dieselbe Regel, sehr unterschiedliche Abstände
Am 14.04. erreichte der ATR 112,51, den höchsten Wert des Zeitfensters, 4,84% des Preises von 2.322,44 US$. Am 18.08. fiel er auf 46,24, den niedrigsten, nur 2,41% des Preises von 1.917,85 US$. Ein fester Stop von 100 US$ wäre im August zu weit und im April zu eng gewesen; der Stop von 2 ATR lag in einem Fall bei 225 US$ und im anderen bei 92 US$.
19.08.: der ATR reagiert verzögert
Am Tag nach dem niedrigsten ATR sprang Ether: Hoch von 2.333,65 US$ und Schlusskurs von 2.252,80 US$, ein Plus von 17,5%. Eine am 18.08. eröffnete Short-Position mit einem Stop von 2 ATR, bei 2.010,33 US$, wäre gleich am Anfang der Bewegung erreicht worden. Der ATR stieg erst danach, auf 73,48 am selben Tag und 97,54 am 25.08. Niedrige Volatilität im Indikator garantiert keine niedrige Volatilität am nächsten Tag.

Wie man den Stop mit ATR nutzt
Beginnen Sie mit der Chartstruktur
Der ATR beantwortet, wie viel sich der Basiswert üblicherweise bewegt; er sagt nicht, wo Ihre Idee falsch ist. Markieren Sie zuerst das Niveau, das den Trade entwertet, etwa ein vorheriges Tief, und nutzen Sie den ATR, um zu prüfen, ob der Abstand sinnvoll ist. Liegt der technische Stop bei weniger als 1 ATR, ist er wahrscheinlich zu eng für das normale Rauschen.
Wählen Sie den Multiplikator, bevor Sie die Position sehen
Legen Sie den Multiplikator nach Art des Trades und der Haltedauer fest, und berechnen Sie erst danach die Position. Den Multiplikator so zu wählen, dass eine bequeme Größe herauskommt, dreht die Logik des Risikomanagements um.
Nutzen Sie den ATR auch für den nachlaufenden Stop
Ein Stop, der dem Kurs im Abstand von 2 oder 3 ATR vom jüngsten Hoch folgt, sichert Gewinn in einem Trend, ohne so nah zu sein, dass er bei jedem Rückgang ausgelöst wird.
Grenzen
Die Berechnung geht von einer Ausführung zum Stop-Preis aus. Gaps, Nachrichten und schnelle Bewegungen können weit davon entfernt ausführen. Und der ATR wird mit vergangenen Kursen berechnet: Er reagiert erst, nachdem sich die Volatilität geändert hat, wie am 19.08.
Häufige Fehler bei der Nutzung des ATR-Stops
- Denselben Multiplikator für jeden Basiswert und jede Haltedauer zu verwenden, ohne ihn zu testen.
- Den Stop nach dem ATR zu setzen und dabei Unterstützungen, Widerstände und die Chartstruktur zu ignorieren.
- Dieselbe Positionsgröße mit einem größeren Multiplikator zu behalten, was das Risiko in Geld erhöht.
- Den True Range nur als Hoch minus Tief zu berechnen und die Gaps zu vergessen.
- Zu glauben, dass der Multiplikator, der bei einem Trade funktionierte, immer funktionieren wird: Die obigen Beispiele beschreiben, was passiert ist, nicht was passieren wird.
Um ohne Risiko zu üben, nutzen Sie das Demokonto und notieren Sie bei jedem Trade den ATR des Tages, den gewählten Multiplikator, die Positionsgröße und ob der Stop erreicht wurde. Nach einigen Dutzend Trades vergleichen Sie die Ergebnisse nach Multiplikator: Diese Aufzeichnung zeigt, welcher Abstand zum Basiswert und zur Haltedauer passt, die Sie handeln.
Üben, bevor Sie etwas riskieren. Eröffnen Sie Ihr Duotide-Konto und testen Sie Ihre Ideen im Demokonto mit 10.000 US-Dollar virtuellem Guthaben.
Kostenloses Konto erstellenAktualisiert am:
Redaktionelle Figur der Duotide-Redaktion. Die Texte schreibt das Team mit Unterstützung künstlicher Intelligenz; Kurse und Charts stammen aus echten Marktdaten. Schreibt über Risikomanagement, Positionsgröße und die Psychologie hinter den Entscheidungen von Tradern.
War dieser Artikel hilfreich?
Geben Sie die erste Bewertung ab.
Kommentare
- Noch keine Kommentare. Schreiben Sie den ersten.
Bereit für die Praxis?
Eröffnen Sie Ihr Konto und üben Sie im Demokonto mit 10.000 US-Dollar Spielgeld, ohne echtes Geld zu riskieren.
- Sichere PlattformGeschützter Login und Identitätsprüfung
- Mehrsprachiger SupportHilfe an jedem Tag
- Kostenloses Demokonto10.000 USD virtuell zum Üben
Trading birgt das Risiko, das eingesetzte Kapital zu verlieren.
