

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
Gestion du risqueStop loss avec l'ATR : comment calculer la distance du stop
 Camila NascimentoPersonnage éditorial · Rubrique Risque et comportement
Réponse rapide
Le stop avec l'ATR se situe à une distance égale à l'ATR multiplié par un facteur, généralement entre 1,5 et 3 : à l'achat, stop = entrée − ATR × multiplicateur. Avec l'ether à 2 706,42 $ et un ATR de 90,78 le 1er octobre 2026, un stop de 2 ATR se situerait à 2 524,86 $. La taille de la position découle du risque accepté divisé par cette distance, et ainsi le stop s'ajuste à la volatilité du moment.
Une des questions les plus courantes pour qui commence à trader est à quelle distance placer le stop loss. Trop près, il est touché par une oscillation normale de l'actif. Trop loin, la perte devient importante quand l'opération échoue. L'ATR (Average True Range, ou amplitude moyenne vraie) donne une référence objective : combien l'actif a bougé par jour, en moyenne, ces dernières semaines.
Dans ce guide, tous les chiffres viennent des cotations quotidiennes réelles de l'ether (ETH/USDT sur Binance) entre avril et octobre 2026, avec un ATR de 14 périodes.
Ce que mesure l'ATR
L'ATR mesure la taille moyenne du mouvement de prix sur un certain nombre de périodes, généralement 14. Il n'indique pas de direction, seulement l'amplitude. Pour chaque bougie, on calcule le True Range, le plus grand de trois valeurs : plus haut moins plus bas, distance entre le plus haut et la clôture précédente, et distance entre le plus bas et la clôture précédente. L'ATR est la moyenne de ces valeurs, lissée par la méthode de Wilder.
Comment calculer le stop avec l'ATR
- Distance du stop = ATR × multiplicateur
- Achat : stop = prix d'entrée − distance
- Vente : stop = prix d'entrée + distance
- Taille de la position = risque en argent ÷ distance du stop
L'ATR calculé avec des données réelles
Le 7 octobre 2026, l'ether a eu un plus haut de 2 699,80 $, un plus bas de 2 538,06 $, et la clôture précédente était de 2 697,49 $. Les trois distances : 161,74 (plus haut − plus bas), 2,31 (plus haut − clôture précédente) et 159,43 (plus bas − clôture précédente). Le True Range est 161,74. Avec l'ATR précédent à 80,86, le nouvel ATR devient (80,86 × 13 + 161,74) ÷ 14 = 86,64, soit 3,37 % de la clôture de 2 574,14 $.
Exemple résolu : entrée le 1er octobre 2026
Supposons un achat à la clôture du 1er octobre, à 2 706,42 $, avec un ATR de 90,78 ce jour-là, sur un compte de 10 000 $ avec un risque maximal de 1 % par opération (100 $).
- 1 × ATR : distance 90,78 → stop à 2 615,64 $ → position de 100 ÷ 90,78 = 1,10 ETH (environ 2 981 $)
- 1,5 × ATR : distance 136,17 → stop à 2 570,25 $ → position de 0,73 ETH
- 2 × ATR : distance 181,56 → stop à 2 524,86 $ → position de 0,55 ETH (environ 1 491 $)
- 3 × ATR : distance 272,34 → stop à 2 434,08 $ → position de 0,37 ETH (environ 994 $)
Dans tous les cas, si le stop est exécuté au prix prévu, la perte est d'environ 100 $. Ce qui change, c'est la taille de la position et la probabilité que le stop soit touché.
Exemple réel : l'ATR de l'ether en 2026
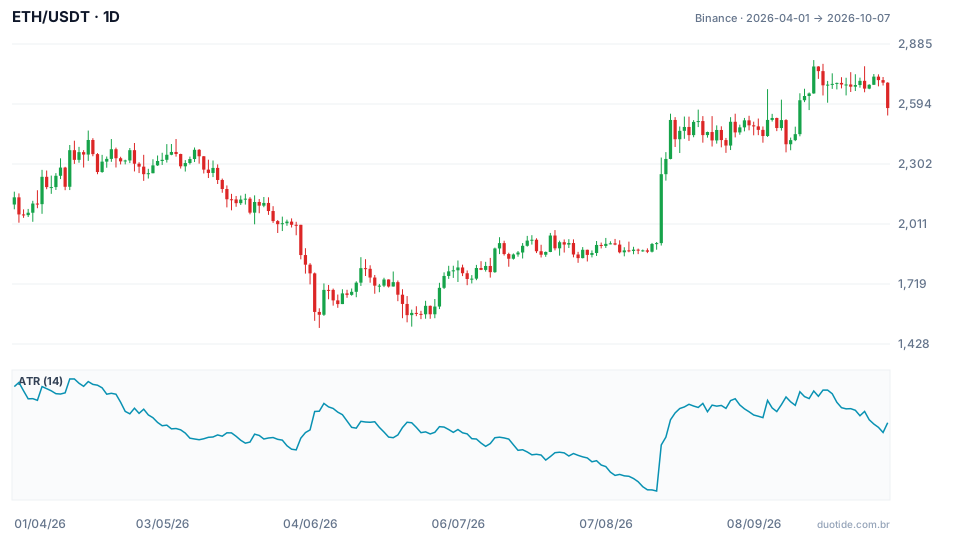
Sur la période du graphique, l'ether est passé de 2 140,35 $ à 2 574,14 $, avec un plus bas de 1 505,68 $ le 6 juin et un plus haut de 2 807,34 $ le 21 septembre. Trois moments montrent pourquoi le stop par ATR s'adapte mieux qu'une distance fixe.
Octobre : le multiplicateur a décidé le résultat
Dans l'opération du 1er octobre, le prix a évolué latéralement pendant cinq jours et a fortement chuté le 7 octobre, avec un plus bas de 2 538,06 $. Les stops de 1 et 1,5 ATR ont été touchés ce jour-là. Celui de 2 ATR, à 2 524,86 $, est resté 13,20 $ sous le plus bas et était toujours en place à la clôture du 7 octobre. Cela ne veut pas dire que 2 ATR est le bon chiffre : c'est ce qui s'est passé dans cette opération, à cette période.
Avril et août : la même règle, des distances très différentes
Le 14 avril, l'ATR a atteint 112,51, la plus haute valeur de la période, 4,84 % du prix de 2 322,44 $. Le 18 août, il est tombé à 46,24, le plus bas, seulement 2,41 % du prix de 1 917,85 $. Un stop fixe de 100 $ aurait été trop large en août et trop serré en avril ; le stop de 2 ATR se situait à 225 $ dans un cas et à 92 $ dans l'autre.
19 août : l'ATR a du retard
Le lendemain du plus bas ATR, l'ether a bondi : plus haut de 2 333,65 $ et clôture de 2 252,80 $, en hausse de 17,5 %. Une vente ouverte le 18 août avec un stop de 2 ATR, à 2 010,33 $, aurait été touchée dès le début du mouvement. L'ATR n'a augmenté qu'après, à 73,48 le même jour et 97,54 le 25 août. Une faible volatilité dans l'indicateur ne garantit pas une faible volatilité demain.

Comment utiliser le stop avec l'ATR
Commencez par la structure du graphique
L'ATR répond à combien l'actif a l'habitude de bouger ; il ne dit pas où votre idée est erronée. Marquez d'abord le niveau qui invalide l'opération, comme un creux précédent, et utilisez l'ATR pour vérifier si la distance a du sens. Si le stop technique est à moins de 1 ATR, il est probablement trop serré pour le bruit normal.
Choisissez le multiplicateur avant de voir la position
Définissez le multiplicateur selon le type d'opération et l'échéance, et calculez la position seulement après. Choisir le multiplicateur pour obtenir une taille confortable inverse la logique de la gestion du risque.
Utilisez aussi l'ATR pour le stop suiveur
Un stop qui suit le prix à 2 ou 3 ATR du plus haut le plus récent protège le profit dans une tendance sans être si proche qu'il sorte à chaque repli.
Limites
Le calcul suppose une exécution au prix du stop. Les gaps, les actualités et les mouvements rapides peuvent exécuter bien plus loin. Et l'ATR est calculé avec des prix passés : il réagit après que la volatilité a changé, comme le 19 août.
Erreurs courantes dans l'utilisation du stop avec l'ATR
- Utiliser le même multiplicateur pour tout actif et toute échéance sans le tester.
- Placer le stop selon l'ATR en ignorant les supports, résistances et la structure du graphique.
- Garder la même taille de position avec un multiplicateur plus grand, ce qui augmente le risque en argent.
- Calculer le True Range uniquement comme plus haut moins plus bas, en oubliant les gaps.
- Penser que le multiplicateur qui a fonctionné dans une opération fonctionnera toujours : les exemples ci-dessus décrivent ce qui s'est passé, pas ce qui va se passer.
Pour pratiquer sans risquer d'argent, utilisez le compte démo et, à chaque opération, notez l'ATR du jour, le multiplicateur choisi, la taille de la position et si le stop a été touché. Après quelques dizaines d'opérations, comparez les résultats par multiplicateur : ce registre montre quelle distance convient à l'actif et à l'échéance que vous tradez.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Écrit sur la gestion du risque, la taille de position et la psychologie derrière les décisions des traders.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
