

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgoCalculadora de stop loss con ATR: cómo definir la distancia
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
El stop con ATR queda a una distancia igual al ATR multiplicado por un factor, generalmente entre 1,5 y 3: en la compra, stop = entrada − ATR × multiplicador. Con el ether a US$ 2.706,42 y un ATR de 90,78 el 01/10/2026, un stop de 2 ATR quedaría en US$ 2.524,86. El tamaño de la posición sale del riesgo aceptado dividido entre esa distancia, y así el stop se ajusta a la volatilidad del momento.
Una de las dudas más comunes de quien empieza a operar es a qué distancia colocar el stop loss. Demasiado cerca, es alcanzado por una oscilación normal del activo. Demasiado lejos, la pérdida queda grande cuando la operación sale mal. El ATR (Average True Range, o amplitud media verdadera) da una referencia objetiva: cuánto se ha movido el activo por día, en promedio, en las últimas semanas.
En esta guía, todos los números vienen de las cotizaciones diarias reales del ether (ETH/USDT en Binance) entre abril y octubre de 2026, con el ATR de 14 períodos.
Qué mide el ATR
El ATR mide el tamaño medio del movimiento de precio en un número de períodos, generalmente 14. No indica dirección, solo amplitud. Para cada vela se calcula el True Range, el mayor entre tres valores: máximo menos mínimo, distancia entre el máximo y el cierre anterior, y distancia entre el mínimo y el cierre anterior. El ATR es la media de esos valores, suavizada por el método de Wilder.
Cómo calcular el stop con ATR
- Distancia del stop = ATR × multiplicador
- Compra: stop = precio de entrada − distancia
- Venta: stop = precio de entrada + distancia
- Tamaño de la posición = riesgo en dinero ÷ distancia del stop
El ATR calculado con datos reales
El 07/10/2026 el ether tuvo un máximo de US$ 2.699,80, un mínimo de US$ 2.538,06, y el cierre anterior fue de US$ 2.697,49. Las tres distancias: 161,74 (máximo − mínimo), 2,31 (máximo − cierre anterior) y 159,43 (mínimo − cierre anterior). El True Range es 161,74. Con el ATR anterior en 80,86, el nuevo ATR queda (80,86 × 13 + 161,74) ÷ 14 = 86,64, o 3,37% del cierre de US$ 2.574,14.
Ejemplo resuelto: entrada el 01/10/2026
Supón una compra en el cierre del 01/10, a US$ 2.706,42, con un ATR de 90,78 ese día, en una cuenta de US$ 10.000 con un riesgo máximo del 1% por operación (US$ 100).
- 1 × ATR: distancia 90,78 → stop en US$ 2.615,64 → posición de 100 ÷ 90,78 = 1,10 ETH (cerca de US$ 2.981)
- 1,5 × ATR: distancia 136,17 → stop en US$ 2.570,25 → posición de 0,73 ETH
- 2 × ATR: distancia 181,56 → stop en US$ 2.524,86 → posición de 0,55 ETH (cerca de US$ 1.491)
- 3 × ATR: distancia 272,34 → stop en US$ 2.434,08 → posición de 0,37 ETH (cerca de US$ 994)
En todos los casos, si el stop se ejecuta en el precio, la pérdida es de cerca de US$ 100. Lo que cambia es el tamaño de la posición y la probabilidad de que el stop sea alcanzado.
Ejemplo real: el ATR del ether en 2026
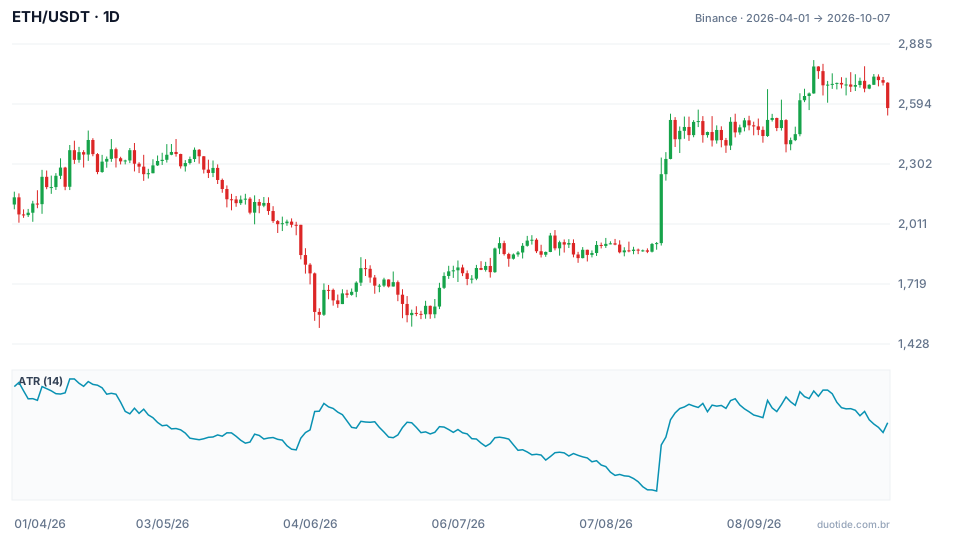
En el período del gráfico, el ether pasó de US$ 2.140,35 a US$ 2.574,14, con un mínimo de US$ 1.505,68 el 06/06 y un máximo de US$ 2.807,34 el 21/09. Tres momentos muestran por qué el stop por ATR se adapta mejor que una distancia fija.
Octubre: el multiplicador decidió el resultado
En la operación del 01/10, el precio se movió de lado durante cinco días y cayó con fuerza el 07/10, con un mínimo de US$ 2.538,06. Los stops de 1 y de 1,5 ATR fueron alcanzados ese día. El de 2 ATR, en US$ 2.524,86, quedó US$ 13,20 por debajo del mínimo y seguía en pie en el cierre del 07/10. Esto no quiere decir que 2 ATR sea el número correcto: es lo que pasó en esa operación, en ese período.
Abril y agosto: la misma regla, distancias muy diferentes
El 14/04 el ATR llegó a 112,51, el mayor valor de la ventana, 4,84% del precio de US$ 2.322,44. El 18/08 cayó a 46,24, el menor, solo 2,41% del precio de US$ 1.917,85. Un stop fijo de US$ 100 sería demasiado amplio en agosto y demasiado ajustado en abril; el stop de 2 ATR quedaba en US$ 225 en un caso y en US$ 92 en el otro.
19/08: el ATR se retrasa
Al día siguiente del menor ATR, el ether saltó: máximo de US$ 2.333,65 y cierre de US$ 2.252,80, una subida del 17,5%. Una venta abierta el 18/08 con un stop de 2 ATR, en US$ 2.010,33, habría sido alcanzada justo al comienzo del movimiento. El ATR solo subió después, a 73,48 ese mismo día y a 97,54 el 25/08. Volatilidad baja en el indicador no garantiza volatilidad baja mañana.

Cómo usar el stop con ATR
Empieza por la estructura del gráfico
El ATR responde cuánto suele moverse el activo; no dice dónde está equivocada tu idea. Marca primero el nivel que invalida la operación, como un mínimo anterior, y usa el ATR para verificar si la distancia tiene sentido. Si el stop técnico está a menos de 1 ATR, probablemente está demasiado ajustado para el ruido normal.
Elige el multiplicador antes de ver la posición
Define el multiplicador según el tipo de operación y el plazo, y solo después calcula la posición. Elegir el multiplicador para llegar a un tamaño cómodo invierte la lógica de la gestión de riesgo.
Usa el ATR también para el stop móvil
Un stop que acompaña el precio a 2 o 3 ATR del máximo más reciente protege ganancias en una tendencia sin quedar tan cerca que salga en cualquier retroceso.
Limitaciones
El cálculo asume ejecución en el precio del stop. Los gaps, las noticias y los movimientos rápidos pueden ejecutarlo bastante lejos de ahí. Y el ATR se calcula con precios pasados: reacciona después de que la volatilidad cambia, como el 19/08.
Errores comunes al usar el stop con ATR
- Usar el mismo multiplicador para todo activo y todo plazo sin probarlo.
- Colocar el stop por el ATR ignorando soportes, resistencias y la estructura del gráfico.
- Mantener el mismo tamaño de posición con un multiplicador mayor, lo que aumenta el riesgo en dinero.
- Calcular el True Range solo como máximo menos mínimo, olvidando los gaps.
- Pensar que el multiplicador que funcionó en una operación va a funcionar siempre: los ejemplos anteriores describen lo que pasó, no lo que va a pasar.
Para practicar sin arriesgar dinero, usa la cuenta demo y, en cada operación, anota el ATR del día, el multiplicador elegido, el tamaño de la posición y si el stop fue alcanzado. Después de algunas decenas de operaciones, compara los resultados por multiplicador: ese registro muestra qué distancia combina con el activo y el plazo que operas.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
