

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
EstrategiasQué es un algoritmo de trading y cómo funciona
 Naomi TanakaPersonaje editorial · Redacción de Análisis
Respuesta rápida
Un algoritmo de trading es un conjunto de reglas exactas que define cuándo entrar, cuándo salir y cuánto arriesgar, sin espacio para interpretación. Puede seguirse a mano o ejecutarse mediante un robot. Lo que define si un algoritmo es bueno no es la tasa de acierto, sino la relación entre ganancias y pérdidas promedio, probada en períodos largos y con los costos incluidos.
El término algoritmo de trading suena más complicado de lo que es. En el fondo, es una secuencia de reglas que decide cuándo comprar, cuándo vender y cuánto arriesgar, sin depender de la intuición del momento. Puede ser tan simple como un cruce de medias móviles o tan complejo como un modelo estadístico con decenas de variables.
Para mostrar cómo se comporta un algoritmo en la realidad, probamos una regla simple en las cotizaciones diarias reales de Apple (AAPL, datos de Yahoo Finance) entre enero y octubre de 2026, con cada operación anotada: fecha, precio de entrada, precio de salida y resultado.
Qué es un algoritmo de trading
Es la transformación de una idea de trading en reglas precisas y comprobables. Tres términos suelen confundirse:
- Estrategia: la idea general, por ejemplo, comprar activos en tendencia alcista.
- Algoritmo: la idea escrita con números exactos, sin espacio para interpretación. Qué media, de cuántos períodos, cuándo salir.
- Robot: el programa que ejecuta el algoritmo automáticamente.
Se puede seguir un algoritmo sin ningún robot, aplicando las reglas a mano en cada operación. Muchos traders hacen esto: usan la lógica del algoritmo, pero aprietan el botón ellos mismos.
Tipos comunes de algoritmo
- Seguidores de tendencia: compran cuando el precio sube de forma constante y salen cuando la tendencia pierde fuerza, generalmente con medias móviles.
- Reversión a la media: parten de la idea de que el precio vuelve a una media después de un exceso; compran caídas rápidas y venden alzas estiradas.
- Arbitraje: explotan diferencias de precio del mismo activo en mercados distintos; exigen una ejecución muy rápida y costos bajos.

Cómo armar y probar un algoritmo simple
La regla que probamos es un seguidor de tendencia con dos medias móviles exponenciales (EMA), de 20 y de 50 días:
- Entrada: comprar al cierre del día en que la EMA de 20 cruza por encima de la EMA de 50.
- Salida: vender al cierre del día en que la EMA de 20 cruza por debajo de la de 50.
- Solo compras: fuera de la posición cuando la media corta está por debajo de la larga.
Es una regla que cabe en tres líneas y no deja duda en ningún día. Esa es la primera cualidad de un algoritmo.
Ejemplo real: el algoritmo en las acciones de Apple en 2026
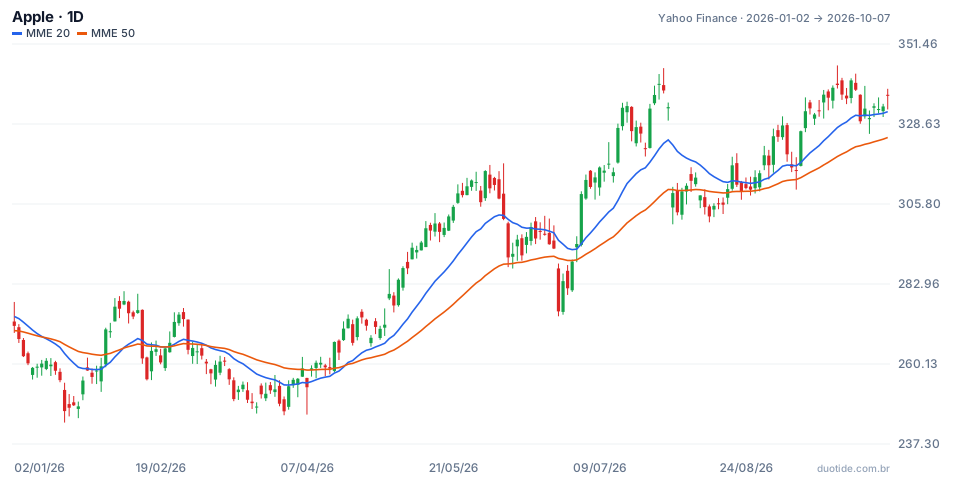
El gráfico muestra la acción con la EMA de 20 (azul) y la de 50 (naranja). En el período, la regla generó tres operaciones:
Operación 1: entrada el 06/02, salida el 20/02
Compra a US$ 278,12 y venta a US$ 264,58. Pérdida de US$ 13,54 por acción, o 4,87%. El cruce alcista llegó casi en la cima de un rebote corto.
Operación 2: entrada el 23/02, salida el 06/03
Una sesión después de la salida, las medias volvieron a cruzar hacia arriba. Compra a US$ 266,18 y venta a US$ 257,46: pérdida del 3,28%. Es el llamado whipsaw: en un mercado sin dirección, las medias se cruzan varias veces y cada cruce cuesta un poco.
Operación 3: entrada el 20/04, todavía abierta
Compra a US$ 273,05. El 07/10 la acción cerraba a US$ 336,67, una ganancia del 23,3% todavía no realizada. La regla también se quedó fuera del mínimo del año: la cotización de cierre más baja de la ventana fue US$ 246,63, el 30/03, cuando el algoritmo estaba sin posición.
El balance
Una operación ganadora y dos perdedoras: tasa de acierto del 33%. Aun así, el resultado acumulado fue positivo: 0,9513 × 0,9672 × 1,2330 = 1,1345, o cerca del 13,4% antes de costos. En el mismo período, quien simplemente compró el 02/01 a US$ 271,01 y mantuvo hasta el 07/10 obtuvo 24,23%. El algoritmo perdió aquí frente a comprar y mantener, y es importante saberlo antes de usarlo, no después.

Cómo evaluar un algoritmo
Expectativa, no tasa de acierto
La cuenta que importa es la expectativa por operación: (acierto × ganancia promedio) − (error × pérdida promedio). En la prueba anterior, con una ganancia promedio del 23,3% y una pérdida promedio del 4,08%, la expectativa fue de cerca del 5% por operación, incluso fallando dos de cada tres veces. Tres operaciones, sin embargo, son una muestra demasiado pequeña para concluir nada.
Prueba en períodos largos y diferentes
La prueba debe incluir alza, caída y lateralidad. Una regla probada solo en alza va a parecer excelente hasta el primer mercado lateral.
Incluye los costos
Comisión, spread y deslizamiento entran en cada entrada y salida. Con un costo hipotético del 0,1% por lado, las tres operaciones anteriores perderían cerca de 0,6 punto porcentual. En algoritmos que operan muchas veces al día, los costos pueden consumir todo el resultado.
Desconfía de algoritmos ya hechos
Antes de usar un algoritmo vendido como producto terminado, pide el historial completo de operaciones, no solo los meses buenos, y verifica si el período incluye caídas fuertes. La plataforma donde se ejecutan las órdenes no cambia la calidad de las reglas.
Limitaciones
Una prueba en el pasado siempre se ajusta mejor que la realidad: es fácil elegir, sin querer, los parámetros que funcionaron en ese período. Los mercados cambian de comportamiento, y una regla que funcionó seis meses puede dejar de funcionar. Y la ejecución real tiene retraso y deslizamiento que la prueba no muestra.
Errores comunes con algoritmos de trading
- Juzgar un algoritmo por la tasa de acierto e ignorar el tamaño de las ganancias y pérdidas.
- Probar en pocos meses o solo en mercado alcista.
- Ajustar los parámetros hasta que la prueba quede perfecta, lo que suele fallar en el mercado real.
- Olvidar los costos de cada operación.
- Abandonar las reglas después de dos pérdidas seguidas, que están dentro de lo esperado.
- Comparar el algoritmo con nada: compáralo siempre con el simple comprar y mantener.
- Olvidar que los ejemplos anteriores describen lo que ocurrió, no lo que va a ocurrir.
Para practicar, escribe tu regla en pocas líneas, aplícala a mano en el gráfico de un activo en la cuenta demo y registra cada operación con fecha, precio de entrada, precio de salida y resultado. Piensa en automatizarla solo después de que el registro muestre, con datos, que la lógica tiene sentido.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Explica gráficos, indicadores y estrategias de trading: cómo funcionan, dónde fallan y cómo probarlos antes.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
