

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Mis à jour le:
StratégiesQu'est-ce qu'un algorithme de trading et comment il fonctionne en pratique
 Naomi TanakaPersonnage éditorial · Rubrique Analyse
Réponse rapide
Un algorithme de trading est un ensemble de règles exactes qui définit quand entrer, quand sortir et combien risquer, sans place pour l'interprétation. Il peut être suivi à la main ou exécuté par un robot. Ce qui définit si un algorithme est bon n'est pas le taux de réussite, mais le rapport entre gains et pertes moyens, testé sur de longues périodes et avec les coûts inclus.
Le terme algorithme de trading sonne plus compliqué qu'il ne l'est. Au fond, c'est une séquence de règles qui décide quand acheter, quand vendre et combien risquer, sans dépendre de l'intuition du moment. Cela peut être aussi simple qu'un croisement de moyennes mobiles ou aussi complexe qu'un modèle statistique avec des dizaines de variables.
Pour montrer comment un algorithme se comporte réellement, nous avons testé une règle simple sur les cotations quotidiennes réelles d'Apple (AAPL, données Yahoo Finance) entre janvier et octobre 2026, avec chaque opération notée : date, prix d'entrée, prix de sortie et résultat.
Qu'est-ce qu'un algorithme de trading
C'est la transformation d'une idée de trading en règles précises et testables. Trois termes sont souvent confondus :
- Stratégie : l'idée générale, par exemple, acheter des actifs en tendance haussière.
- Algorithme : l'idée écrite avec des chiffres exacts, sans place pour l'interprétation. Quelle moyenne, sur combien de périodes, quand sortir.
- Robot : le programme qui exécute l'algorithme automatiquement.
On peut suivre un algorithme sans aucun robot, en appliquant les règles à la main à chaque opération. Beaucoup de traders font cela : ils utilisent la logique de l'algorithme, mais appuient eux-mêmes sur le bouton.
Types courants d'algorithmes
- Suiveurs de tendance : achètent quand le prix monte de façon régulière et sortent quand la tendance perd de la force, généralement avec des moyennes mobiles.
- Retour à la moyenne : partent de l'idée que le prix revient vers une moyenne après un excès ; achètent les baisses rapides et vendent les hausses étirées.
- Arbitrage : exploitent les différences de prix du même actif sur des marchés différents ; exigent une exécution très rapide et des coûts bas.

Comment construire et tester un algorithme simple
La règle que nous avons testée est un suiveur de tendance avec deux moyennes mobiles exponentielles (MME), de 20 et de 50 jours :
- Entrée : acheter à la clôture du jour où la MME de 20 croise au-dessus de la MME de 50.
- Sortie : vendre à la clôture du jour où la MME de 20 croise sous la MME de 50.
- Achats uniquement : hors position quand la moyenne courte est sous la longue.
C'est une règle qui tient en trois lignes et ne laisse aucun doute un seul jour. C'est la première qualité d'un algorithme.
Exemple réel : l'algorithme sur l'action Apple en 2026
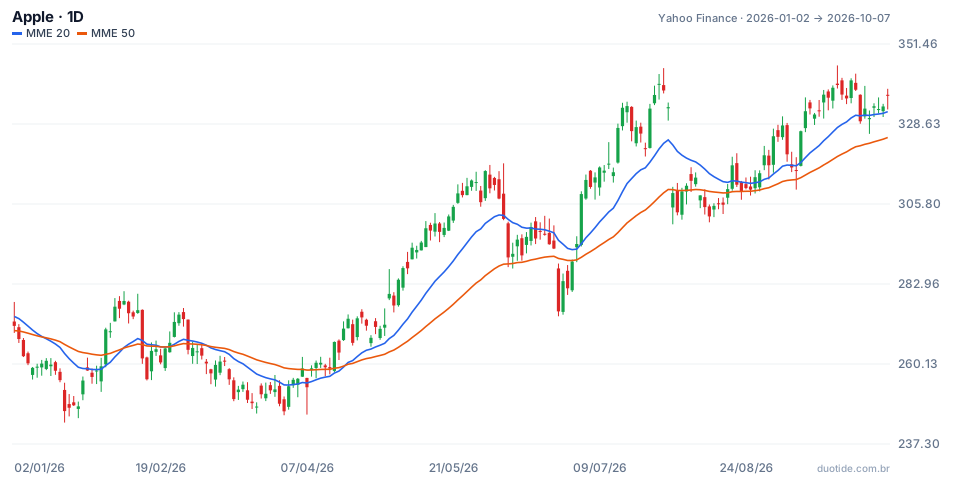
Le graphique montre l'action avec la MME de 20 (bleue) et celle de 50 (orange). Sur la période, la règle a généré trois opérations :
Opération 1 : entrée le 06/02, sortie le 20/02
Achat à 278,12 $ et vente à 264,58 $. Perte de 13,54 $ par action, soit 4,87 %. Le croisement haussier est venu presque au sommet d'un rebond court.
Opération 2 : entrée le 23/02, sortie le 06/03
Une séance après la sortie, les moyennes ont à nouveau croisé vers le haut. Achat à 266,18 $ et vente à 257,46 $ : perte de 3,28 %. C'est ce qu'on appelle le faux signal, ou whipsaw : en marché sans direction, les moyennes se croisent plusieurs fois et chaque croisement coûte un peu.
Opération 3 : entrée le 20/04, encore ouverte
Achat à 273,05 $. Le 07/10, l'action clôturait à 336,67 $, un gain de 23,3 % encore non réalisé. La règle est aussi restée en dehors du point bas de l'année : la plus basse clôture de la période a été de 246,63 $, le 30/03, quand l'algorithme était sans position.
Le bilan
Une opération gagnante et deux perdantes : taux de réussite de 33 %. Malgré cela, le résultat cumulé a été positif : 0,9513 × 0,9672 × 1,2330 = 1,1345, soit environ 13,4 % avant les coûts. Sur la même période, qui a simplement acheté le 02/01 à 271,01 $ et a gardé jusqu'au 07/10 a obtenu 24,23 %. L'algorithme a perdu face à l'achat et conservation ici, et il est important de le savoir avant de l'utiliser, pas après.

Comment évaluer un algorithme
Espérance, pas taux de réussite
Le calcul qui compte est l'espérance par opération : (taux de réussite × gain moyen) − (taux d'échec × perte moyenne). Dans le test ci-dessus, avec un gain moyen de 23,3 % et une perte moyenne de 4,08 %, l'espérance a été d'environ 5 % par opération, même en se trompant deux fois sur trois. Trois opérations, cependant, forment un échantillon bien trop petit pour conclure quoi que ce soit.
Testez sur des périodes longues et différentes
Le test doit inclure hausse, baisse et consolidation. Une règle qui n'a été testée qu'en hausse paraîtra excellente jusqu'au premier marché sans direction.
Incluez les coûts
Courtage, spread et slippage interviennent à chaque entrée et sortie. Avec un coût hypothétique de 0,1 % par côté, les trois opérations ci-dessus perdraient environ 0,6 point de pourcentage. Dans les algorithmes qui opèrent de nombreuses fois par jour, les coûts peuvent consommer tout le résultat.
Méfiez-vous des algorithmes tout faits
Avant d'utiliser un algorithme vendu tout fait, demandez l'historique complet des opérations, et pas seulement les bons mois, et vérifiez si la période inclut de fortes baisses. La plateforme où les ordres sont exécutés ne change pas la qualité des règles.
Limites
Un test sur le passé s'ajuste toujours mieux que la réalité : il est facile de choisir, sans le vouloir, les paramètres qui ont fonctionné sur cette période. Les marchés changent de comportement, et une règle qui a fonctionné pendant six mois peut cesser de fonctionner. Et l'exécution réelle comporte un délai et un slippage que le test ne montre pas.
Erreurs courantes avec les algorithmes de trading
- Juger un algorithme par son taux de réussite et ignorer la taille des gains et des pertes.
- Tester sur quelques mois seulement ou uniquement en marché haussier.
- Ajuster les paramètres jusqu'à ce que le test soit parfait, ce qui échoue généralement sur le marché réel.
- Oublier les coûts de chaque opération.
- Abandonner les règles après deux pertes consécutives, qui restent dans la norme attendue.
- Comparer l'algorithme à rien : comparez toujours avec le simple achat et conservation.
- Oublier que les exemples ci-dessus décrivent ce qui s'est passé, pas ce qui va se passer.
Pour vous entraîner, écrivez votre règle en quelques lignes, appliquez-la à la main sur le graphique d'un actif sur le compte démo et enregistrez chaque opération avec date, prix d'entrée, prix de sortie et résultat. Ne pensez à automatiser qu'après que le registre montre, avec des données, que la logique a du sens.
Entraînez-vous avant de prendre des risques. Ouvrez votre compte Duotide et testez vos idées sur le compte démo avec 10 000 USD virtuels.
Créer un compte gratuitMis à jour le:
Personnage éditorial de la rédaction de Duotide. Les articles sont rédigés par l’équipe avec l’aide de l’intelligence artificielle ; les cours et les graphiques proviennent de données de marché réelles. Explique graphiques, indicateurs et stratégies de trading : comment ils fonctionnent, où ils échouent et comment les tester d’abord.
Cet article vous a-t-il été utile ?
Soyez le premier à noter.
Commentaires
- Aucun commentaire pour l’instant. Soyez le premier à commenter.
Prêt à passer à la pratique ?
Ouvrez votre compte et entraînez-vous sur le compte démo avec 10 000 US$ virtuels, sans risquer d’argent.
- Plateforme sécuriséeConnexion protégée et vérification d’identité
- Support multilingueAssistance tous les jours
- Compte démo gratuit10 000 US$ virtuels pour s’entraîner
Le trading comporte un risque de perte du capital investi.
