

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Обновлено:
СтратегииЧто такое торговый алгоритм и как он работает
 Naomi TanakaРедакционный персонаж · Аналитика
Коротко
Торговый алгоритм — это набор точных правил, определяющих, когда входить, когда выходить и сколько рисковать, без места для интерпретации. Ему можно следовать вручную или доверить исполнение роботу. То, что делает алгоритм хорошим, — не процент прибыльных сделок, а соотношение средней прибыли и среднего убытка, проверенное на длинных периодах и с учётом издержек.
Термин «торговый алгоритм» звучит сложнее, чем есть на самом деле. По сути, это последовательность правил, решающих, когда покупать, когда продавать и сколько рисковать, без опоры на интуицию момента. Он может быть простым, как пересечение скользящих средних, или сложным, как статистическая модель с десятками переменных.
Чтобы показать, как алгоритм ведёт себя на самом деле, мы протестировали простое правило на реальных дневных котировках Apple (AAPL, данные Yahoo Finance) с января по октябрь 2026 года, записывая каждую сделку: дату, цену входа, цену выхода и результат.
Что такое торговый алгоритм
Это превращение торговой идеи в точные, проверяемые правила. Три термина часто путают:
- Стратегия: общая идея, например покупать активы в восходящем тренде.
- Алгоритм: идея, записанная точными числами, без места для интерпретации. Какая средняя, сколько периодов, когда выходить.
- Робот: программа, которая исполняет алгоритм автоматически.
Алгоритму можно следовать и без всякого робота, применяя правила вручную в каждой сделке. Многие трейдеры так и делают: используют логику алгоритма, но сами нажимают кнопку.
Частые типы алгоритмов
- Трендследящие: покупают, когда цена растёт устойчиво, и выходят, когда тренд теряет силу, обычно с помощью скользящих средних.
- Возврат к средней: исходят из идеи, что цена возвращается к средней после перегиба; покупают резкие падения и продают растянутые рывки вверх.
- Арбитраж: использует разницу цен на один и тот же актив на разных рынках; требует очень быстрого исполнения и низких издержек.

Как собрать и протестировать простой алгоритм
Правило, которое мы протестировали, — это трендследящая стратегия с двумя экспоненциальными скользящими средними (EMA) за 20 и 50 дней:
- Вход: покупка на закрытии дня, когда EMA 20 пересекает EMA 50 снизу вверх.
- Выход: продажа на закрытии дня, когда EMA 20 пересекает EMA 50 сверху вниз.
- Только покупки: вне позиции, когда короткая средняя ниже длинной.
Это правило укладывается в три строки и не оставляет сомнений ни в один из дней. Это первое качество алгоритма.
Реальный пример: алгоритм на акциях Apple в 2026 году
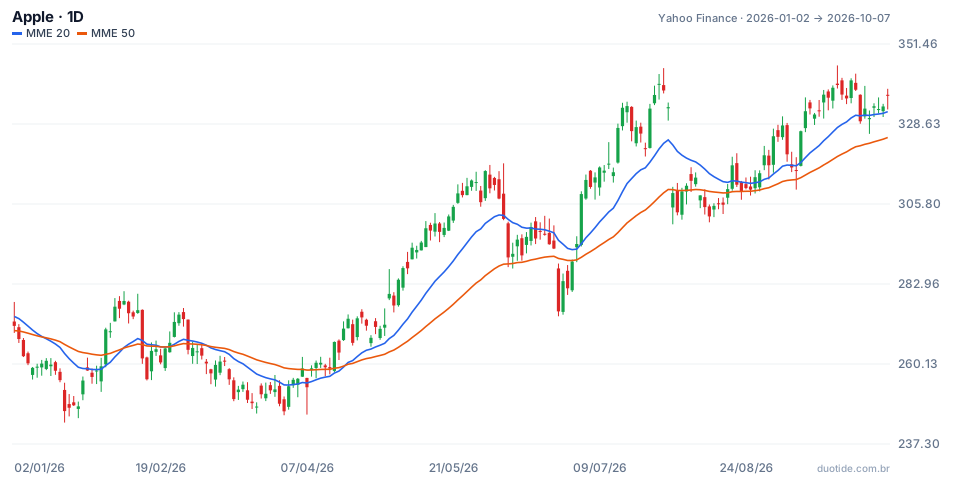
График показывает акцию с EMA 20 (синяя) и EMA 50 (оранжевая). За период правило дало три сделки:
Сделка 1: вход 06.02, выход 20.02
Покупка на US$ 278,12 и продажа на US$ 264,58. Убыток US$ 13,54 на акцию, или 4,87%. Бычье пересечение пришлось почти на вершину короткого отскока.
Сделка 2: вход 23.02, выход 06.03
Через одну сессию после выхода средние снова пересеклись вверх. Покупка на US$ 266,18 и продажа на US$ 257,46: убыток 3,28%. Это так называемый вишип (whipsaw): на рынке без направления средние пересекаются несколько раз, и каждое пересечение немного стоит денег.
Сделка 3: вход 20.04, до сих пор открыта
Покупка на US$ 273,05. 07.10 акция закрылась на US$ 336,67 — нереализованная прибыль 23,3%. Правило также не было в позиции в момент дна года: самое низкое закрытие периода было US$ 246,63, 30.03, когда алгоритм был вне рынка.
Итог
Одна прибыльная сделка и две убыточные: процент успеха 33%. Тем не менее итоговый результат оказался положительным: 0,9513 × 0,9672 × 1,2330 = 1,1345, или около 13,4% до издержек. За тот же период те, кто просто купил 02.01 на US$ 271,01 и держал до 07.10, получили 24,23%. Здесь алгоритм проиграл стратегии «купи и держи», и важно знать это до того, как использовать его, а не после.

Как оценивать алгоритм
Математическое ожидание, а не процент успеха
Важен расчёт математического ожидания на сделку: (доля успеха × средняя прибыль) − (доля неудач × средний убыток). В тесте выше, со средней прибылью 23,3% и средним убытком 4,08%, ожидание составило около 5% на сделку, даже при ошибке в двух случаях из трёх. Однако три сделки — слишком маленькая выборка, чтобы делать какие-либо выводы.
Тестируйте на длинных и разных периодах
Тест должен включать рост, падение и боковик. Правило, протестированное только на росте, будет казаться отличным до первого бокового рынка.
Учитывайте издержки
Комиссия, спред и проскальзывание присутствуют в каждом входе и выходе. С гипотетической издержкой 0,1% на сторону три сделки выше потеряли бы около 0,6 процентного пункта. В алгоритмах, торгующих много раз в день, издержки могут съесть весь результат.
Не доверяйте готовым алгоритмам
Перед тем как использовать готовый продаваемый алгоритм, запросите полную историю сделок, а не только хорошие месяцы, и проверьте, включает ли период сильные падения. Платформа, на которой исполняются ордера, не меняет качество правил.
Ограничения
Тест на прошлых данных всегда подгоняется лучше, чем реальность: легко неосознанно выбрать параметры, которые сработали именно в тот период. Рынки меняют поведение, и правило, работавшее шесть месяцев, может перестать работать. А реальное исполнение имеет задержку и проскальзывание, которые тест не показывает.
Частые ошибки с торговыми алгоритмами
- Оценивать алгоритм по проценту успеха, игнорируя размер прибылей и убытков.
- Тестировать на нескольких месяцах или только на растущем рынке.
- Подгонять параметры до идеального теста, что обычно подводит на реальном рынке.
- Забывать про издержки каждой сделки.
- Отказываться от правил после двух подряд убытков, которые находятся в пределах ожидаемого.
- Сравнивать алгоритм ни с чем: всегда сравнивайте с простой стратегией «купи и держи».
- Забывать, что приведённые выше примеры описывают то, что произошло, а не то, что произойдёт.
Чтобы попрактиковаться, запишите своё правило в нескольких строках, примените его вручную на графике актива на демо-счёте и фиксируйте каждую сделку с датой, ценой входа, ценой выхода и результатом. Думайте об автоматизации только после того, как статистика на данных покажет, что логика имеет смысл.
Потренируйтесь, прежде чем рисковать. Откройте счёт в Duotide и проверьте свои идеи на демо-счёте с виртуальными 10 000 долларов США.
Открыть бесплатный счётОбновлено:
Редакционный персонаж редакции Duotide. Тексты пишет команда с помощью искусственного интеллекта; котировки и графики основаны на реальных рыночных данных. Объясняет графики, индикаторы и торговые стратегии: как они работают, где ошибаются и как проверить их заранее.
Была ли статья полезной?
Оцените первым.
Комментарии
- Комментариев пока нет. Будьте первым.
Готовы попробовать на практике?
Откройте счёт и тренируйтесь на демо-счёте с виртуальными 10 000 долларов США, не рискуя деньгами.
- Безопасная платформаЗащищённый вход и проверка личности
- Поддержка на разных языкахПомощь каждый день
- Бесплатный демо-счёт10 000 USD виртуально для практики
Торговля связана с риском потери вложенного капитала.
