

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
EstratégiasO que é um algoritmo de trading e como funciona na prática
 Naomi TanakaPersonagem editorial · Redação de Análise
Resposta rápida
Um algoritmo de trading é um conjunto de regras exatas que define quando entrar, quando sair e quanto arriscar, sem espaço para interpretação. Ele pode ser seguido à mão ou executado por um robô. O que define se um algoritmo é bom não é a taxa de acerto, mas a relação entre ganhos e perdas médios, testada em períodos longos e com custos incluídos.
O termo algoritmo de trading soa mais complicado do que é. No fundo, é uma sequência de regras que decide quando comprar, quando vender e quanto arriscar, sem depender da intuição do momento. Pode ser tão simples quanto um cruzamento de médias móveis ou tão complexo quanto um modelo estatístico com dezenas de variáveis.
Para mostrar como um algoritmo se comporta de verdade, testamos uma regra simples nas cotações diárias reais da Apple (AAPL, dados do Yahoo Finance) entre janeiro e outubro de 2026, com cada operação anotada: data, preço de entrada, preço de saída e resultado.
O que é um algoritmo de trading
É a transformação de uma ideia de trading em regras precisas e testáveis. Três termos costumam ser confundidos:
- Estratégia: a ideia geral, por exemplo, comprar ativos em tendência de alta.
- Algoritmo: a ideia escrita com números exatos, sem espaço para interpretação. Qual média, de quantos períodos, quando sair.
- Robô: o programa que executa o algoritmo automaticamente.
Dá para seguir um algoritmo sem robô nenhum, aplicando as regras à mão a cada operação. Muitos traders fazem isso: usam a lógica do algoritmo, mas apertam o botão eles mesmos.
Tipos comuns de algoritmo
- Seguidores de tendência: compram quando o preço sobe de forma consistente e saem quando a tendência perde força, geralmente com médias móveis.
- Reversão à média: partem da ideia de que o preço volta para uma média depois de um exagero; compram quedas rápidas e vendem altas esticadas.
- Arbitragem: exploram diferenças de preço do mesmo ativo em mercados diferentes; exigem execução muito rápida e custos baixos.

Como montar e testar um algoritmo simples
A regra que testamos é um seguidor de tendência com duas médias móveis exponenciais (MME), de 20 e de 50 dias:
- Entrada: comprar no fechamento do dia em que a MME de 20 cruza acima da MME de 50.
- Saída: vender no fechamento do dia em que a MME de 20 cruza abaixo da de 50.
- Só compras: fora da posição quando a média curta está abaixo da longa.
É uma regra que cabe em três linhas e não deixa dúvida em nenhum dia. Essa é a primeira qualidade de um algoritmo.
Exemplo real: o algoritmo nas ações da Apple em 2026
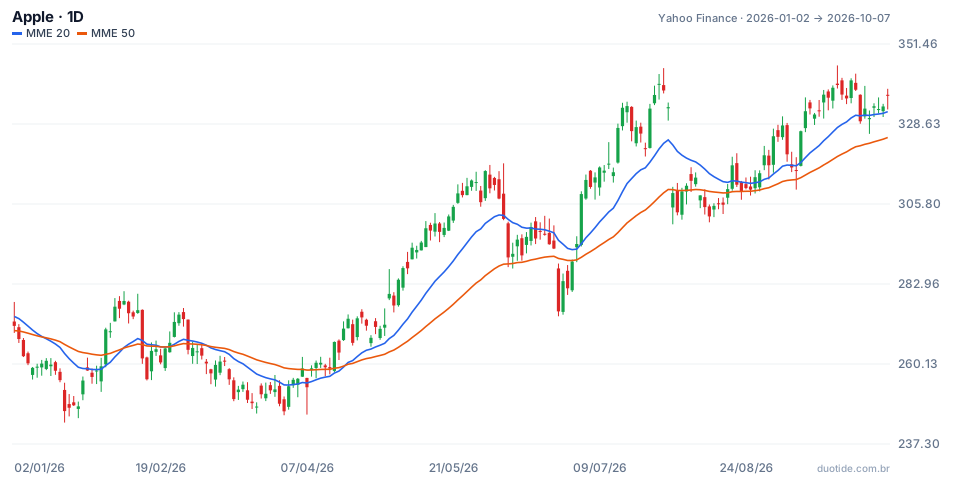
O gráfico mostra a ação com a MME de 20 (azul) e a de 50 (laranja). No período, a regra gerou três operações:
Operação 1: entrada em 06/02, saída em 20/02
Compra a US$ 278,12 e venda a US$ 264,58. Perda de US$ 13,54 por ação, ou 4,87%. O cruzamento de alta veio quase no topo de um repique curto.
Operação 2: entrada em 23/02, saída em 06/03
Um pregão depois da saída, as médias voltaram a cruzar para cima. Compra a US$ 266,18 e venda a US$ 257,46: perda de 3,28%. É o chamado violino, ou whipsaw: em mercado sem direção, as médias se cruzam várias vezes e cada cruzamento custa um pouco.
Operação 3: entrada em 20/04, ainda aberta
Compra a US$ 273,05. Em 07/10 a ação fechava a US$ 336,67, um ganho de 23,3% ainda não realizado. A regra também ficou de fora do fundo do ano: a menor cotação de fechamento da janela foi US$ 246,63, em 30/03, quando o algoritmo estava sem posição.
O balanço
Uma operação vencedora e duas perdedoras: taxa de acerto de 33%. Mesmo assim, o resultado acumulado foi positivo: 0,9513 × 0,9672 × 1,2330 = 1,1345, ou cerca de 13,4% antes de custos. No mesmo período, quem simplesmente comprou em 02/01 a US$ 271,01 e segurou até 07/10 teve 24,23%. O algoritmo perdeu para o comprar e segurar aqui, e é importante saber disso antes de usá-lo, não depois.

Como avaliar um algoritmo
Expectativa, não taxa de acerto
A conta que importa é a expectativa por operação: (acerto × ganho médio) − (erro × perda média). No teste acima, com ganho médio de 23,3% e perda média de 4,08%, a expectativa foi de cerca de 5% por operação, mesmo errando duas a cada três vezes. Três operações, porém, são uma amostra pequena demais para concluir qualquer coisa.
Teste em períodos longos e diferentes
O teste precisa incluir alta, queda e lateralidade. Uma regra que só foi testada em alta vai parecer ótima até o primeiro mercado lateral.
Inclua custos
Corretagem, spread e deslizamento entram em toda entrada e saída. Com um custo hipotético de 0,1% por lado, as três operações acima perderiam cerca de 0,6 ponto percentual. Em algoritmos que operam muitas vezes por dia, os custos podem consumir todo o resultado.
Desconfie de algoritmos prontos
Antes de usar um algoritmo vendido pronto, peça o histórico completo de operações, e não só os meses bons, e verifique se o período inclui quedas fortes. A plataforma onde as ordens são executadas não muda a qualidade das regras.
Limitações
Um teste no passado sempre se ajusta melhor do que a realidade: é fácil escolher, sem querer, os parâmetros que funcionaram naquele período. Mercados mudam de comportamento, e uma regra que funcionou seis meses pode parar de funcionar. E execução real tem atraso e deslizamento que o teste não mostra.
Erros comuns com algoritmos de trading
- Julgar um algoritmo pela taxa de acerto e ignorar o tamanho de ganhos e perdas.
- Testar em poucos meses ou só em mercado de alta.
- Ajustar os parâmetros até o teste ficar perfeito, o que costuma falhar no mercado real.
- Esquecer os custos de cada operação.
- Abandonar as regras depois de duas perdas seguidas, que estão dentro do esperado.
- Comparar o algoritmo com nada: compare sempre com o simples comprar e segurar.
- Esquecer que os exemplos acima descrevem o que aconteceu, não o que vai acontecer.
Para praticar, escreva a sua regra em poucas linhas, aplique-a à mão no gráfico de um ativo na conta demo e registre cada operação com data, preço de entrada, preço de saída e resultado. Só pense em automatizar depois que o registro mostrar, com dados, que a lógica faz sentido.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
