

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgoRelación riesgo/retorno: cómo calcularla en cada operación
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
La relación riesgo/retorno compara cuánto puedes perder hasta el stop con cuánto puedes ganar hasta el objetivo en una operación. Una relación de 1:2 significa arriesgar 1 para buscar 2, y exige al menos 33,3% de acierto para empatar, sin contar costos. Solo tiene sentido junto con la tasa de acierto real y con el stop y el objetivo definidos antes de entrar.
Mucha gente que empieza a operar se enfoca solo en una pregunta: ¿voy a ganar o voy a perder en esta operación? Existe una pregunta anterior, tan importante como esa: si pierdo, ¿cuánto pierdo?, y si gano, ¿cuánto gano? Esa comparación es la relación riesgo/retorno, y decide si una estrategia tiene sentido a largo plazo, incluso cuando la tasa de acierto parece baja.
En esta guía, usamos las cotizaciones diarias reales de Apple (AAPL) entre abril y octubre de 2026 para calcular el stop, el objetivo y el tamaño de la posición con números reales, y mostramos qué pasó después de tres entradas hipotéticas.
Qué es la relación riesgo/retorno
Antes de entrar en cualquier operación, defines dos puntos de salida: el stop, si sale mal, y el objetivo, si sale bien. La distancia entre la entrada y el stop es el riesgo; la distancia entre la entrada y el objetivo es el retorno potencial. La relación entre ambas suele escribirse como 1:2, 1:3 y así sucesivamente: arriesgar 1 para buscar 2 o 3.
Muchos traders llaman R al valor arriesgado. Una operación que gana el doble de lo que arriesgó rindió +2R; una que tocó el stop rindió −1R. Pensar en R permite comparar operaciones de tamaños diferentes.

Cómo calcular la relación riesgo/retorno
- Riesgo por acción = precio de entrada − precio del stop (en una compra).
- Retorno por acción = precio del objetivo − precio de entrada.
- Relación = retorno ÷ riesgo.
- Tasa de acierto mínima para empatar = 1 ÷ (1 + relación). En 1:1, 50%; en 1:2, 33,3%; en 1:3, 25%. Sin contar costos.
Ejemplo con el ATR real de Apple
Una forma objetiva de posicionar el stop es usar el ATR (rango medio verdadero), que mide cuánto se mueve el activo por día. El 29/05/2026, la AAPL cerró a US$ 312,06 con un ATR de 14 días de US$ 5,57.
- Stop a 1,5 ATR: 1,5 × 5,57 = US$ 8,35 → stop en US$ 303,71.
- Objetivo a 2 veces el riesgo: 2 × 8,35 = US$ 16,70 → objetivo en US$ 328,76.
- Cuenta de US$ 10.000 arriesgando el 1% (US$ 100): 100 ÷ 8,35 = 11,98 → 11 acciones, riesgo real de US$ 91,85.
- Si se alcanzara el objetivo, la ganancia sería 11 × 16,70 = US$ 183,70, o cerca de +2R.
Ejemplo real: tres entradas en Apple en 2026
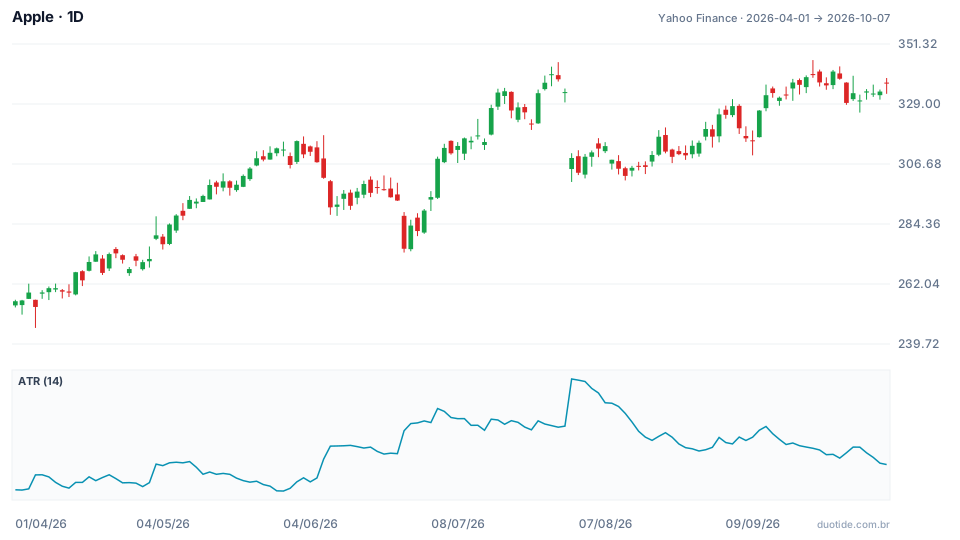
El gráfico muestra la AAPL y, en el panel inferior, el ATR de 14 días. El ATR fue de US$ 5,57 a fines de mayo, el valor más bajo del período, hasta US$ 9,87 el 31/07, el más alto. Aplicamos la misma regla (compra al cierre, stop a 1,5 ATR, objetivo a 2 veces el riesgo) en tres fechas. No son recomendaciones: son ejemplos de lo que pasó.
29/05: se alcanzó el stop
Entrada a US$ 312,06, stop en US$ 303,71 y objetivo en US$ 328,76. El precio no llegó al objetivo: el 08/06 el mínimo fue de US$ 301,17 y se activó el stop, pérdida de 1R. Al día siguiente, 09/06, la acción cayó hasta US$ 287,78. El stop limitó la pérdida a menos de US$ 100 en una caída que continuó.
02/07: se alcanzó el objetivo
Entrada a US$ 308,63, con un ATR más alto, de US$ 8,74. Stop a 1,5 ATR = US$ 13,10, en US$ 295,53; objetivo en US$ 334,84. Con el mismo riesgo de US$ 100, la posición baja a 7 acciones (100 ÷ 13,10 = 7,6). El 17/07 el máximo fue de US$ 334,99 y se alcanzó el objetivo: ganancia de 2R. Con un objetivo de 1:1, la salida habría sido el 13/07, con la mitad de la ganancia.
19/08: objetivo alcanzado, pero despacio
Entrada a US$ 316,83, ATR de US$ 7,67, stop en US$ 305,33 y objetivo 1:2 en US$ 339,83. El objetivo solo se alcanzó el 22/09, con un máximo de US$ 345,34, más de un mes después. Un objetivo 1:3 (US$ 351,33) nunca se alcanzó hasta el 07/10: cuanto más lejos está el objetivo, menor es la probabilidad de alcanzarlo.
Sumando las tres: −1R + 2R + 2R = +3R. Tres operaciones son una muestra demasiado pequeña para decir algo sobre la regla; sirven solo para mostrar la mecánica.
Cómo usar la relación riesgo/retorno
Define el stop y el objetivo antes de entrar
Si no puedes decir dónde sales si sale mal, todavía no tienes una operación, tienes una corazonada. Escribe los dos precios antes de hacer clic.
Coloca el stop donde la idea deja de valer
El stop no debe quedar en el punto que hace que la relación se vea bonita, sino donde el mercado muestra que estabas equivocado: por debajo de un soporte, a 1 o 2 ATR de distancia. Después, ajusta el tamaño de la posición para que esa distancia encaje en el riesgo elegido.
Cruza la relación con tu tasa de acierto
Una relación de 1:3 es inútil si el objetivo casi nunca se alcanza. Lo que importa es la expectativa: (tasa de acierto × ganancia promedio) − (tasa de error × pérdida promedio). Con 40% de acierto en 1:2, la expectativa es 0,4 × 2 − 0,6 × 1 = +0,2R por operación, antes de costos.
Limitaciones
El stop no garantiza el precio de salida: en los gaps, la orden puede ejecutarse muy por debajo. El 31/07/2026, por ejemplo, la AAPL cerró el día anterior a US$ 333,43 y abrió a US$ 304,81, un salto del 8,6% a la baja: un stop en US$ 320 se habría ejecutado cerca de la apertura, muy por debajo del precio planeado. La relación planeada tampoco es la relación obtenida, porque muchas operaciones salen antes del objetivo. Y costos como el spread y las comisiones reducen la ganancia de cada operación, sobre todo cuando el stop es corto.
Errores comunes con la relación riesgo/retorno
- Alejar el objetivo solo para que la relación quede en 1:3, sin ver si el precio tiene espacio para llegar hasta allí.
- Ajustar el stop demasiado para mejorar la relación y ser sacado de la operación por el movimiento normal del día.
- Mover el stop más lejos cuando el precio se acerca a él.
- Usar el mismo número de acciones en todas las operaciones, en vez de ajustar el tamaño según la distancia del stop.
- Evaluar la relación sin la tasa de acierto, como si una bastara por sí sola.
- Olvidar los costos y el deslizamiento al calcular el retorno esperado.
Para practicar sin arriesgar dinero, abre el gráfico del activo que sigues en la cuenta demo, agrega el ATR y, antes de cada operación, anota la entrada, el stop, el objetivo, el tamaño de la posición y el resultado en R. Después de algunas decenas de operaciones, tu tasa de acierto real y tu relación promedio dicen más que cualquier regla fija. Los ejemplos anteriores describen lo que pasó, no lo que va a pasar.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
