

 Português pt
 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Aggiornato il:
Gestione del rischioRapporto rischio/rendimento: cos'è e come calcolarlo
 Camila NascimentoPersonaggio editoriale · Redazione Rischio e comportamento
Risposta rapida
Il rapporto rischio/rendimento confronta quanto puoi perdere fino allo stop con quanto puoi guadagnare fino al target in un'operazione. Un rapporto di 1:2 significa rischiare 1 per cercare 2, e richiede almeno il 33,3% di successo per andare in pareggio, senza contare i costi. Ha senso solo insieme al tasso di successo reale e con stop e target definiti prima di entrare.
Molti di chi inizia a operare si concentrano solo su una domanda: vincerò o perderò in questa operazione? Esiste una domanda precedente, altrettanto importante: se perdo, quanto perdo, e se vinco, quanto vinco? Questo confronto è il rapporto rischio/rendimento, e decide se una strategia ha senso nel lungo periodo, anche quando il tasso di successo sembra basso.
In questa guida usiamo le quotazioni giornaliere reali di Apple (AAPL) tra aprile e ottobre 2026 per calcolare stop, target e dimensione della posizione con numeri veri, e mostriamo cosa è successo dopo tre ingressi ipotetici.
Cos'è il rapporto rischio/rendimento
Prima di entrare in qualsiasi operazione, definisci due punti di uscita: lo stop, se le cose vanno male, e il target, se vanno bene. La distanza tra l'ingresso e lo stop è il rischio; la distanza tra l'ingresso e il target è il rendimento potenziale. Il rapporto tra i due si scrive di solito come 1:2, 1:3 e così via: rischiare 1 per cercare 2 o 3.
Molti trader chiamano R il valore rischiato. Un'operazione che guadagna il doppio di quanto rischiato ha reso +2R; una che ha toccato lo stop ha reso −1R. Pensare in termini di R permette di confrontare operazioni di dimensioni diverse.

Come calcolare il rapporto rischio/rendimento
- Rischio per azione = prezzo di ingresso − prezzo dello stop (in un acquisto).
- Rendimento per azione = prezzo del target − prezzo di ingresso.
- Rapporto = rendimento ÷ rischio.
- Tasso di successo minimo per andare in pareggio = 1 ÷ (1 + rapporto). A 1:1, 50%; a 1:2, 33,3%; a 1:3, 25%. Senza contare i costi.
Esempio con l'ATR reale di Apple
Un modo oggettivo di posizionare lo stop è usare l'ATR (average true range), che misura quanto si muove l'attivo ogni giorno. Il 29/05/2026, AAPL ha chiuso a 312,06 USD con un ATR a 14 giorni di 5,57 USD.
- Stop a 1,5 ATR: 1,5 × 5,57 = 8,35 USD → stop a 303,71 USD.
- Target a due volte il rischio: 2 × 8,35 = 16,70 USD → target a 328,76 USD.
- Conto di 10.000 USD con rischio dell'1% (100 USD): 100 ÷ 8,35 = 11,98 → 11 azioni, rischio reale di 91,85 USD.
- Se il target fosse stato raggiunto, il guadagno sarebbe di 11 × 16,70 = 183,70 USD, circa +2R.
Esempio reale: tre ingressi su Apple nel 2026
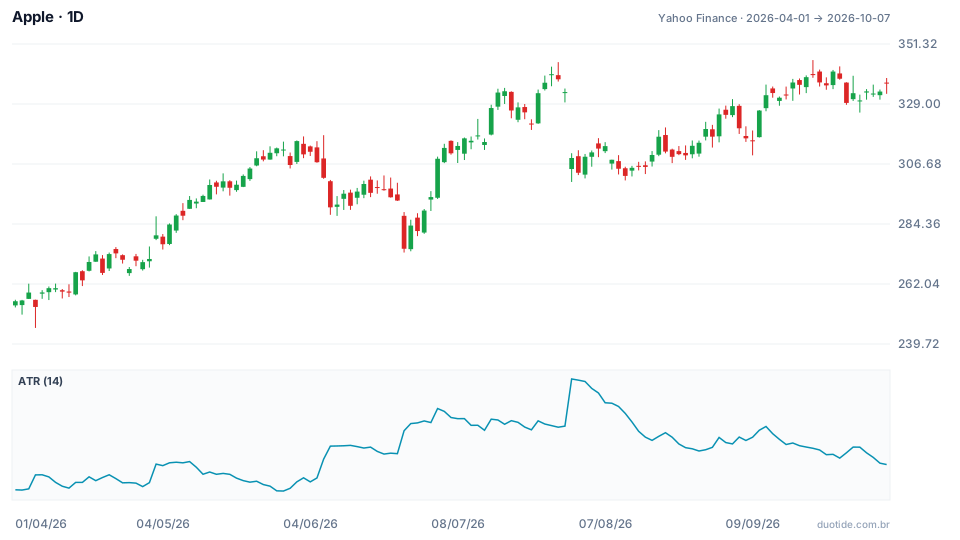
Il grafico mostra AAPL e, nel pannello sotto, l'ATR a 14 giorni. L'ATR è stato di 5,57 USD a fine maggio, il valore più basso del periodo, fino a 9,87 USD il 31/07, il più alto. Abbiamo applicato la stessa regola (acquisto alla chiusura, stop a 1,5 ATR, target a due volte il rischio) in tre date. Non sono consigli: sono esempi di ciò che è accaduto.
29/05: lo stop è stato toccato
Ingresso a 312,06 USD, stop a 303,71 USD e target a 328,76 USD. Il prezzo non ha raggiunto il target: l'8/06 il minimo è stato di 301,17 USD e lo stop è stato attivato, perdita di 1R. Il giorno dopo, 9/06, l'azione è scesa fino a 287,78 USD. Lo stop ha limitato la perdita a meno di 100 USD in un calo che è continuato.
02/07: il target è stato raggiunto
Ingresso a 308,63 USD, con ATR più alto, di 8,74 USD. Stop a 1,5 ATR = 13,10 USD, a 295,53 USD; target a 334,84 USD. Con lo stesso rischio di 100 USD, la posizione scende a 7 azioni (100 ÷ 13,10 = 7,6). Il 17/07 il massimo è stato di 334,99 USD e il target è stato raggiunto: guadagno di 2R. Con un target di 1:1, l'uscita sarebbe stata il 13/07, con metà del guadagno.
19/08: target raggiunto, ma lentamente
Ingresso a 316,83 USD, ATR di 7,67 USD, stop a 305,33 USD e target 1:2 a 339,83 USD. Il target è stato raggiunto solo il 22/09, con un massimo di 345,34 USD, più di un mese dopo. Un target 1:3 (351,33 USD) non è mai stato raggiunto fino al 07/10: più lontano è il target, minore è la probabilità che venga raggiunto.
Sommando le tre: −1R + 2R + 2R = +3R. Tre operazioni sono un campione troppo piccolo per dire qualcosa sulla regola; servono solo a mostrare il meccanismo.
Come usare il rapporto rischio/rendimento
Definisci stop e target prima di entrare
Se non riesci a dire dove esci se le cose vanno male, non hai ancora un'operazione, hai un'intuizione. Scrivi i due prezzi prima di cliccare.
Metti lo stop dove l'idea smette di valere
Lo stop non deve stare nel punto che rende il rapporto bello, ma dove il mercato mostra che avevi torto: sotto un supporto, oltre 1-2 ATR. Dopo, adatta la dimensione della posizione affinché questa distanza rientri nel rischio scelto.
Confronta il rapporto con il tuo tasso di successo
Un rapporto di 1:3 è inutile se il target non viene quasi mai raggiunto. Ciò che conta è l'aspettativa: (tasso di successo × guadagno medio) − (tasso di errore × perdita media). Con il 40% di successo a 1:2, l'aspettativa è 0,4 × 2 − 0,6 × 1 = +0,2R per operazione, prima dei costi.
Limitazioni
Lo stop non garantisce il prezzo di uscita: nei gap, l'ordine può essere eseguito molto più in basso. Il 31/07/2026, per esempio, AAPL ha chiuso il giorno precedente a 333,43 USD e ha aperto a 304,81 USD, un salto dell'8,6% al ribasso: uno stop a 320 USD sarebbe stato eseguito vicino all'apertura, molto sotto il prezzo previsto. Il rapporto pianificato non è nemmeno il rapporto ottenuto, perché molte operazioni escono prima del target. E costi come spread e commissioni riducono il guadagno di ogni operazione, soprattutto quando lo stop è corto.
Errori comuni con il rapporto rischio/rendimento
- Allontanare il target solo per far risultare il rapporto 1:3, senza guardare se il prezzo ha spazio per arrivarci.
- Stringere lo stop per migliorare il rapporto ed essere fatti uscire dal movimento normale della giornata.
- Spostare lo stop più lontano quando il prezzo si avvicina.
- Usare lo stesso numero di azioni in tutte le operazioni, invece di adattare la dimensione alla distanza dello stop.
- Valutare il rapporto senza il tasso di successo, come se uno bastasse da solo.
- Dimenticare costi e slittamento nel calcolo del rendimento atteso.
Per fare pratica senza rischiare denaro, apri il grafico dell'attivo che segui sul conto demo, aggiungi l'ATR e, prima di ogni operazione, annota ingresso, stop, target, dimensione della posizione e il risultato in R. Dopo qualche decina di operazioni, il tuo tasso di successo reale e il tuo rapporto medio dicono più di qualsiasi regola pronta. Gli esempi sopra descrivono ciò che è accaduto, non ciò che accadrà.
Esercitati prima di rischiare. Apri il tuo conto Duotide e prova le tue idee sul conto demo con 10.000 USD virtuali.
Crea un conto gratisAggiornato il:
Personaggio editoriale della redazione di Duotide. I testi sono scritti dal team con il supporto dell’intelligenza artificiale; quotazioni e grafici provengono da dati di mercato reali. Scrive di gestione del rischio, dimensione della posizione e della psicologia dietro le decisioni dei trader.
Questo articolo ti è stato utile?
Sii il primo a valutare.
Commenti
- Ancora nessun commento. Scrivi tu il primo.
Pronto a metterlo in pratica?
Apri il tuo conto ed esercitati sul conto demo con 10.000 US$ virtuali, senza rischiare denaro.
- Piattaforma sicuraAccesso protetto e verifica dell’identità
- Supporto multilingueAssistenza tutti i giorni
- Conto demo gratuito10.000 US$ virtuali per esercitarti
Il trading comporta il rischio di perdere il capitale investito.
