

 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
Gestão de riscoRelação risco/retorno: o que é e como calcular antes de cada operação
 Camila NascimentoPersonagem editorial · Redação de Risco e Comportamento
Resposta rápida
A relação risco/retorno compara quanto você pode perder até o stop com quanto pode ganhar até o alvo em uma operação. Uma relação de 1:2 significa arriscar 1 para buscar 2, e exige pelo menos 33,3% de acerto para empatar, sem contar custos. Ela só faz sentido junto com a taxa de acerto real e com stop e alvo definidos antes de entrar.
Muita gente que começa a operar foca só em uma pergunta: vou ganhar ou vou perder nesta operação? Existe uma pergunta anterior, tão importante quanto: se eu perder, quanto perco, e se eu ganhar, quanto ganho? Essa comparação é a relação risco/retorno, e ela decide se uma estratégia faz sentido no longo prazo, mesmo quando a taxa de acerto parece baixa.
Neste guia, usamos as cotações diárias reais da Apple (AAPL) entre abril e outubro de 2026 para calcular stop, alvo e tamanho da posição com números de verdade, e mostramos o que aconteceu depois de três entradas hipotéticas.
O que é a relação risco/retorno
Antes de entrar em qualquer operação, você define dois pontos de saída: o stop, se der errado, e o alvo, se der certo. A distância entre a entrada e o stop é o risco; a distância entre a entrada e o alvo é o retorno potencial. A relação entre as duas costuma ser escrita como 1:2, 1:3 e assim por diante: arriscar 1 para buscar 2 ou 3.
Muitos traders chamam o valor arriscado de R. Uma operação que ganha duas vezes o que arriscou rendeu +2R; uma que bateu no stop rendeu −1R. Pensar em R permite comparar operações de tamanhos diferentes.

Como calcular a relação risco/retorno
- Risco por ação = preço de entrada − preço do stop (em uma compra).
- Retorno por ação = preço do alvo − preço de entrada.
- Relação = retorno ÷ risco.
- Taxa de acerto mínima para empatar = 1 ÷ (1 + relação). Em 1:1, 50%; em 1:2, 33,3%; em 1:3, 25%. Sem contar custos.
Exemplo com o ATR real da Apple
Um jeito objetivo de posicionar o stop é usar o ATR (amplitude média verdadeira), que mede quanto o ativo anda por dia. Em 29/05/2026, a AAPL fechou a US$ 312,06 com ATR de 14 dias de US$ 5,57.
- Stop a 1,5 ATR: 1,5 × 5,57 = US$ 8,35 → stop em US$ 303,71.
- Alvo a 2 vezes o risco: 2 × 8,35 = US$ 16,70 → alvo em US$ 328,76.
- Conta de US$ 10.000 arriscando 1% (US$ 100): 100 ÷ 8,35 = 11,98 → 11 ações, risco real de US$ 91,85.
- Se o alvo fosse atingido, o ganho seria 11 × 16,70 = US$ 183,70, ou cerca de +2R.
Exemplo real: três entradas na Apple em 2026
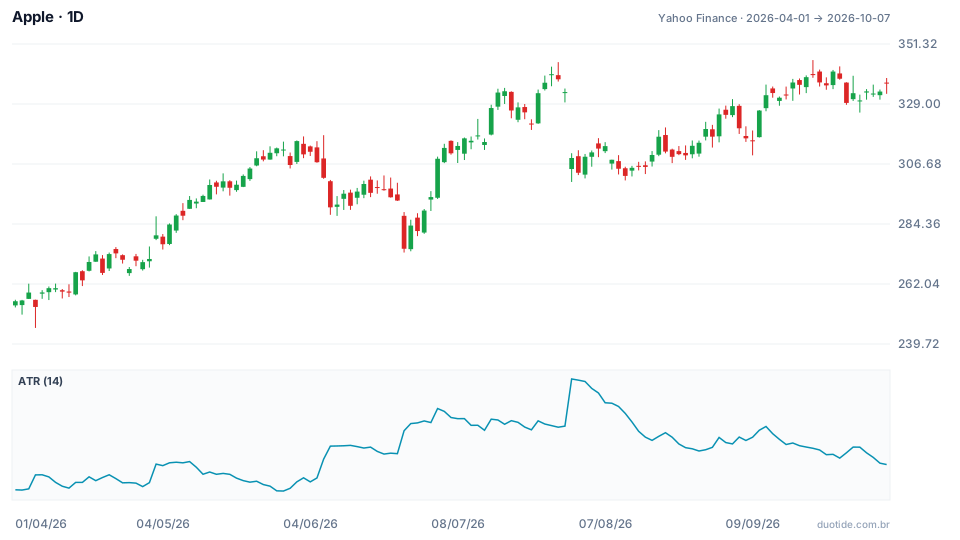
O gráfico mostra a AAPL e, no painel de baixo, o ATR de 14 dias. O ATR foi de US$ 5,57 no fim de maio, o menor valor do período, até US$ 9,87 em 31/07, o maior. Aplicamos a mesma regra (compra no fechamento, stop a 1,5 ATR, alvo a 2 vezes o risco) em três datas. Não são recomendações: são exemplos do que aconteceu.
29/05: o stop foi atingido
Entrada a US$ 312,06, stop em US$ 303,71 e alvo em US$ 328,76. O preço não chegou ao alvo: em 08/06 a mínima foi de US$ 301,17 e o stop foi acionado, perda de 1R. No dia seguinte, 09/06, a ação caiu até US$ 287,78. O stop limitou a perda a menos de US$ 100 numa queda que continuou.
02/07: o alvo foi atingido
Entrada a US$ 308,63, com ATR mais alto, de US$ 8,74. Stop a 1,5 ATR = US$ 13,10, em US$ 295,53; alvo em US$ 334,84. Com o mesmo risco de US$ 100, a posição cai para 7 ações (100 ÷ 13,10 = 7,6). Em 17/07 a máxima foi de US$ 334,99 e o alvo foi atingido: ganho de 2R. Com alvo de 1:1, a saída teria sido em 13/07, com metade do ganho.
19/08: alvo atingido, mas devagar
Entrada a US$ 316,83, ATR de US$ 7,67, stop em US$ 305,33 e alvo 1:2 em US$ 339,83. O alvo só foi atingido em 22/09, com máxima de US$ 345,34, mais de um mês depois. Um alvo 1:3 (US$ 351,33) nunca foi alcançado até 07/10: quanto mais longe o alvo, menor a chance de ele ser atingido.
Somando as três: −1R + 2R + 2R = +3R. Três operações são uma amostra pequena demais para dizer algo sobre a regra; servem para mostrar a mecânica.
Como usar a relação risco/retorno
Defina stop e alvo antes de entrar
Se você não consegue dizer onde sai se der errado, ainda não tem uma operação, tem um palpite. Escreva os dois preços antes de clicar.
Coloque o stop onde a ideia deixa de valer
O stop não deve ficar no ponto que deixa a relação bonita, e sim onde o mercado mostra que você estava errado: abaixo de um suporte, além de 1 a 2 ATR. Depois, ajuste o tamanho da posição para que essa distância caiba no risco escolhido.
Cruze a relação com a sua taxa de acerto
Uma relação de 1:3 é inútil se o alvo quase nunca é atingido. O que importa é a expectativa: (taxa de acerto × ganho médio) − (taxa de erro × perda média). Com 40% de acerto em 1:2, a expectativa é 0,4 × 2 − 0,6 × 1 = +0,2R por operação, antes dos custos.
Limitações
Stop não garante o preço de saída: em gaps, a ordem pode ser executada bem abaixo. Em 31/07/2026, por exemplo, a AAPL fechou o dia anterior a US$ 333,43 e abriu a US$ 304,81, um salto de 8,6% para baixo: um stop em US$ 320 seria executado perto da abertura, muito abaixo do preço planejado. A relação planejada também não é a relação obtida, porque muitas operações saem antes do alvo. E custos como spread e taxas reduzem o ganho de cada operação, sobretudo quando o stop é curto.
Erros comuns com a relação risco/retorno
- Afastar o alvo só para a relação ficar em 1:3, sem olhar se o preço tem espaço para chegar lá.
- Apertar o stop para melhorar a relação e ser tirado da operação pelo movimento normal do dia.
- Mover o stop para mais longe quando o preço se aproxima dele.
- Usar o mesmo número de ações em todas as operações, em vez de ajustar o tamanho pela distância do stop.
- Avaliar a relação sem a taxa de acerto, como se uma bastasse sozinha.
- Esquecer custos e deslizamento ao calcular o retorno esperado.
Para praticar sem arriscar dinheiro, abra o gráfico do ativo que você acompanha na conta demo, adicione o ATR e, antes de cada operação, anote entrada, stop, alvo, tamanho da posição e o resultado em R. Depois de algumas dezenas de operações, a sua taxa de acerto real e a sua relação média dizem mais do que qualquer regra pronta. Os exemplos acima descrevem o que aconteceu, não o que vai acontecer.
Pratique antes de arriscar. Crie sua conta na Duotide e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Duotide. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Escreve sobre gestão de risco, tamanho de posição e a psicologia por trás das decisões de quem opera.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
