

 Português pt
 English en
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Actualizado el:
Gestión de riesgoRiesgo-retorno y tasa de acierto: cuál de los dos decide la ganancia
 Camila NascimentoPersonaje editorial · Redacción de Riesgo y Comportamiento
Respuesta rápida
Ninguno de los dos decide la ganancia por sí solo: lo que decide es la expectativa, que combina la tasa de acierto con la relación riesgo-retorno. En 1:1 necesitas acertar más del 50% para ganar; en 1:2, más del 33,3%; en 1:3, más del 25%. Como los objetivos más largos se alcanzan menos veces, una relación mayor no garantiza un mejor resultado.
Existe un consejo repetido en casi todos los grupos de trading: busca siempre una relación riesgo-retorno de al menos 1 a 3. Aislado, el consejo no está equivocado, pero tampoco es la verdad completa. Nació de estrategias de tendencia, que aciertan pocas veces y ganan mucho cuando aciertan. Aplicado a cualquier estilo, se convierte en un problema.
La relación riesgo-retorno por sí sola dice poco sobre si una estrategia vale la pena. Solo tiene sentido cuando se cruza con la tasa de acierto real de ese setup. En esta guía, mostramos la cuenta que une las dos y probamos una regla simple con las cotizaciones diarias reales del bitcoin, para ver qué pasa con la tasa de acierto cuando el objetivo queda más lejos.
Qué son riesgo-retorno y tasa de acierto
La relación riesgo-retorno compara el tamaño de la ganancia en el objetivo con el tamaño de la pérdida en el stop. En 1:2, arriesgas 1 para buscar 2. La tasa de acierto es el porcentaje de operaciones que terminan en ganancia.
Las dos van en direcciones opuestas: cuanto más lejos está el objetivo, más difícil es que el precio llegue hasta él antes de tocar el stop. Por eso no tiene sentido elegir una sin mirar la otra.
Cómo calcular la expectativa de una estrategia
La cuenta que une las dos es la expectativa, medida en R (el valor arriesgado por operación):
- Expectativa = (tasa de acierto × ganancia promedio en R) − (tasa de error × pérdida promedio en R).
- Tasa de acierto mínima para empatar = 1 ÷ (1 + relación). En 1:1, 50%; en 1:2, 33,3%; en 1:3, 25%.
Ejemplos: 60% de acierto en 1:1 da 0,6 × 1 − 0,4 × 1 = +0,2R por operación. En cambio, 20% de acierto en 1:3 da 0,2 × 3 − 0,8 × 1 = −0,2R. La estrategia de relación bonita pierde dinero; la de relación modesta gana.
El stop con el ATR real del bitcoin
Para la prueba de abajo, el stop queda a 1,5 veces el ATR de 14 días (la amplitud promedio diaria). El 07/10/2026, el BTC/USDT cerró a US$ 83.321,81 con un ATR de US$ 2.187,23. Stop: 1,5 × 2.187,23 = US$ 3.280,84, en US$ 80.040,97. Objetivo en 1:2: 83.321,81 + 2 × 3.280,84 = US$ 89.883,49.
Ejemplo real: 1:1, 1:2 y 1:3 en el bitcoin
Probamos una regla mecánica, solo con fines de estudio: comprar al cierre cada 5 días, del 01/01/2025 al 07/10/2026, con stop a 1,5 ATR y objetivo de 1, 2 o 3 veces el riesgo. En ese intervalo, el BTC pasó de US$ 94.591,79 a US$ 83.321,81 (−11,9%), pasando por el máximo de US$ 126.199,63 el 06/10/2025 y por el mínimo de US$ 57.800,19 el 01/07/2026. Las operaciones todavía abiertas el 07/10 quedaron afuera.
- 1:1: 127 operaciones, 63 aciertos, tasa de 49,6% (mínimo para empatar: 50%). Expectativa: −0,008R, prácticamente cero.
- 1:2: 125 operaciones, 49 aciertos, tasa de 39,2% (mínimo: 33,3%). Expectativa: +0,176R.
- 1:3: 124 operaciones, 33 aciertos, tasa de 26,6% (mínimo: 25%). Expectativa: +0,065R.
La tasa de acierto cayó casi a la mitad entre 1:1 y 1:3. El 1:3, que mucha gente trata como estándar, quedó solo 1,6 puntos por encima del mínimo para empatar. Con un costo hipotético de 0,1R por operación (spread y comisiones), el 1:1 y el 1:3 pasarían a perder, y solo el 1:2 seguiría positivo. Esto no convierte al 1:2 en una regla universal: es el resultado de un activo, un período y una regla de entrada simple.
Las rachas también pesan. En la prueba, la mayor serie de pérdidas seguidas fue de 15 operaciones en 1:1 (entradas del 21/01/2025 al 01/04/2025) y de 25 en 1:3 (entradas del 03/10/2025 al 31/01/2026, justo después del máximo histórico del período). Como las entradas eran frecuentes y el precio estaba en caída, los errores llegaron en bloque.
El ATR del bitcoin en 2026
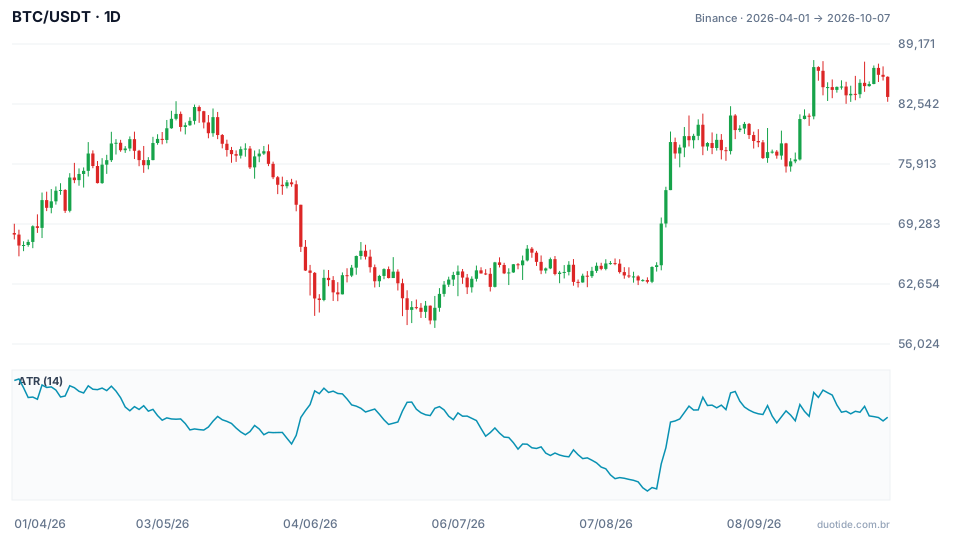
El gráfico muestra el BTC/USDT de abril a octubre de 2026 con el ATR de 14 días. El ATR llegó a US$ 2.685,82 el 02/04 y cayó a US$ 1.226,13 el 16/08. Con un stop de 1,5 ATR, eso significa un stop de cerca del 6,0% del precio en abril y del 2,9% en agosto. La misma regla de stop produce operaciones de tamaños bien distintos, y el tamaño de la posición necesita acompañar ese cambio.

Cómo usar riesgo-retorno y tasa de acierto juntos
Mide tu tasa de acierto real
La tasa que importa es la de tus operaciones, con tu setup y tu activo. Registra al menos 50 a 100 operaciones antes de sacar conclusiones; con menos, la variación natural engaña.
Elige el objetivo según el mercado, no según el número
El objetivo debe quedar donde el precio tiene espacio para llegar: antes de una resistencia relevante, por ejemplo. Si la resistencia está a 1,5 veces el riesgo, forzar un objetivo de 3 veces solo reduce la tasa de acierto.
Prepárate para las rachas
Cuanto menor es la tasa de acierto, más largas son las rachas de pérdidas. Con 26,6% de acierto, 25 errores seguidos ocurrieron en la prueba. Arriesgar 1% por operación mantiene soportable una racha así; arriesgar 5%, no.
Incluye los costos
El spread, la comisión y el deslizamiento se cobran en todas las operaciones, ganando o perdiendo. En estrategias de objetivo corto, se comen una parte mayor de la ganancia.
Limitaciones
La prueba usa solo compras, un único activo y un período con una caída fuerte en el medio; en otro mercado u otra fase, los números serían distintos. También resuelve las operaciones con velas diarias, sin saber el orden de los precios dentro del día. Y los resultados pasados no dicen cuál será la tasa de acierto de aquí en adelante.
Errores comunes con riesgo-retorno y tasa de acierto
- Exigir 1:3 en todas las operaciones sin medir cuántas veces se alcanza realmente el objetivo.
- Celebrar una tasa de acierto alta sin mirar el tamaño de las pérdidas.
- Sacar conclusiones de 10 o 20 operaciones.
- Ignorar los costos, que convierten expectativas pequeñas en negativas.
- Subestimar las rachas de pérdidas de estrategias con tasa de acierto baja.
- Cambiar el stop y el objetivo en medio de la operación y luego calcular la estadística como si nada hubiera cambiado.
Para practicar sin arriesgar dinero, define en la cuenta demo una regla de entrada, stop y objetivo y registra cada operación en R. Después de algunas decenas, calcula tu tasa de acierto, tu relación promedio y la expectativa. Los números anteriores describen lo que pasó en el bitcoin entre 2025 y 2026, no lo que va a pasar.
Practica antes de arriesgar. Crea tu cuenta en Duotide y prueba tus ideas en la cuenta demo con 10.000 US$ virtuales.
Crear cuenta gratisActualizado el:
Personaje editorial de la redacción de Duotide. Los textos los escribe el equipo con apoyo de inteligencia artificial; las cotizaciones y los gráficos provienen de datos reales de mercado. Escribe sobre gestión del riesgo, tamaño de posición y la psicología detrás de las decisiones de quien opera.
¿Te resultó útil este artículo?
Sé el primero en valorarlo.
Comentarios
- Aún no hay comentarios. Sé el primero en comentar.
¿Listo para ponerlo en práctica?
Abre tu cuenta y practica en la cuenta demo con 10.000 US$ virtuales, sin arriesgar dinero.
- Plataforma seguraAcceso protegido y verificación de identidad
- Soporte multilingüeAtención todos los días
- Cuenta demo gratis10.000 US$ virtuales para practicar
Operar implica riesgo de perder el capital invertido.
